来期は利益の伸び加速
日本国内のほか、米国・中国・東南アジアに拠点を置き、産業機械と建設機械を販売する専門商社、マルカキカイ(7594)は、2016年12月に創立70周年の節目を迎える。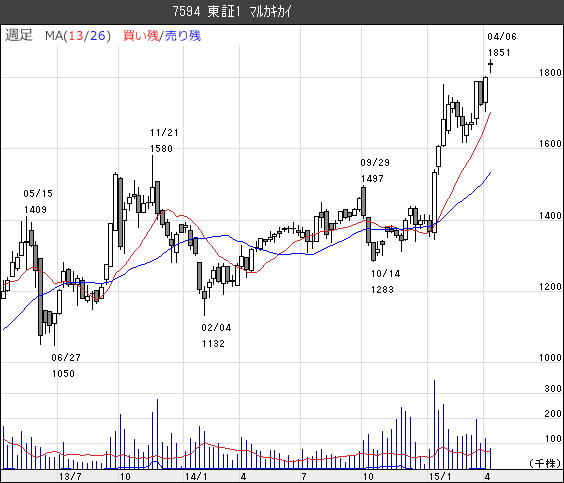 その記念すべき年を前に、16年11月期に「売上高650億円、営業利益38億円」の目標を掲げた中期経営計画(For the Next Stage)を現在、推進中だ。
別表にあるように、今15年11月期の予想数字が売上高540億円、営業利益26億円だから、来期の業績は一段と伸びが加速(今期予想比20%増収、同46%営業増益)することになる。
恐らくは、社内のムードも高揚感に包まれた状態にあるだろう。そうした時期を迎えた銘柄の株価は上昇に弾みがつきやすいものである。
同社が先週3日に発表した今15年11月期第1四半期(12―2月期)の決算。それも売上高が前年同期比9.1%増の120億円弱、営業利益が同37.7%増の5億6,200万円と、好調ぶりを裏付けるような結果となった。
自動車業界向け産業機械が国内、北米で好調に推移したほか、昨年夏に新設されたタイ現地法人の寄与もあってアジアも伸長。震災復興や防災工事向けに国内でも建設機械が順調だ。
通期計画に対する進捗(しんちょく)率は21.6%だが、前期も前々期も第1四半期の進捗率は18%台だったから、今期の第1四半期が21%台の進捗率で立ち上がったことは好発進といっていいだろう。
ところで、株価は既に年初来高値を更新中だが、BPS(1株純資産)1,950円に対して1倍割れ、予想EPS(1株利益)187円に対して10倍以下(3日現在)という、かなりの割安水準である。
一般に専門商社株は割安水準に放置されている銘柄が多いが、足元の業績が過去最高利益を更新中、来期はさらに伸び加速が予想されている銘柄に対しては、もっと高い評価が与えられていいだろう。
9年前の06年1月には2,220円という上場来の最高値を記録している。恐らくは来期のEPSが250円以上になることを考えると、先行き、この06年高値を抜いて青空型の相場に突入してもおかしくない。
今年1月の決算発表の直後には短期間で400円高した実績もある。今回、足元の好調ぶりを確認したことで、短期的にも面白い局面に差し掛かった。
| 決算期 | 売上高 | 前期比 | 営業利益 | 前期比 | 経常利益 | 前期比 | 当期利益 | 前期比 | 1株利益 |
|---|---|---|---|---|---|---|---|---|---|
| 2013・11 | 45,434 | 8.3 | 2,193 | △5.1 | 2,549 | 2.2 | 1,458 | 6.8 | 160.88 |
| 2014・11 | 47,257 | 4 | 2,290 | 4.5 | 2,624 | 2.9 | 1,613 | 10.6 | 178.01 |
| 2015・11 | 54,000 | 14.3 | 2,600 | 13.5 | 2,700 | 2.9 | 1,700 | 5.3 | 187.53 |
| ※単位:百万円、1株利益・配当金は円、前期比は%。△はマイナス。2015年11月期は会社側予想 | |||||||||
[本紙4月7日付1面]