1-3月期消費者物価指数の発表が当面の焦点
かつて健全なオーストラリア経済と相対的な金利の高さで人気を集めた豪ドル(および豪ドル債券)。豪経済の強さからみれば豪ドル高は当然として豪ドル高が容認された時期もあった。現在は、豪経済を回復させる推進役の一つとして豪ドル安への誘導が選択されている。隔世の感がある。政策金利は2.25%まで引き下げられている。中国の景気拡大が続く中で、旺盛な鉄鉱石などの商品需要に合わせて、中国への輸出先であるオーストラリアに資源ブームが訪れ、資源関連の設備投資が活発化した。しかし、中国景気の下降とともに商品需要の勢いが衰えると設備投資が下ブレている。中核事業の資源関連からの早期転換が求められているが、まだ育っていない。
 それまでサポートする狙いから金融緩和は欠かせない。豪中銀は7日の会合で政策金利を2.25%と据え置きを決定、スティーブンス豪中銀総裁は会合後、「理事会は政策金利を当面据え置くことが適切と判断した」と語った。しかし、次回5月の会合での追加利下げ観測は消えない。
豪中銀は2月に2.25%に予想外の利下げに踏み切った後、2月の金融政策報告では今年の成長率・インフレ率の見通しを若干下方修正したが、2016年以降はトレンドを上回る成長ペースに加速するとの見通しを維持しており、基調インフレ率が当分目標レンジ内で推移するとし、実質金利面から利下げ余地はそれほど大きくないことを示唆した。一方で、商品市況下落を背景にした交易条件悪化に応じて豪ドル安を望む姿勢を維持していることから、追加緩和姿勢を示すことで時期尚早の豪ドル高をけん制したい狙いも指摘されている。
実際に、3月3日の金融政策会合で豪中銀は当面の金利据え置きを示唆する一方、今後追加緩和が適切になる可能性にも言及した。今後の金融政策の方向性は緩和方向にややバイアスがかかっているとみられるものの、「今後の会合でそうした措置について判断する」として時期的な手掛かりを与えない姿勢も示した。追加利下げの可能性を漂わせながらも積極的な利下げには距離を置いたかのような印象だったのも、住宅市場が引き起こすリスクを警戒している姿勢を示したともいわれる。
4月7日の金融政策会合でも、据え置きの見方が優勢だったが、3月後半から主要な輸出品の鉄鉱石価格がここ1カ月で25%下落したことで、追加利下げの見方も増えた。しかし、豪中銀は政策金利を据え置いた。声明では、「バランスの取れた成長を達成するには豪ドルの下落が必要」「豪ドルは今後も下落する見通し」「経済指標は成長ペースがトレンドを下回っていることを示している」「今後さらなる追加緩和が適切となる可能性もある」「インフレは1-2年目標に沿った推移をたどると予想」「国内内需は弱く、住宅市場への投資に対する融資も鈍化」「シドニーの住宅価格は堅調なものの、ほかの地域でのトレンドはさまざま」「企業向け融資は改善傾向」「今後の会合で、政策調整するか検討していく」など、3月と同様な内容が示された。
こうした中で、豪中銀は商品市況や為替相場の動向をにらみながら、最良のタイミングを計って追加利下げを行う狙いがあるとの指摘もある。経済指標面からは、4月22日に発表の1-3月期消費者物価指数の発表が当面の焦点となる。この結果を受けて5月の豪中銀金融政策会合での利下げが当面の有力候補と予想する向きもある。30日物銀行間金利先物市場では5月利下げの可能性をかなりの程度織り込む場面もあった。今回据え置きとなったことで、その確率は低下したが、オーストラリア経済を取り巻く環境からみて、豪中銀がなお利下げの方向にあるとみられる。
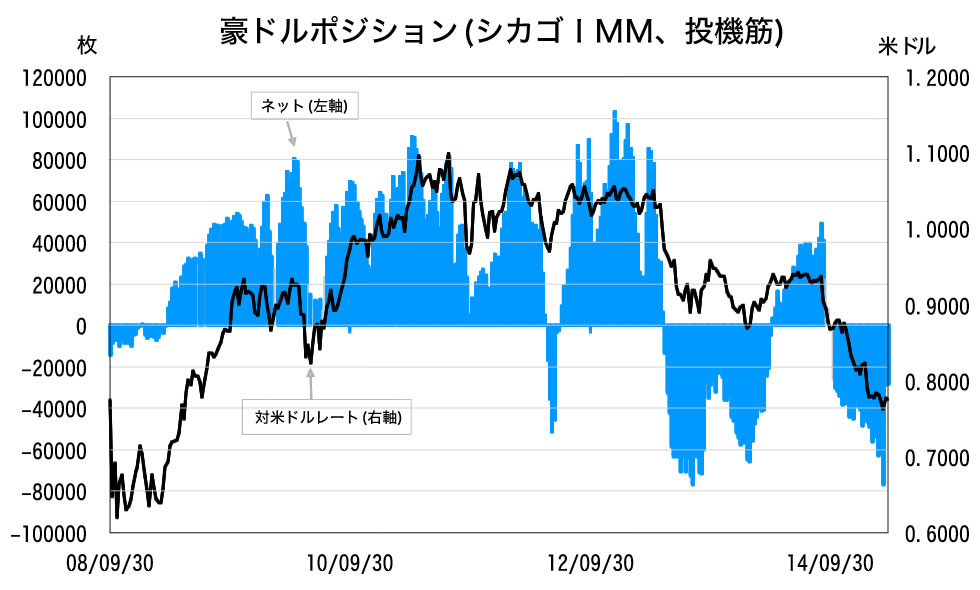
豪ドル相場は、対ドルでは米利上げ観測の高まりを背景に2月の安値を更新、09年5月以来となる0.75ドル台半ばまで売られたが、その後はFOMC(米連邦公開市場委員会)の結果を受けて買い戻しが入り、一時0.79ドル台まで値を戻した。しかし、3月末にかけては鉄鉱石価格の下落を背景に再び売り込まれる動きを見せ、4月2日に対米ドルで0.7530米ドル台まで急落した。また、対円では92-94円のレンジでもみ合った後、91円台まで売り込まれた。4月7日の政策金利据え置きを受けて利下げを織り込んでいた向きからの買い戻しで豪ドルは対米ドルで0.77米ドル、対円で92円台を回復したが、上値は依然として重く、先行きはなお予断を許さない。
[本紙4月9日付4面]