 大和総研ニューヨークリサーチセンター
土屋貴裕センター長、シニアエコノミスト語る
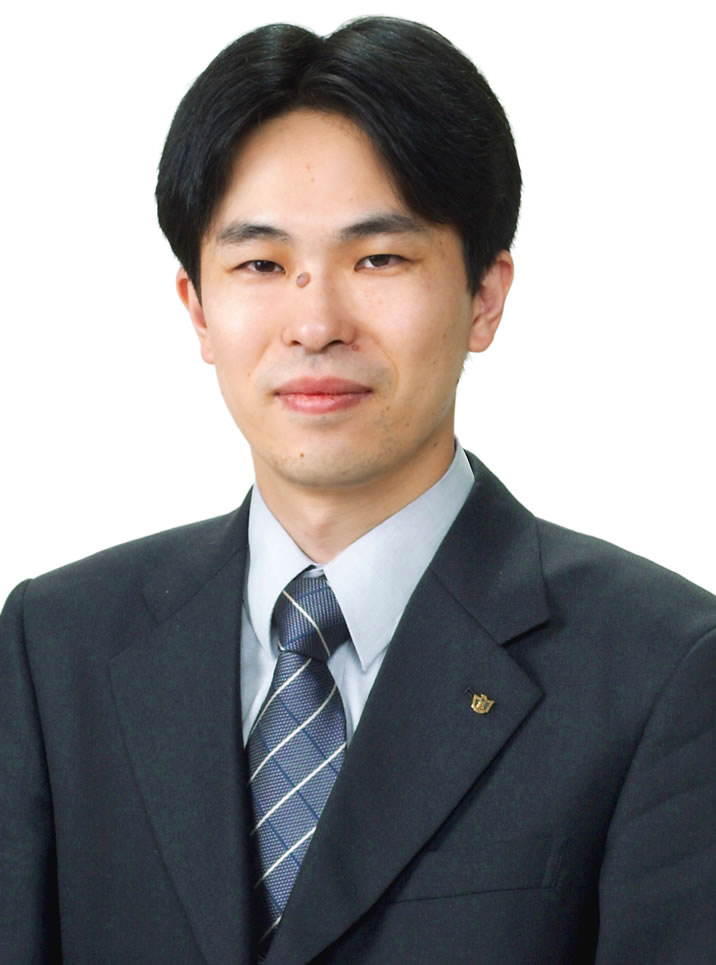
先の米国雇用統計への失望が、むしろ米利上げ先送り→金余り環境長期化を連想させ、東京市場のリスク・オンムードを強める格好となっている。とはいえ、その一方で、間もなく始まる米国主要企業の1-3月期決算発表で、10四半期ぶりの減益転換が予想されるなど、必ずしも投資環境盤石とは言い切れない。このほど大和総研ニューヨークリサーチセンターの土屋貴裕センター長、シニアエコノミスト=写真=が帰国し、7日に「金融危機対応から正常化に向かう米国経済」と題するメディア向けセミナーを開催しており、ここでは、特に興味深かった発言内容を紹介したい。
「FRB(米連邦準備制度理事会)の声明文から(利上げ開始まで)『忍耐強くなれる』の文言が外れ、利上げ時期は経済動向次第となった。ただし、雇用の最大化と2%インフレ両方の責任を負うFRBに、現状でできることは限られる。中小企業にとって最も深刻な課題を聞くアンケートで『熟練労働者の不足』が『売上不振』を上回ったことも象徴的と言えよう」
「近年、格付けの低いハイイールド債発行が増え、自動車ローンに占めるサブプライムの比率拡大が進むなど新たな資産バブルの兆候が見られる。FRBは利上げのタイミングが難しい。市場にサプライズを与えてしまうと、一気に短期資金の巻き戻しが生じ、インパクトが大きくなる。テキーラショック(メキシコ通貨危機)などを招いた1994年パターンだ。かといって、織り込みが過ぎると引き締め効果が薄れる。利上げのたびに海外資金が流入して長期金利が下がらず、後の住宅バブル膨張につながった2004年のようになる」
「利上げ時期として、9月では議会の予算審議の影響を避けられないが、来年にずれ込むようではFRBへ信認低下を招きかねないため、12月の可能性が最も高いとみる。なお、FRBが購入した債券は、今年の満期到来がゼロに近い一方、来年以降は毎年、2,000億-3,000億ドルの高額に及ぶ。利上げに転じた後の実施ペースは一応、四半期毎に0・25%を念頭に置いているが、実際には、そうはなるまい。マーケットの織り込み度合いによって決まることになるだろう」
「海外売上比率の高い主要企業の企業業績が減益見通しとなるのは『ドル高』が主因。金融政策にも配慮が必要となるが、中小企業には内需型が多く、マクロとミクロにカイ離が生じている」
「この先、金融危機の再来もないとは言えない。それは利上げによって起こるわけではない。例えば、ギリシャやウクライナなども発端になりうる。もちろんギリシャ経済の規模は小さいが、多くの危機は、わずかな貸し倒れが思わぬ余波を招いてきた。サブプライムショックの際も、MMFの資金引き揚げで資金不足に陥った投資主体が、流動性の枯渇したCDO(債務担保証券)を売るに売れず、対岸の火事のはずだった日本株を含め先進国株のたたき売りに動き、一気に顕在化することになった」(A)
[本紙4月9日付1面]