本テキストは、IACEトラベルの 西澤社長への インタビューの内容 を書き起こしたものです。西澤社長には、多くの投資家が抱く「13の質問」にお答えいただきました。
【会社名】IACEトラベル(343A ・東証スタンダード)
【実施日】2026/10/06
【回答者】代表取締役社長執行役員 西澤 重治 氏
【会社概要】
1982年2月設立。法人の出張手配・出張管理を支援するBTM(ビジネストラベル・マネジメント)サービスを主力とする旅行会社。クラウド出張手配システム「Smart BTM」などのデジタルサービスと有人サポートを組み合わせて提供する。官庁・公務、米軍、個人向けの旅行サービスに加え、カナダ・メキシコの連結子会社を通じて海外サービスを展開する。2026年3月期の連結売上高は30億15百万円、連結営業利益は7億54百万円。グループの取扱高は266億円で、BTMサービスが取扱高の74.2%を占める。「Vision2030」では、BTMで最も多くの企業に利用されるデジタルサービスとなることを目指し、業務効率化やサービス拡充、海外展開、M&A・提携に取り組む。
Q1
御社の成り立ちや、この領域で創業した背景、現在の事業構成に至る主な転機を教えてください。
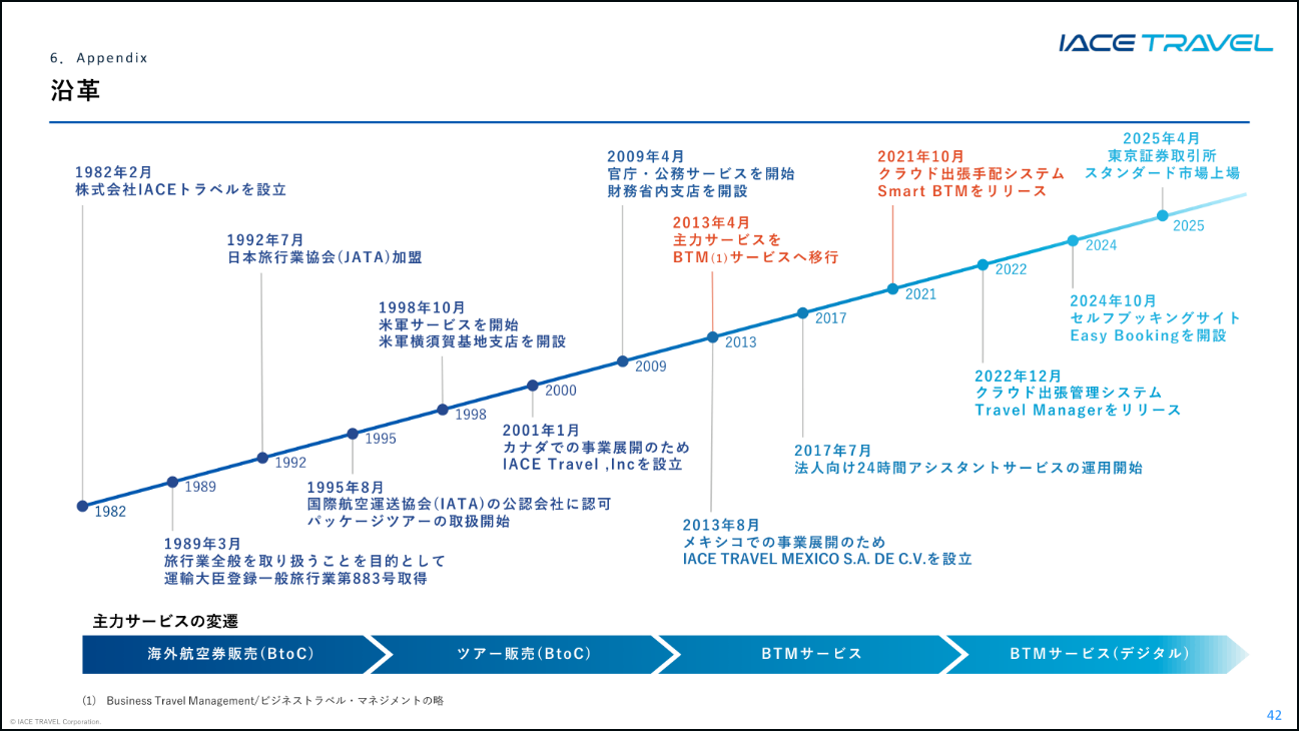
当社は、環境の変化に合わせて事業の形を変えてきた会社だと思っています。現在のBTM(ビジネストラベル・マネジメント)、官庁・公務サービス、米軍サービス、海外子会社は一見すると異なる事業に見えますが、複雑な移動を確実に手配してお客様の業務を支えるという点は、創業以来変わっていないと思っています。
創業時を振り返ると、当社は1982年に個人向けの海外格安航空券の販売から始まりました。当時は「AB-ROAD」という雑誌が今のインターネットに当たる役割を果たしており、プランが常に比較された結果として熾烈な価格競争が続いていました。
大きな転機は三つあったと思います。
一つ目は、個人旅行で培った海外航空券の仕入れや手配のノウハウを生かし、官公庁や米軍に展開したことです。それまでノーマル運賃で出張していたお客様に当社の航空券や手配サービスを提案し、1998年に米軍サービス、2009年に官庁・公務サービスを始めました。当時は小さな会社でしたが、真面目に取り組んできたことで信頼を得られたのではないかと思います。今振り返ると、よく参入できたと感じます。
二つ目は、2013年のBTMサービスへの大きな転換です。個人旅行では、10円、20円の価格差でお客様が移ってしまうほど競争が激しく、薄利多売が顕著になっていました。そこで、海外手配のノウハウと個人のお客様への対応力を生かし、法人市場へ舵を切りました。一見のお客様を中心とするフロー型から、できるだけストック型に近い事業へ変えていこうと考えたのです。
それ以前も法人向けのサービスは提供していましたが、2013年に一気に転換しました。法人向けは売掛精算となるため、それに対応する管理体制なども変えました。当社にとっても、私自身にとっても、最も大きな転換と決断でした。
三つ目は、新型コロナウイルスの感染拡大です。売上がほぼゼロになり、それまで日々の業務に追われていた中で、考える時間が十分にできました。そこで、このまま労働集約型の事業でよいのかと考えたのです。個人向けの分野ではOTA(オンライン・トラベル・エージェント)によるデジタル化が進んでいた一方、出張分野では一部の大手企業しかデジタルサービスを利用できておらず、そこに当社が取り組めることはないかと考えました。コロナ後は出張のあり方もかなり変わるだろうと考え、手元にあった資金をSmart BTMに回し、アナログ中心の会社から「デジタルと人」の会社へ変えていきました。こうした転機を経て、現在に至っています。
【出所】IACEトラベル 2026年3月期 決算補足説明資料 p.42 (2026/5/14)
Q2
2013年に個人向けから法人向けへ大きく転換した背景と、その意思決定を支えた要因について教えてください。
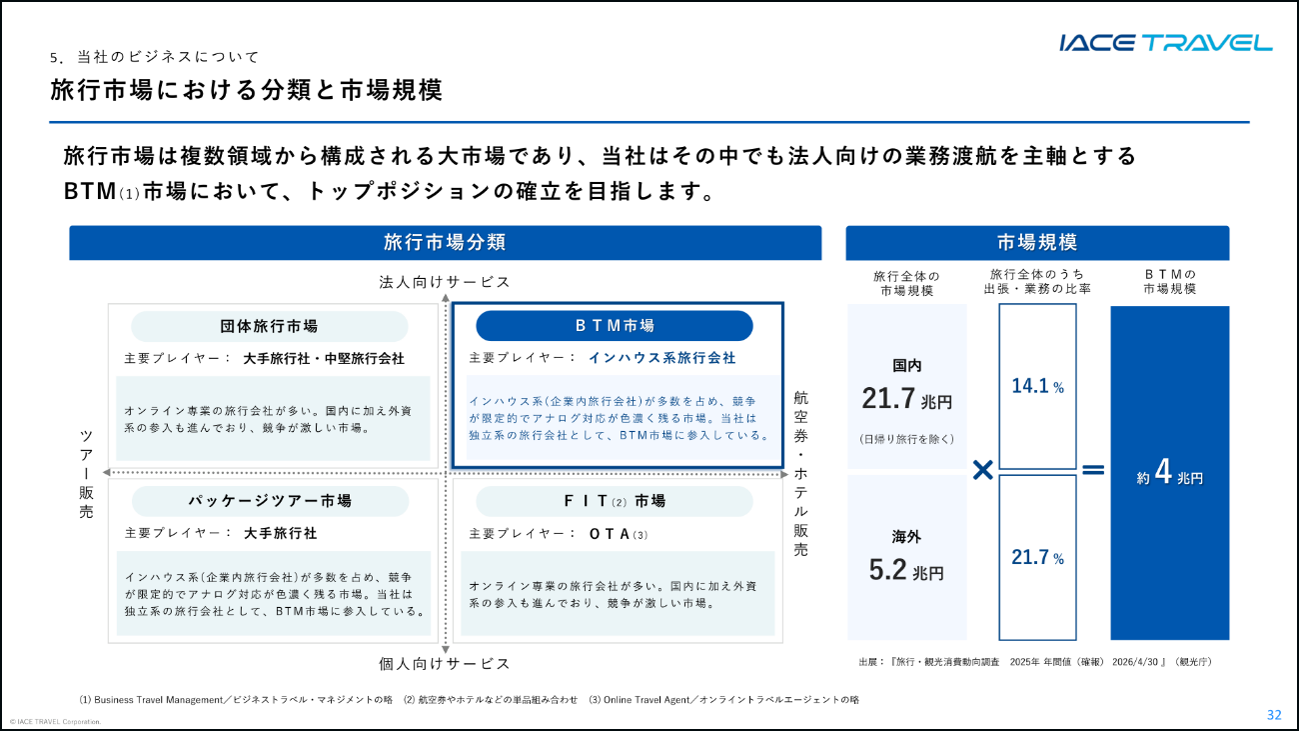
もともとあった法人向けの顧客基盤を伸ばしたいと考えたことが、転換の背景です。2013年より前から、航空券を販売するお客様の約3割は企業出張のお客様でした。一見のお客様と異なり、将来の数字も読めるため、この基盤を広げる形で大きく転換できたということです。
法人向けは売掛金への対応が必要なため小さな旅行会社は参入しにくく、OTAにとっても、販売の都度代金が入る事業ではなく手間もかかるため、なかなか参入しません。そのため手がける会社が少なく、比較的ニッチな市場だと考えました。
ただし、法人向け市場にシフトした当初は労働集約型のビジネスモデルであることに変わりはありませんでした。
社内では、私たちの事業は「水商売」だとよく話しています。水商売ではあるけれども、できるだけ水商売ではない方向に持っていくにはどうしたらよいかと考え、個人向けでは顧客づくりやリピーターづくりに取り組み、法人向けに進むための資金も蓄えていました。
また、BtoBでは社員を育て、お客様にしっかり対応できる体制をつくることが重要で、これにも時間がかかるため参入障壁となります。こうした準備を進め、転換する時期だと判断したのが2013年でした。「AB-ROAD」への掲載を減らし、法人向けに大きく切り替えました。それ以前の取り組みからチャンスは見えていたという状況です。
それでも、成功が確実だったわけではありません。当時は小さな会社で、「お宅はどんな会社ですか」「サービスと料金はよいけれども、これまで通りに大手旅行会社を使う」「信頼できるところを使う」と言われ、悔しい思いを重ねながら、一歩ずつ着実に取り組んできました。その延長に、スタンダード市場への上場で信用を得て、より大きな企業のお客様を獲得していこうという考えがあります。
もう一つ、転換を支えたのは、社員が状況に合わせて変化し、挑戦する社風です。米軍サービスや官庁・公務サービスへの展開もそうでした。環境の変化に対応してこられたのは、この社風がもともとあったからだと思っています。
【出所】IACEトラベル 2026年3月期 決算補足説明資料 p.32 (2026/5/14)
Q3
BTMサービスの顧客の継続性と、Smart BTMを幅広い企業に利用してもらうための料金設定や取り組みについて教えてください。
BTMは、だいたい1年契約から始まり、すぐに契約が終わるようなサービスではないため、継続的な利用の積み上げが相当数見込める点が特徴です。
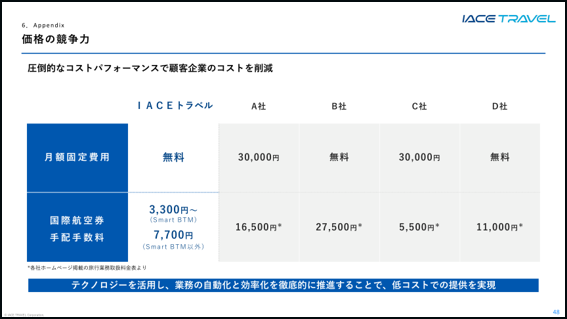
Smart BTMのようなデジタルサービスは、従来、大手旅行会社が大手企業向けに提供していましたが、導入費用や使用料、手配料金が高く、サービスにも十分とはいえない部分がありました。また、売掛金への対応には資金力が必要なため、この市場には独立系がいません。当社は独立系として、どなたにも使っていただける料金とサービスを提供し、これまで使いたくても使えなかったお客様に利用を広げていきたいと考えています。ジャパンエレベーターサービス(6544)が独立系としてエレベーターの保守市場で事業を広げてきたのと同じように、当社も幅広いお客様に使っていただく余地があり、まだまだチャンスはあると考えています。
そのため、Smart BTMは月額固定費用と導入費用を無料にしています。株式公開の際には、投資家の方々から「もう少し料金を高くできるだろう」と言われましたが、今は利用を広げる時期だと考えています。まず使っていただき、良さを実感していただくことで、継続して利用するお客様になっていただけるという考えです。
日本ではBTMサービスがまだ十分に認知されておらず、サービスを知っていても、信用の問題で当社が入り込めなかった企業もあります。そうした企業に利用を広げることは、当社の成長につながると同時に、お客様の課題解決にもなります。
【出所】IACEトラベル 2026年3月期 決算補足説明資料 p.48 (2026/5/14)
Q4
手数料を純額処理で計上している影響もあると思いますが、御社が現在の規模で高い収益性を確保できている理由は何でしょうか。
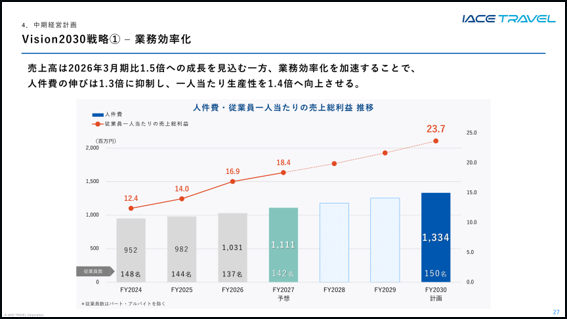
収益性を支えているのは、社内の業務効率化です。上場で調達した資金を活用した投資だけでなく、上場前からコーポレート部門や予約部門の効率化を進めており、この取り組みは一切止めずに続けていく考えです。
コロナ禍前は、売上が増えると、それに比例して人員も経費も増える事業運営でした。しかし、コロナ禍で人員が一気に半分ほどになり、従来のやり方では難しいと考えました。現在は、売上が増えても経費や人員を増やさないための取り組みを日々進めています。会社だけで進めるのではなく、社員から意見を集め、一緒に業務を変えていく形を取っています。
その中で、社員のリスキリングにも取り組んでいます。ITパスポートは全員で取得しようとしており、現在は20数種類の資格について、資格手当を支給するなど、社員の資格取得を支援しています。社員全員が社内の改革に取り組んでいることが大きく、それが今の結果につながっていると思います。
会社から「やれ」と言うだけでは、なかなかそれ以上には進みません。毎週の発表会では、コーポレート部門、予約部門、営業部門など、それぞれの部門が日々の改善に取り組んでいます。こうした取り組みによって、売上が増えても経費を増やさず、営業利益率を高めていけることに自信があり、「Vision2030」の予想も立てています。
社風としては、これまでやってきたことを否定しながら、どんどん新しいことに取り組もうとしています。変化への対応力が一番の特徴だと思いますし、私自身、企業にとって一番のリスクは変化しないことだと考えています。一番変化しない人間が私にならないよう、気をつけています。
【出所】IACEトラベル 2026年3月期 決算補足説明資料 p.27 (2026/5/14)
Q5
BTM市場の環境と、それに加えて御社独自の取り組みで実現している成長について、それぞれ教えてください。
市場環境については、競争相手が減ってきています。BTM市場の多くは、大手事業会社の子会社です。こうした会社は、既存のお客様を持っており、自ら積極的に営業する形ではありません。
以前は、下請けや孫請けの会社にも同じ旅行会社を利用するよう求める状況がありましたが、ガバナンスやコンプライアンスの問題から、そうしたことが減り、旅行会社を切り替えるようになっています。その中には従業員が1万人、2万人いる企業も多く、こうした企業からの流入は大きいと思います。
当社独自の取り組みでは、お客様の気持ちや立場に立ち、お客様のためによいと思うことを着実に続けています。他社のBTMサービスにも、表面上は同じような方針があると思いますが、実際には十分に行われていないのではないかと感じています。小さな積み重ねですが、口コミなどを通じて効果が出てきていると思います。
また、上場によって最も変わったのは信用です。大企業では総務部が窓口になることが多く、担当者には自己保身の意識もあります。大手旅行会社を使っておけば問題がないという中で、別の会社への切り替えは担当者にとって挑戦になります。そのため、なかなか変更していただけない企業も多いのですが、上場後は、その状況を少しずつ変えられていると考えています。
Q6
競合が減る中で、御社が残存者利益を享受できているのはなぜでしょうか。他社が模倣しにくい強みや、特に重要なコアバリューを教えてください。
当社の強みは、業務渡航の専門性を持つ有人サービスとテクノロジーの両方を、効率よく、安く提供できることです。システム自体は、お金をかければ同じようなものを用意できると思いますが、当社には40年以上の蓄積があり、業務渡航に関する専門性では他社のオペレーターと大きな違いがあると考えています。
業界でも「なぜこの料金で提供するのか」と言われますが、当社は現在の料金でも利益を出せており、将来的にはもう少し上げていきたいと考えています。Smart BTMのように、安くシステムを導入できる点も、他社がまねしにくい部分だと思います。
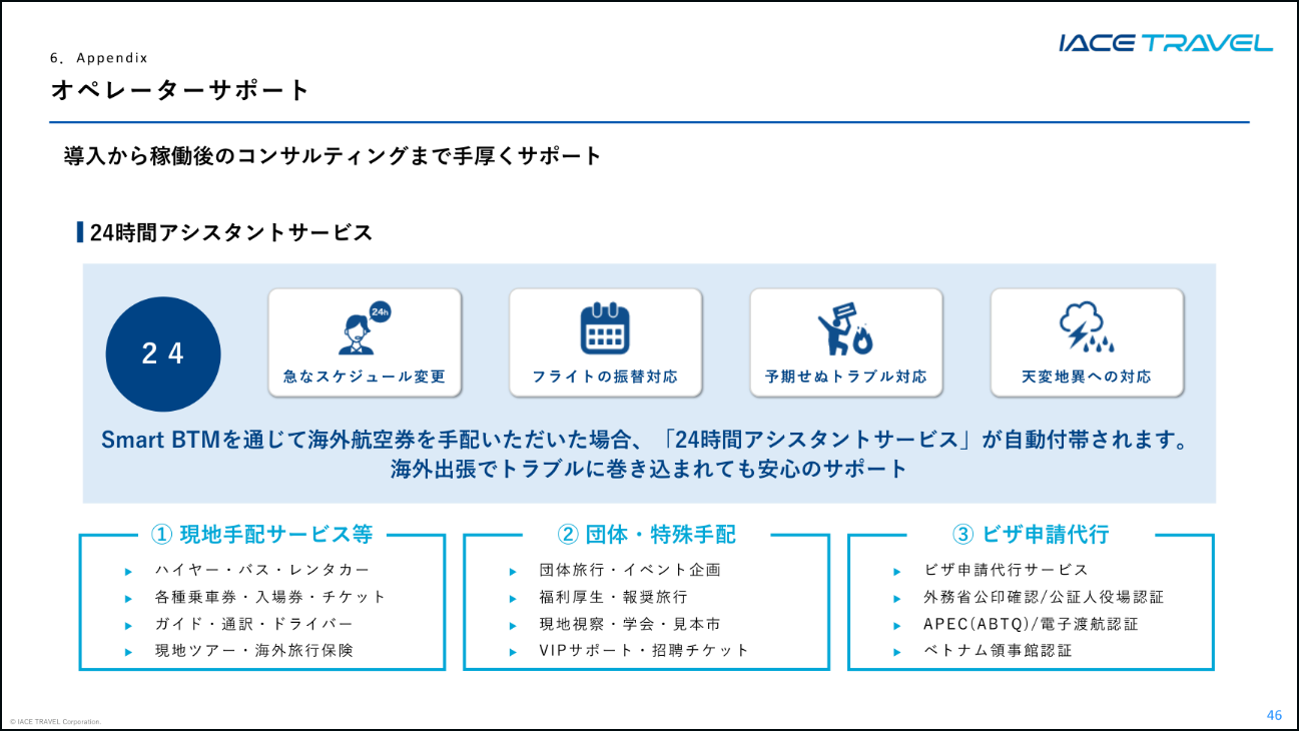
有人対応では、24時間365日、自社の社員が夜勤をして、その場で判断できることが大きな違いです。24時間対応を掲げている競合他社もありますが、外注が多く、その場で判断できないことがあります。
ビザへの対応も一つの強みです。コロナ禍後は、旅行会社でビザの手続きに対応できる人が少なくなりました。それ以前はビザへの対応がそれほど必要ではありませんでしたが、現在は、大手の旅行子会社を持つ企業からも、ビザのみを依頼されることが増えています。当社は、こうした依頼もすべて受けており、ビザへの対応をお客様との接点をつくる一つのきっかけにしています。
競争力のある価格を支えるうえで最も重要なのは、バックオフィスの業務を毎日、継続的に改善していることです。小さな改善の積み重ねですが、現段階では他社が模倣しにくい強みだと思います。AIに置き換わるのではないかという質問も受けますが、現時点ではこれらの強みをしっかり磨いていきたいと考えています。
【出所】IACEトラベル 2026年3月期 決算補足説明資料 p.46 (2026/5/14)
Q7
経営を前に進めるうえで、現在困っていることや課題と感じていることは何でしょうか。
課題は、知名度と信用力です。「料金が安く、サービスもよいなら、なぜすべてのお客様が当社に来ないのか」とよく聞かれますが、上場したとはいえ、BtoBでの知名度と信用力は、大手旅行会社などと比べてまだ圧倒的に低い状況です。以前は話も聞いていただけませんでしたが、現在は話を聞いていただけるようになりました。それでも、既存の旅行会社を引き続き利用する企業はあります。この状況を変えるには、少し時間がかかると思います。
当社としては、数字と結果をしっかり示し、地道に取り組むことが重要だと考えています。口コミによる問い合わせも多く、当社をご利用いただいていた方が別の会社に転職し、その会社から問い合わせをいただくこともあります。上場だけで信用がすぐに変わるわけではありませんが、大企業からの問い合わせは増えており、効果は感じています。もう少し効果があってもよいとは思いますが、着実に積み重ねていく考えです。
Q8
大企業が既存の大手旅行会社から切り替えない理由は、知名度やそれに伴う信頼感なのでしょうか。それ以外にも要因はありますか。
当社も、切り替えていただけない原因を、より確実に把握したいと考えています。価格でもサービスでも勝っていると考える中で、なぜお客様が動かないのかを突き止め、投資家の皆さんにも説明できるようにしたいと考えています。
こうした情報をどう集めるかには難しい部分もありますが、話を聞ける先はあります。そこから情報を集め、要因を分解していこうと話しています。
Q9
2040年、2050年を見据え、顧客基盤や経営資源を今後どのように広げ、生かしていきたいと考えていますか。
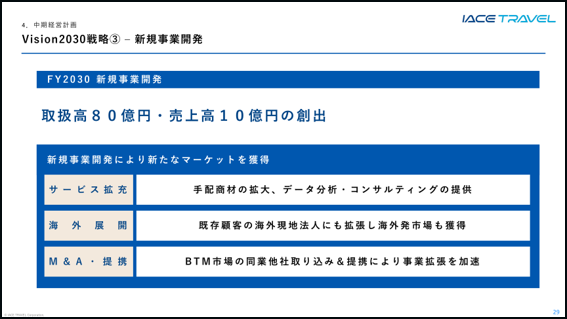
AIによって当社の業務が置き換えられるのかという点は、皆さんの疑問の一つだと思いますが、現在の事業にも、まだ伸びしろがあると考えています。既存のBTMサービスをさらに広げていくことはもちろん、顧客企業の海外子会社にもサービスを広げていきたいと考えています。
企業のお話を伺うと、海外子会社の内部統制や、現地でどのような動きがあるかの把握に課題を感じているケースが多くあります。そこにSmart BTMを導入していただき、管理のあり方を変える取り組みを、2030年までの取り組みに加え、さらに伸ばしていきたいと考えています。
一方で、今後AIがどうなっていくかを踏まえ、取り組まなければならないこともあると思います。上場してちょうど1年半となる中で、まずは2030年に向けた取り組みをしっかり進め、M&Aも含めて検討しています。2030年の目標達成がある程度見えてきた段階での次のステップとして、海外展開やM&Aも踏まえ、2035年に向けた計画を現在社内で話し合っています。
AIの変化は非常に速いのですが、コロナの際にも「出張がなくなる」「旅行会社は不要になる」と言われました。しかし、コロナ禍前は当社の顧客の約70%が製造業だったのに対し、現在は製造業が約50%、サービス業・飲食業が約50%となり、サービス業・飲食業の割合がますます増えています。また、ビザなどの問題もあり、旅行会社を利用する流れになってきていると感じます。
以前は料金が高いから旅行会社を使わないということもありましたが、海外に出なくなるわけではなく、今後はさらに海外に出ていくと考えています。その中で、当社がどうすれば必要とされる存在であり続けられるかを、2035年、2040年に向けて考えることが大きな課題です。現在も社内で議論を進めています。
【出所】IACEトラベル 2026年3月期 決算補足説明資料 p.29 (2026/5/14)
Q10
売掛金が大きい事業構造の中で、バランスシートをどのように活用し、M&Aなどの投資に向けた資金余力を確保していく考えですか。
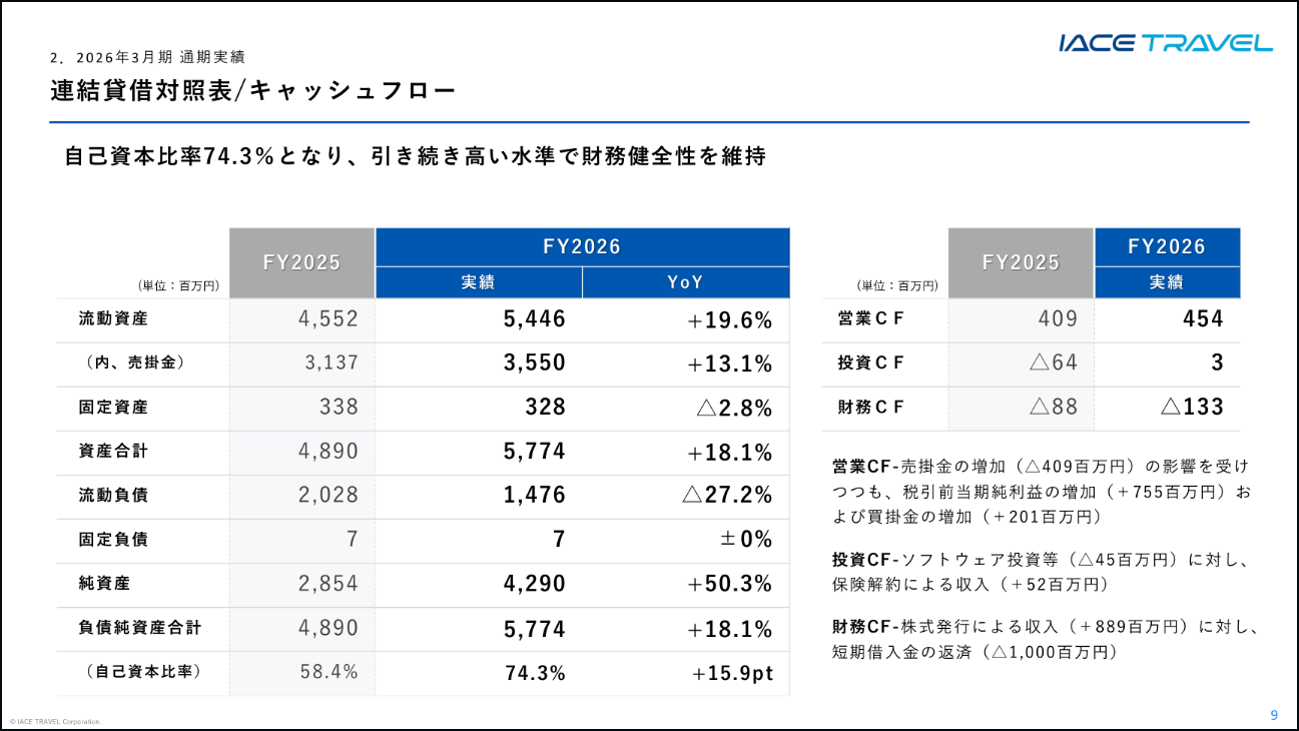
課題は、本来投資に回したい資金が、売掛金への対応に取られていることです。当社は決算書上では売掛金が売上高より大きく見える事業構造になっており、事業を拡大するほど売掛金に対応する資金が必要となります。この資金負担が、外部から参入しにくく、大手しか対応できないという事情にもつながっています。
売掛金の流動化などについては銀行と話し合っており、顧客企業には回収期間を短くしていただくお願いも始めています。大企業は回収期間が長い場合が多くある程度やむを得ない面もありますが、短縮できれば資金面はかなり変わると思います。
こうした資金面の課題はありますが、デジタル投資は順調に進んでいます。上場で集めた資金は投資のための資金ですから、引き続き投資に充てることを重視しています。銀行とはうまく話ができており、借入を活用しながら、料金や手数料も上げてマージンを確保する形で取り組みたいと考えています。
デジタル投資に加え、機会があればM&Aも検討しています。ただ、よく分からない分野で大きな冒険をするつもりはありません。この業界には、事業会社が運営するインハウスの旅行会社がまだまだ多くあり、その中で業務をアウトソーシングしようとする企業も多くあるため、こうした分野には機会があると考えています。
今後の課題は、M&Aをいつ、どのような形で実行できるかです。本当に実行できるのかと聞かれることも多いため、しっかり取り組んでいきたいと思います。
【出所】IACEトラベル 2026年3月期 決算補足説明資料 p.9 (2026/5/14)
Q11
M&Aによるロールアップの余地について伺います。インハウスも含めて、国内でBTMを手がける企業はどの程度あり、その中で買収候補はどの程度あるのでしょうか。
M&Aの候補リスト全体では200社ほどあり、そのうち50〜60社をリストアップして具体的な対応を進めており、本格的に取り組む段階に入っています。
Q12
売掛先の顧客属性も踏まえ、銀行との関係や、借入・自己資本・コベナンツなど財務面で求められる水準をどのような状況ですか。
銀行との関係は比較的良好で、財務上のボーダーラインについて、あまり指摘されたことはありません。当社は官公庁、特に防衛省向けの取引が多く、支払いが遅いことに加えて団体の案件も多いため、官公庁向けの資金を別枠である程度確保していただき、金利も少し低くしていただいています。
M&Aについても、銀行からは、よい候補が出てきたら、取り組みたいことをぜひ相談してほしいと言われています。実行する際には、銀行と相談しながら、どのように進め、どこまで協力を得られるかを考えていく必要があります。
Q13
ここまで伺った内容に加え、聞き漏れている論点や、改めてお話ししたいことはありますか。
今、直面しているのは、株式の流動性が非常に低いという課題です。認知と流動性をどう高めていくかが課題であり、改善できることがあれば取り組んでいきたいと考えています。投資家への伝え方についても、単に業績を上げるだけではいけないと考え、将来の姿や投資について、どう開示し、理解していただくかを社内で検討しています。
事業については、これまで使えなかった企業に当社のサービスをもっと使っていただき、こうしたサービスがあることを知らない方々にも、もっと知っていただきたいと心から考えています。その結果、お互いにWin-Winの関係になるのではないかと考えており、引き続き取り組んでいく考えです。