相場の入門書には、ほぼ必ず登場する考え方がある。ダウ理論である。株価は上げ下げを繰り返しながら動く。その山(高値)と谷(安値)が、どちらも前回より高ければ上昇トレンド、どちらも前回より低ければ下降トレンドとみなす。この判定は直観的で、チャートを見れば誰でも当てはめられる。
ただ、直観的であることと、投資の判断材料として信頼できることは別である。山と谷は、後から振り返れば明らかでも、その日の時点では確定していない。また、値動きがまったくランダムな場合でも、山と谷が偶然に切り上がることはありうる。
そこで本稿では、ダウ理論を計算機が実行できるルールに書き換え、トレンドの有無を変えた仮定の世界で検証した。あわせて、実在する企業であるオービックビジネスコンサルタント(4733)の高値・安値の並びを例に、実際の見え方を確認する。結論を先に述べると、ダウ理論は「値動きに勢いが続く場合に限って」意味を持つ道具であり、その条件が成り立つかどうかは事前には分からない。
なお、実際の株価データを使った検証は今回行っていない。この点は最後にあらためて述べる。
ダウ理論の基本
ダウ理論は、19世紀末から20世紀初頭に活動した米国の記者チャールズ・ダウの考えを、後継者らが体系化したものとされる。本稿で使う中心部分は次の三点である。
•株価の山と谷の並びでトレンドを判定する
•山と谷がともに切り上がれば上昇トレンド、ともに切り下がれば下降トレンドとする
•トレンドは、反転を示す形が現れるまで続くものと考える
用語を整理しておく。トレンドとは、株価が一定の方向に動き続ける傾向をいう。山と谷は、値動きがいったん折り返した頂点と底である。
具体例:オービックビジネスコンサルタント(4733・P)
2026年の同社株について、公表されている主な高値・安値の水準を並べてみる。
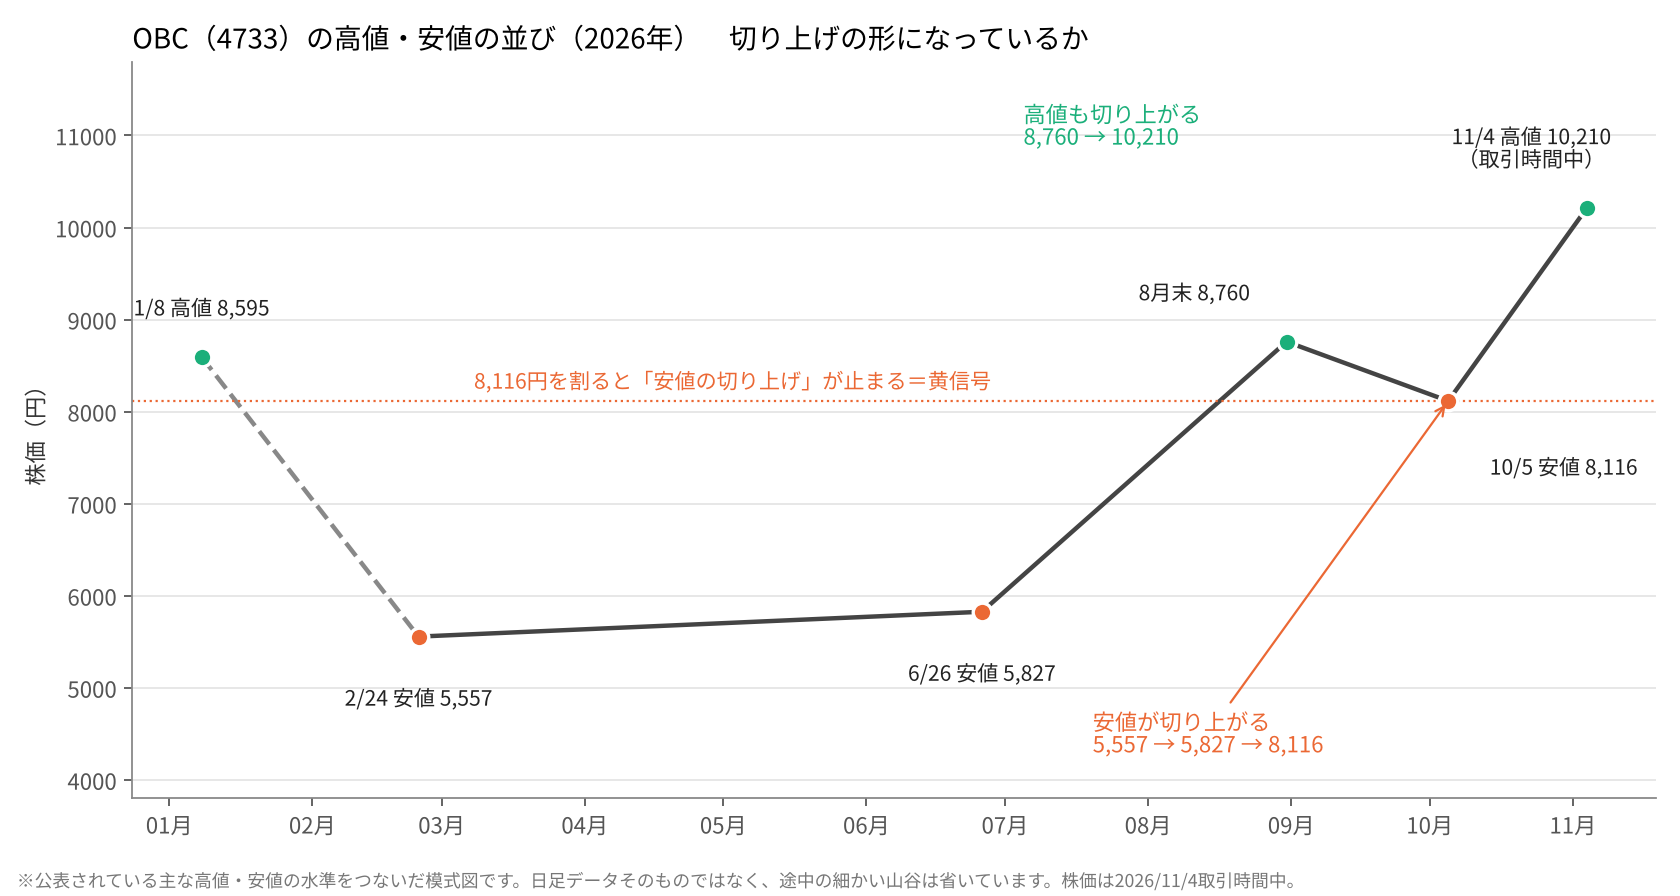
図1は、これらの水準をつないだ模式図であり、日足データそのものではない。途中の細かい山谷は省略している。株価は2026年11月4日の取引時間中の値である。
安値は、2月24日の5,557円、6月26日の5,827円、10月5日の8,116円と切り上がっている。高値も、8月末の8,760円から、11月4日の取引時間中につけた10,210円へと切り上がった。この高値は、前回の最高値である2025年9月の9,379円も上回る。ダウ理論の教科書的な定義に照らせば、典型的な上昇トレンドの形である。
この形で重要になるのは、直近の谷である8,116円だ。ここを割り込むと、谷の切り上がりが止まり、ダウ理論上は上昇トレンドの終わりを示唆する黄信号となる。
一方で、同じ時点で、RSI(9日)は98.36、25日移動平均線からの乖離は+12.68%(11月2日時点)と、短期的な過熱を示す水準にあった。
RSIは、一定期間の上げ幅と下げ幅の比率から買われすぎ・売られすぎを見る指標で、100に近いほど直近の上げに偏りがあることを示す。乖離とは、株価が移動平均線から何%離れているかを表す。ダウ理論は「いまの形」を教えるが、「過熱の度合い」までは教えない。この例は、道具ごとに分担が異なることを示している。
ダウ理論をルールにする
計算機で検証するには、山と谷の定義が必要である。今回は次のように定めた。
•山:その日の終値が、前後n日の中で最も高い日
•谷:その日の終値が、前後n日の中で最も低い日
•上昇判定:直近二つの山と、直近二つの谷が、ともに切り上がっている
•下降判定:直近二つの山と谷が、ともに切り下がっている
•中立:上記以外
この定義には、避けられない性質がある。「前後n日で最も高い」かどうかは、n日経過しないと判明しない。つまり、山と谷はn日遅れて確定する。判定には、その日までに確定した山と谷だけを使い、未来の値動きは使わない。後から見て当たるように見える偏りを避けるためである。
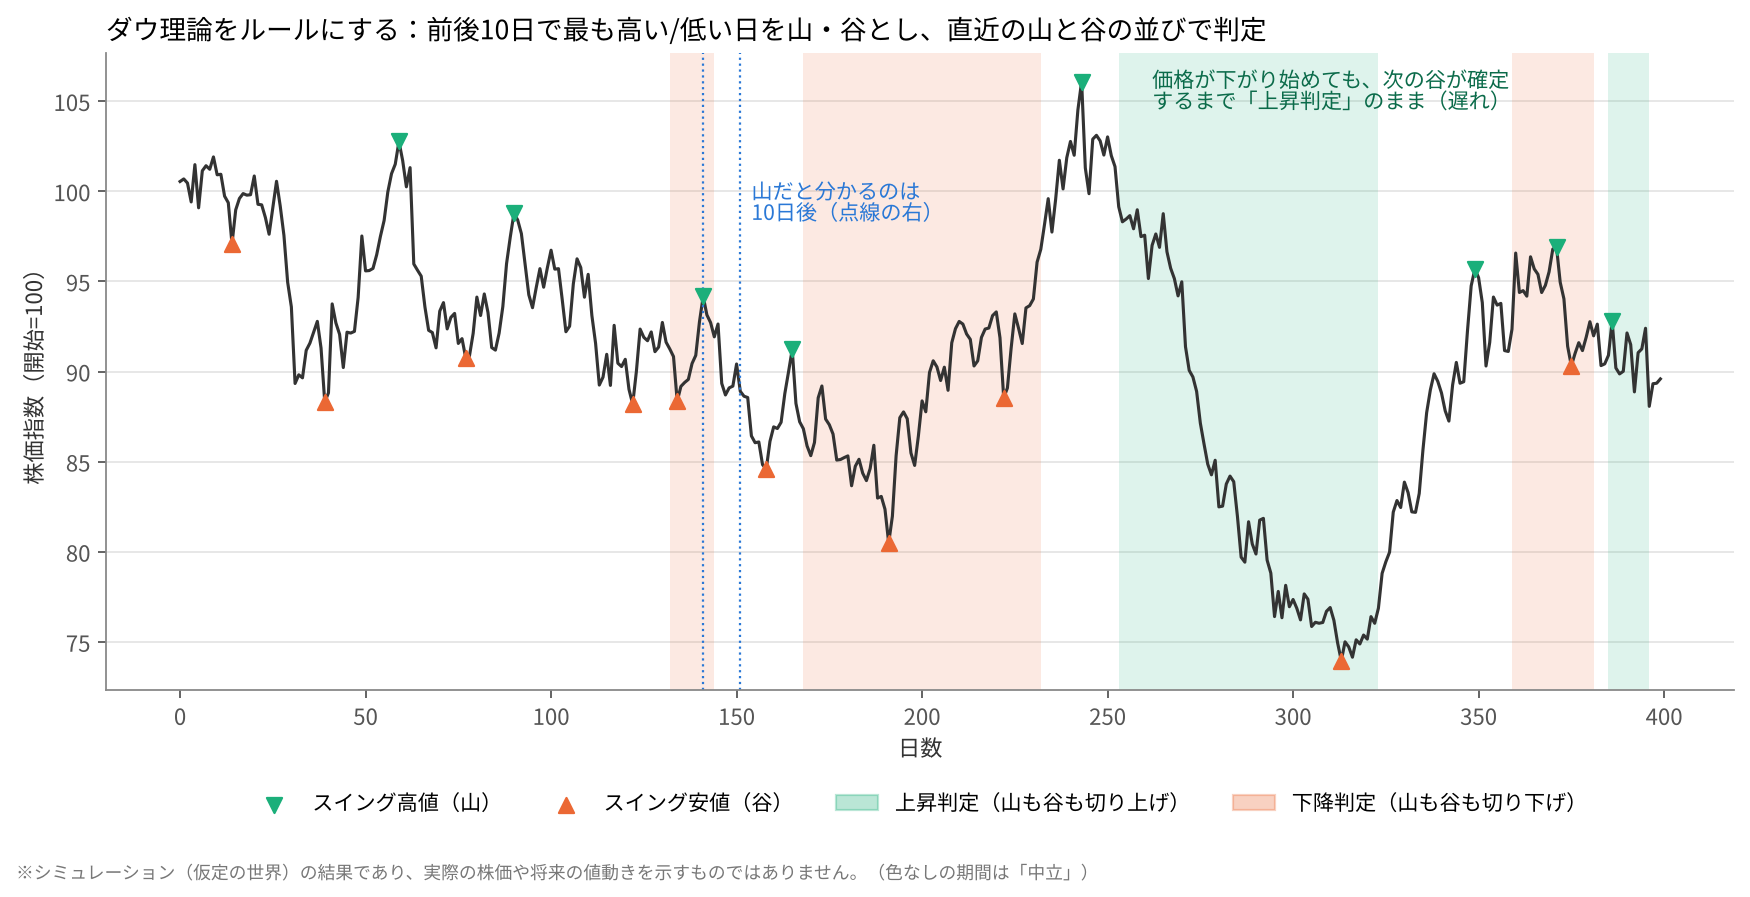
図2は、後述する「強いトレンドのある世界」で作った値動きの一例(n=10)である。緑の▼が山、橙の▲が谷、背景の緑が上昇判定、橙が下降判定を表す。二点を確認したい。第一に、山だと分かるのは10日後である。第二に、価格が下がり始めても、次の谷が確定するまでは上昇判定が続く。このルールは、細かい上下には振り回されにくい一方で、反転への反応が遅い。
トレンドのない世界でも「上昇判定」は出る
最初の実験として、トレンドのない世界を作った。毎日の値動きは上がるか下がるかが完全にランダムで、日々の変動幅は1.5%と仮定する。2,000本の値動きを作り、上のルールで判定した。
n=10の場合、結果は次のとおりである。
•上昇判定が出る日は、全体の28.3%
•1年の途中で、上昇判定が60日以上続く年は24.0%
•山と谷の確定回数は、1年あたり約15.2回
トレンドが存在しない世界でも、約10日のうち3日は上昇判定が出る。しかも、おおむね4年に1度は、2か月以上続く上昇トレンドらしき期間が現れる。
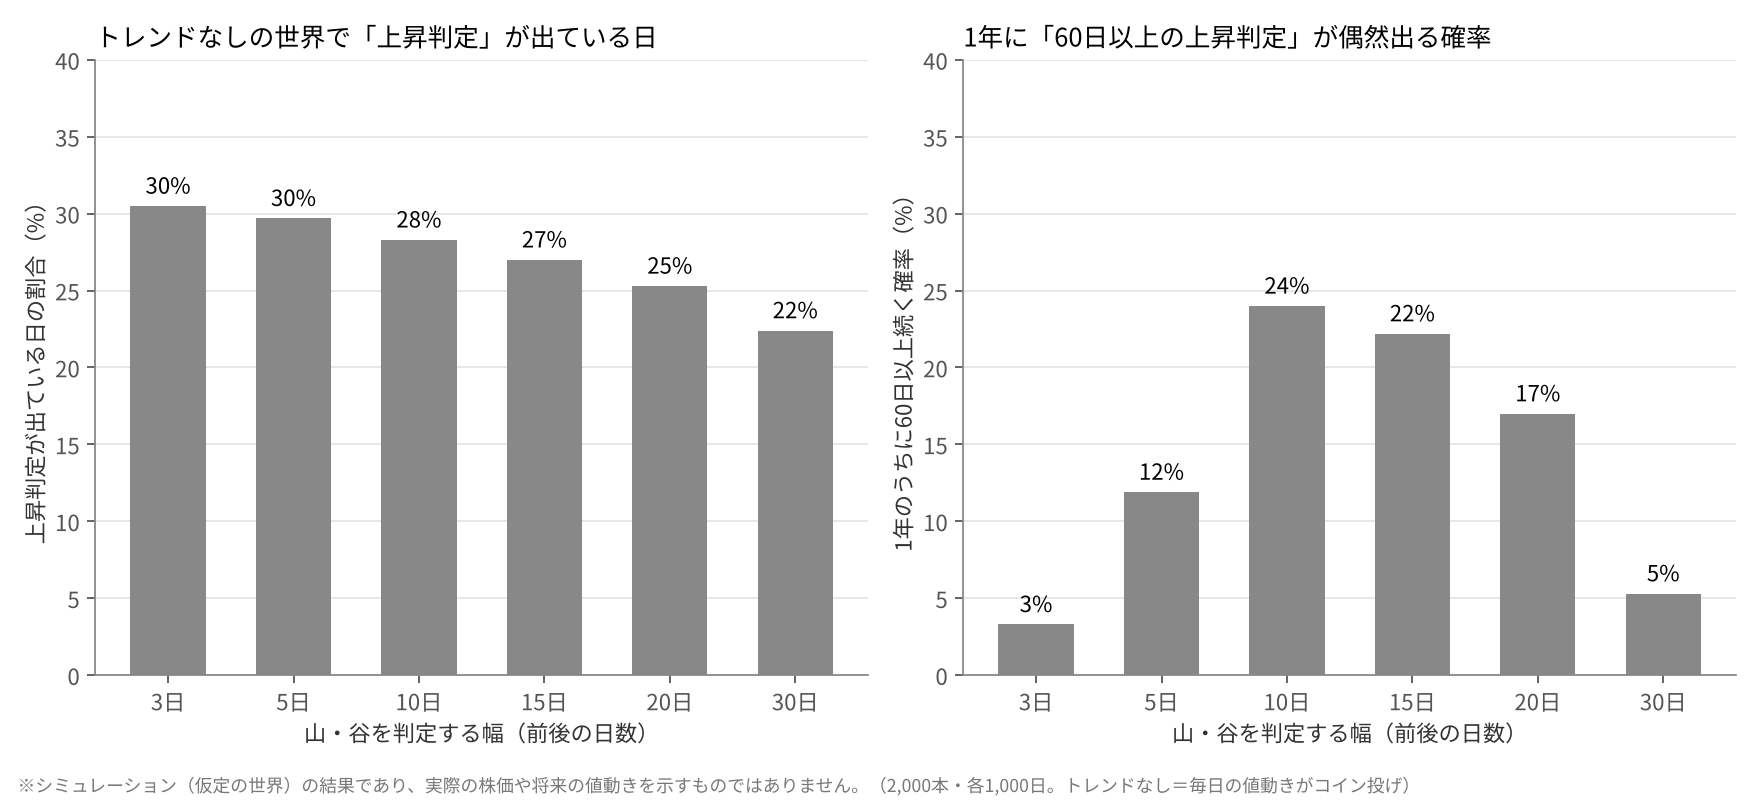
つまり、山と谷が切り上がっているという形だけでは、本物のトレンドか偶然かを区別できない。これはダウ理論の欠陥というより、形に基づく判定が持つ一般的な性質である。
さらに、この世界で「上昇判定のときだけ保有する」戦略を試した。売買コストは片道0.1%とした。上昇判定の日の20日後の平均リターンは、全体の平均との差が△1.0bp(標準誤差±3.2bp)で、ゼロと区別できなかった。bp(ベーシスポイント)は0.01%に当たる。標準誤差は推定値のばらつきの目安で、差がその2倍程度より小さいと偶然と区別しにくい。コスト控除後のシャープレシオは▼0.03であった。シャープレシオは、リスク1単位あたりの収益を示す指標で、ゼロ前後なら、リスクを取った割に報われていないことを意味する。
トレンドのない世界でトレンドを探すルールが収益を生まないのは、当然の結果である。重要なのは、この世界でも「それらしい形」が頻繁に現れる点だ。
効くのは「勢いが続く世界」だけ
次に、トレンドの強さを変えた三つの世界で比較した。
•トレンドなし:前節の世界
•弱いトレンド:上昇期と下降期が交互に訪れ、1日あたりの傾きは±0.08%
•強いトレンド:同様で、1日あたりの傾きは±0.2%
上昇期・下降期は平均約100日続くと仮定した。これらの設定は筆者の仮定であり、実際の市場から推定したものではない。
n=10での結果は次のとおりである。
•トレンドなしの世界:差は△1.0bp(±3.2)、コスト控除後のシャープレシオは▼0.03
•弱いトレンドの世界:差は△19.6bp(±3.0)、同0.04
•強いトレンドの世界:差は△92.1bp(±3.8)、同0.31
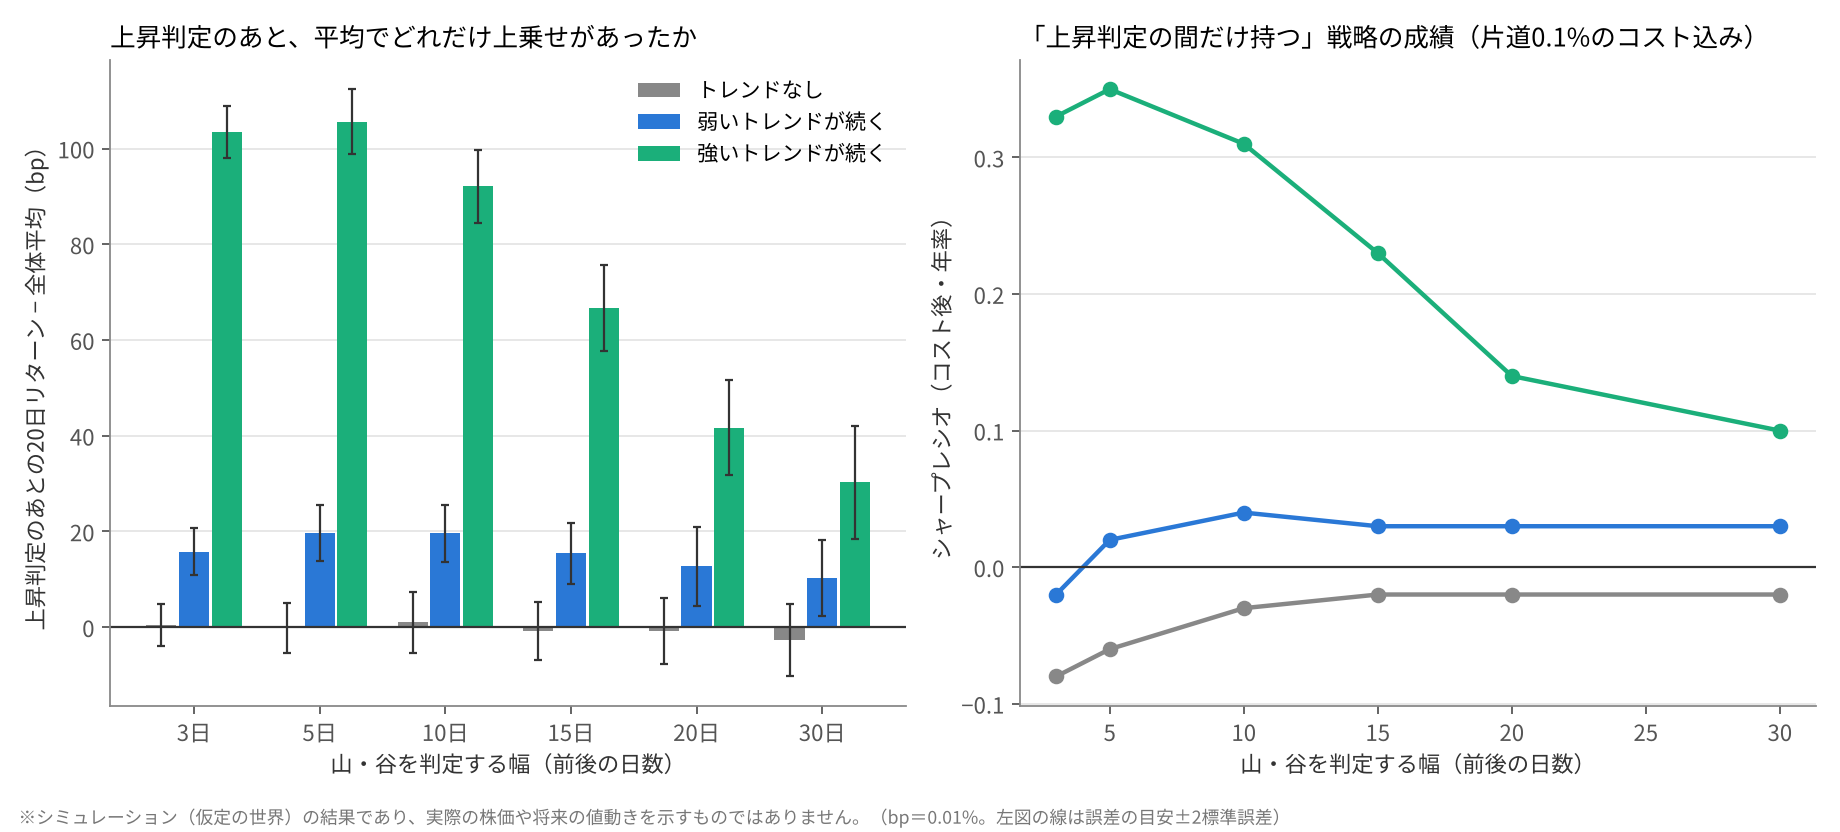
弱いトレンドの世界では、上昇判定のあとのリターンは統計的に有意にプラスだった。しかし、売買コストを差し引くと、戦略としての成果はほとんど残らない(コスト控除前0.07、控除後0.04)。ずっと保有し続けた場合は0.01である。強いトレンドの世界では、コスト控除後で0.31となり、保有し続けた場合の0.04を大きく上回った。
この結果は、ダウ理論の有効性が、ルールの巧拙より前に、相場の性質で決まることを示している。値動きに勢いが続く、すなわちモメンタムのある世界では有効に働き、そうでなければ形は偶然の産物にすぎない。そして、いま自分が観察している相場がどちらなのかは、事前には分からない。
パラメータnの選び方
判定に使う日数nは、利用者が決める数字である。強いトレンドの世界で、nを変えて比べた。
強いトレンドの世界でのコスト控除後シャープレシオは、n=3で0.33、n=5で0.35、n=10で0.31、n=15で0.23、n=20で0.14、n=30で0.10であった。
nを大きくすると判定は慎重になり、だましは減る。その代わり確定が遅れ、トレンドの序盤を逃す。n=5付近をピークに、nが大きいほど成績は低下した。逆にnを小さくすると、売買の切り替えが増える。強いトレンドの世界でも、1年あたりの切り替えは、n=3で約10.8回、n=10で約2.9回、n=30で約0.8回であった。回数が増えるほどコストが累積するため、トレンドのない世界では、n=3でシャープレシオが−0.08まで悪化した。
nは、反応の速さとだまされにくさの交換条件であり、唯一の正解はない。さらに、過去のデータに最もよく合うnを後から探すことは、将来にも通用する保証にはならない。
先行研究
実証研究は、この結論と整合的である。ただし、論点ごとに温度差もある。
Brown、Goetzmann、Kumarによる1998年の研究は、ダウ理論に予測力はないとした1934年の結論を見直し、ハミルトンの社説に基づく売買(1902~1929年)は、リスクを考慮してもプラスであったと再評価した。一方で、論争は決着しておらず、市場のタイミングを狙う戦略は保有し続ける戦略に劣るとする研究もある。
Moskowitz、Ooi、Pedersenによる2012年の研究は、株価指数・為替・商品・債券の先物58種類を1985~2009年で調べ、過去1~12か月の値動きの方向が、その後も続く傾向を広く確認した。ただし、報告された収益は取引コスト控除前であり、先物特有の要因も含むため、現物の株式に同じ強さで当てはまるとは限らない。Hurst、Ooi、Pedersenは、1903年以降の長期データでトレンドに従う戦略の有効性を報告している。
Lo、Mamaysky、Wangによる2000年の研究は、チャートの形の検出を数学的に自動化し、1962~1996年の米国株を分析した。いくつかのテクニカル指標には、実用上の価値がありうる追加的な情報が含まれるとしている。
日本株については、事情がやや異なる。科研費の報告によれば、欧米では数か月から1年の期間で順張り(勢いが続く)が有効とされる一方、日本では、過去リターンの期間が長・中・短のいずれでも逆張り(反転する)が有効とされてきた。ただし、月次では12か月の倍数のラグで例外的に順張りになる季節性の報告もある。また、株式市場全体の直近数か月のリターンがプラスの局面に限れば、日本でも有意なモメンタムが確認されたとする研究(Iihara他、2016年)や、市場の局面が続く場合に限って有意とする研究(Hanauer、2014年)がある。
まとめると、勢いが続く性質には世界的な根拠があるものの、日本株では条件つきで成り立つと理解するのが妥当である。
個人投資家にとっての含意
ここまでの結果を、個人投資家の立場から読み替えてみたい。
第一に、「トレンドが出ている」という言明の重みである。市場には、上昇トレンドに入ったという解説が日々あふれている。しかし本稿の実験が示すとおり、トレンドのない世界でも、そう見える期間は珍しくない。したがって、形が整っていることは、トレンドが存在することの十分な証拠にはならない。形が整ったあとに、どれだけ勢いが続いたかという事後の検証と、業績や需給といった形以外の根拠が必要になる。
第二に、損失の限定という観点である。判定が遅れる以上、ダウ理論で「上昇トレンドの終わり」を確認した時点では、すでに下落がかなり進んでいる可能性がある。図2で見たように、価格が大きく下がっても、次の谷が確定するまで上昇判定が残る場面がある。トレンドの判定と、損失を限定するための水準は、切り分けて考えるのが現実的である。たとえばOBCの例でいえば、直近の谷である8,116円は、「形が崩れる」水準としての意味を持つが、それがそのまま売買の判断基準になるわけではない。
第三に、取引コストと回数である。日々の値動きに敏感に反応するルールは、一見すると有利に見える。しかし本稿の実験では、反応を速めるほど売買の切り替えが増え、コストの影響が大きくなった。個人投資家が手数料やスプレッド(売値と買値の差)を負担することを考えれば、細かな判定の切り替えに付き合うことの代償は小さくない。
第四に、市場環境の見極めである。先行研究が示すように、勢いが続く性質は、市場全体の局面が続くときに強まりやすいとされる。個別銘柄の形だけでなく、市場全体の地合いがどうかを併せて確認する視点は、日本株で特に重要と考えられる。日本株は、欧米に比べて反転の傾向が強いとされるためである。
ダウ理論は、有用な「見立て」を与えるが、「予言」を与えるものではない。見立てを立て、反証されたら修正する。そのための道具として使うのが、最も無理のない付き合い方であろう。
実務上の留意点
以上を踏まえ、ダウ理論を使う際の留意点を整理する。
•形だけで判断しない。ランダムな動きでも形は偶然に現れる。業績や財務といった、企業の稼ぐ力に関する裏づけと併せて見る
•判定の遅れを織り込む。下落が始まっても、上昇判定は一定期間残りうる。損失を限定する水準は、別途決めておく
•過熱の指標は別に確認する。形が整っていても、RSIや乖離が極端な場合がある
•判定に使う期間を、結果を見てから都合よく変えない
•売買回数とコストを意識する。反応を速めるほどコストの影響は大きくなる
•日本株では反転の傾向もあることを忘れない。順張りが常に有効とは限らない
おわりに:本稿の限界
本稿の結論を要約する。
ダウ理論は、山と谷の並びでトレンドを判定する明快な枠組みである。OBCの高値・安値は、教科書的な切り上がりの形を示し、直近の谷8,116円が節目となっている。
しかし、ルールとして実装すると、判定には遅れが伴い、トレンドのない世界でも約10日のうち3日は上昇判定が出る。有効性は、値動きに勢いが続く世界に限られ、弱いトレンドではコスト控除後の成果は小さい。先行研究も、世界的には勢いの持続を支持するが、日本株では条件つきである。
本稿の限界も明記する。
第一に、シミュレーションの結果は、日々の変動幅やトレンドの強さと長さなど、筆者が置いた仮定に依存する。仮定を変えれば数値は変わる。第二に、実際の株価データによる検証は行っておらず、図1も公表水準をつないだ模式図である。第三に、検証したのは「上昇判定のときだけ保有する」という一つのルールにすぎない。
道具は、どのような世界で効き、どのような世界で効かないかを理解したうえで使うべきである。ダウ理論についても、その問いに答える実データでの検証が、今後の課題である。
【参考文献・出典】
•Brown, Goetzmann, Kumar (1998) “The Dow Theory: William Peter Hamilton’s Track Record Re-Considered”, Journal of Finance 53(4), 1311-1333
•Moskowitz, Ooi, Pedersen (2012) “Time series momentum”, Journal of Financial Economics 104(2), 228-250
•Hurst, Ooi, Pedersen “A Century of Evidence on Trend-Following Investing”
•Lo, Mamaysky, Wang (2000) “Foundations of Technical Analysis”, Journal of Finance 55(4), 1705-1765
•科研費報告(石田功)モメンタム・リバーサルに関する報告
•Iihara 他 (2016)、Hanauer (2014):修道大学の論文による整理を参照