本テキストは、トーヨーカネツの大和田社長への インタビューの内容 を書き起こしたものです。大和田社長には、多くの投資家が抱く「15の質問」にお答えいただきました。
【会社名】トーヨーカネツ(6369)
【実施日】2026/08/25
【回答者】代表取締役社長 大和田 能史 氏/取締役 専務執行役員 米原 岳史 氏
【会社概要】
1941年創業。物流センターの搬送・仕分け・保管を支える物流ソリューション事業、LNG・原油などの大型貯蔵タンク建設とメンテナンスを担うプラント事業、環境・防災や産業機械などを展開するみらい創生事業を主な柱とする。2026年3月期の連結売上高は596億17百万円。物流ソリューション事業が349億57百万円で最大の事業となっている。2027年4月には持株会社体制へ移行予定で、事業会社の意思決定迅速化と、M&A・外部アライアンスによる成長を目指している。
Q1
現在の事業ポートフォリオに関して、現在の状況に至るまでの沿革とともに教えてください。
当社は1941年に創業し、当初は橋梁や工業炉など、幅広い製品を手掛けていました。しかし、技術が多岐にわたり非効率であったため、1955年頃に物流とタンクへ事業を集約し、これが当社の二大事業の始まりとなりました。
タンク事業では、技術的に難易度の高い大型の低温タンクやLNGタンクを得意としながら、原油タンクなど様々なタンクを手掛けてきました。一方、物流事業を始めた当時は人間が管理する保管中心の倉庫が多かったものの、同時期に米国で自動化された倉庫が登場し、その後日本でも「ロジスティクス」という言葉が流行り、物流倉庫の機械化が進む中で、当社も物流事業を育ててきました。
2017年頃までは、売上高・利益ともにタンク事業が当社を牽引していましたが、同年頃に物流事業がタンク事業を上回る転換点を迎えたことで、新たな収益の柱が必要になり、2017年に「みらい創生プロジェクト」を発足させました。その後、約100億円規模の事業へと成長し、プロジェクトの事業本部化を経て現在の物流ソリューション、プラント、みらい創生という3事業体制につながっています。
2025年3月期には、過去最高となる売上高604億円を計上しました。足元の売上高構成は、おおむね物流ソリューション事業が6割、プラント事業が2割、みらい創生事業が2割です。
海外展開については、プラント事業が中近東やアジアへ進出していた時期があります。物流ソリューション事業でも、国内空港手荷物搬送システムで85%のシェア(2025年度実績)を持つ強みを基盤に、東南アジアへ展開していました。ただ、現在は国内中心の事業構成であり、2026年3月期の地域別売上高は日本が96.2%、海外が3.8%です。
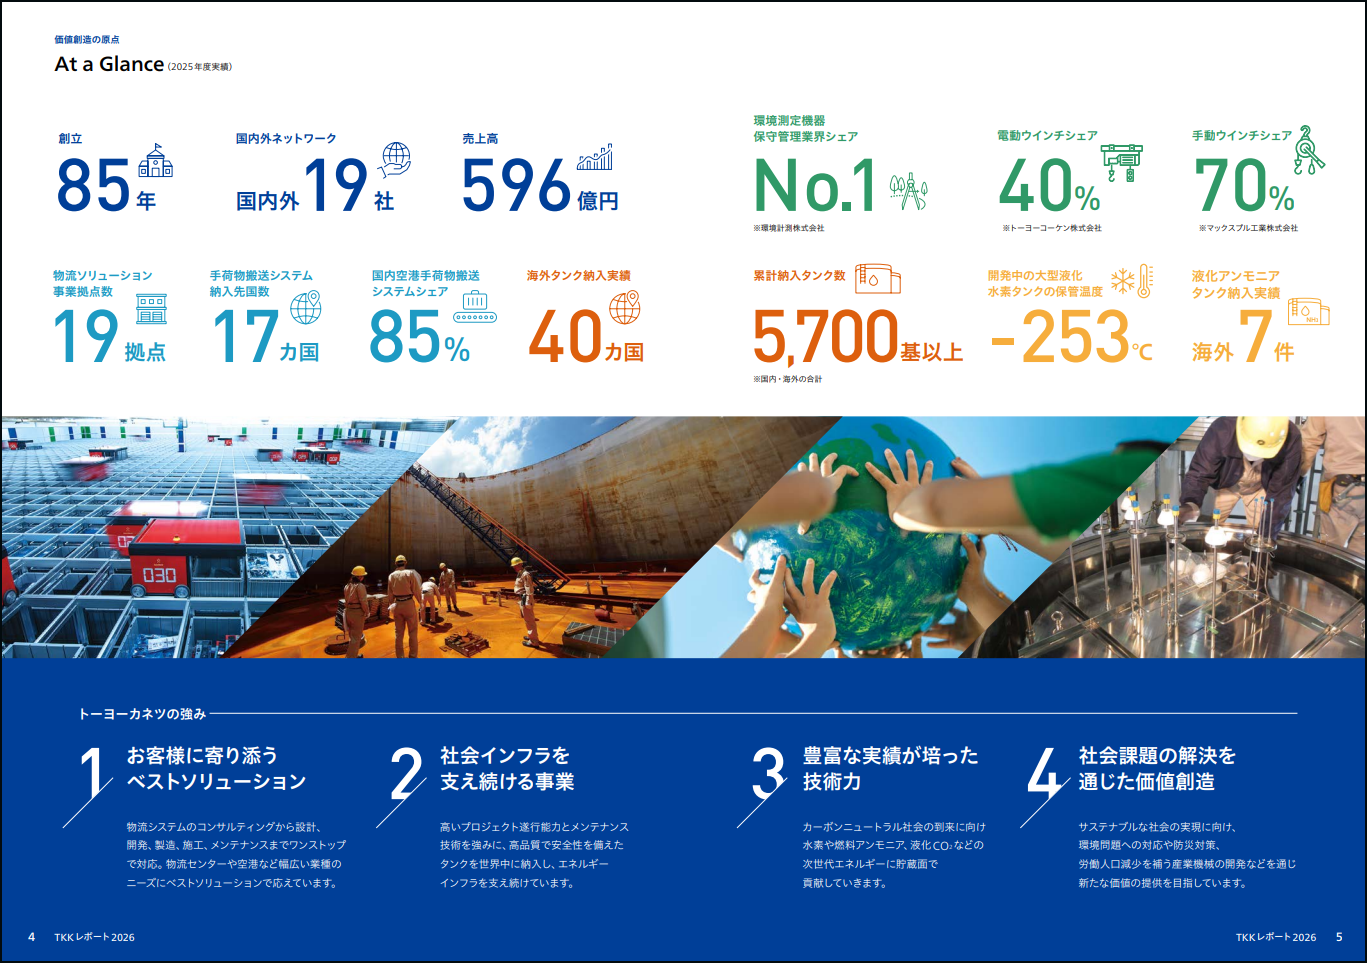 【出所】トーヨーカネツ株式会社「TKKレポート2026」p.4–5
Q2
2017年頃に、売上高・利益の両面で物流事業とタンク事業の順位が逆転した背景には、どのような市場環境の変化と経営判断があったのでしょうか。
物流事業がタンク事業を上回る流れを当社が自ら生み出したと言えれば格好いいのですが、実際には世の中の趨勢によるところが大きかったと思います。
タンク事業では、2017年頃を境に、国家備蓄をはじめとしたエネルギー貯蔵設備の整備投資が一巡したため国内外で新設案件が減少しました。新設案件がなくなったわけではありませんが、当社が得意とする大型LNGタンクなどの案件が減少したことが、タンク事業の売上高が低下した一因です。
一方、国内では2010年前後から物流投資が活発になりました。物流は大きく製造物流と流通物流に分けられますが、当社は流通物流向けに省人化設備を提供してきました。物流投資の活発化に加え、衣料品などを扱う大手スーパーをはじめとする流通業の成長も背景に、限られた経営資源を有効に活用するため、流通物流分野へ事業の軸足を移しました。
さらに、2015年頃からEC市場が拡大し、当社の技術を活用できる領域も広がりました。このようにタンク市場の縮小に加え、物流投資の活発化と流通業向け物流への戦略的な転換、EC市場の成長が重なったことで、2017年頃に両事業の順位が逆転しました。
Q3
Amazonジャパン合同会社(以下、Amazon)は2026年3月期、アスクル株式会社(2678、以下、アスクル)は2025年3月期に、それぞれ売上高の10%を超える主要顧客として開示されています。両社との取引を獲得・拡大できた理由と、評価された技術やサービスを教えてください。
一つは、当社の技術が受け入れられたことです。当社は1960年、米国のラピスタン社からコンベヤー技術の提供を受けました。同社はその後の企業再編を経て、現在の世界的なマテリアルハンドリング(マテハン)メーカーであるデマティック社につながっており、当社との関係も続いています。
当時デマティック社が世界展開した「マルチシャトル®」は、従来の自動倉庫より数倍速い入出庫能力を持つ自動倉庫であり、当社はいち早く導入し、Amazon向けに改良を重ねました。当社とAmazonの取り組みは、契約上は正式な共同開発ではありませんが、共同開発に近い取り組みでした。
Amazonには、グローバルで標準化された物流の仕組みがあります。一方、日本では限られた土地で高い処理能力と品質が求められます。そこで、当時のAmazonジャパンのトップが当社のマルチシャトルを高く評価し、米国本社の説得を経て、日本にはグローバル標準とは異なる仕組みが導入されました。標準化を徹底するAmazonが、日本だけ特別な仕組みを認めたことは、非常に大きな一歩でした。
初回の導入案件ではお客様のご要望が高く、試行錯誤を重ね、非常に苦労いたしました。しかし、その経験を通じて、厳しい要求水準を吸収し、2件、3件と受注を重ねるごとにシステムも洗練され、業績にも寄与するようになりました。その後は、Amazonから「この仕組みなくして物流センターは立てられない」と言われるまでになりました。注文から配送までの短いリードタイムに当社の製品が対応できたことが、評価につながったのだと思います。
一方、アスクルとはAmazonより前から取引があります。プラス株式会社のアスクル事業が分社化され、オフィス用品通販事業者として独立した頃から、同社の物流センターを継続して手掛けてきました。その信頼関係を基盤に、最新大型の仕組みをアスクルにも導入しました。両社への導入実績を一つのモデルとして、ほかのEC事業者へ横展開できたことも、大きな相乗効果になりました。
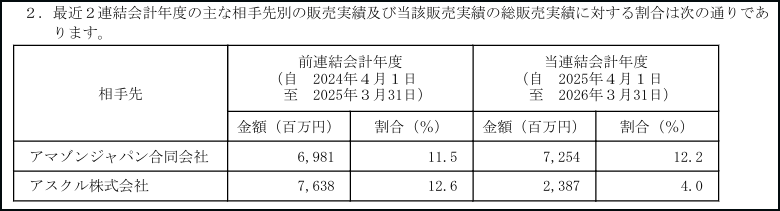 【出所】トーヨーカネツ株式会社「2026年3月期有価証券報告書」p.16
Q4
物流ソリューション事業では、どのような領域で受注し、新規案件と継続案件からどのように収益を上げていますか。
当社の3大受注領域はEC、生協、国内空港です。国内空港の手荷物搬送システム(BHS)では2025年度実績で85%、生協向けピッキングシステムでは70%以上のシェアを持ち、生協物流で国内No.1となっています。
このほか、量販店や、荷主に代わって物流業務を包括的に受託する3PL(サードパーティー・ロジスティクス)事業者なども主要な顧客です。
最近は、世界中から優れた製品を選び、組み合わせて提案してほしいというお客さまが増えています。当社はキーとなる部分を自社で開発し、それ以外は他社製品を選定して、物流センター全体のシステムとして提案します。こうしたエンジニアリング機能に加え、納入後のメンテナンスまで担う、売りっぱなしにしない姿勢が、お客さまからの信頼につながっていると考えています。
収益については、2026年3月期の物流ソリューション事業の売上高は349億57百万円で、このうちメンテナンスを中心とするサービス売上高は123億円でした。メンテナンスの利益率は新規案件の約3倍です。新規案件を獲得しながら、収益性の高いメンテナンスで利益を確保することが、物流ソリューション事業の収益構造です。
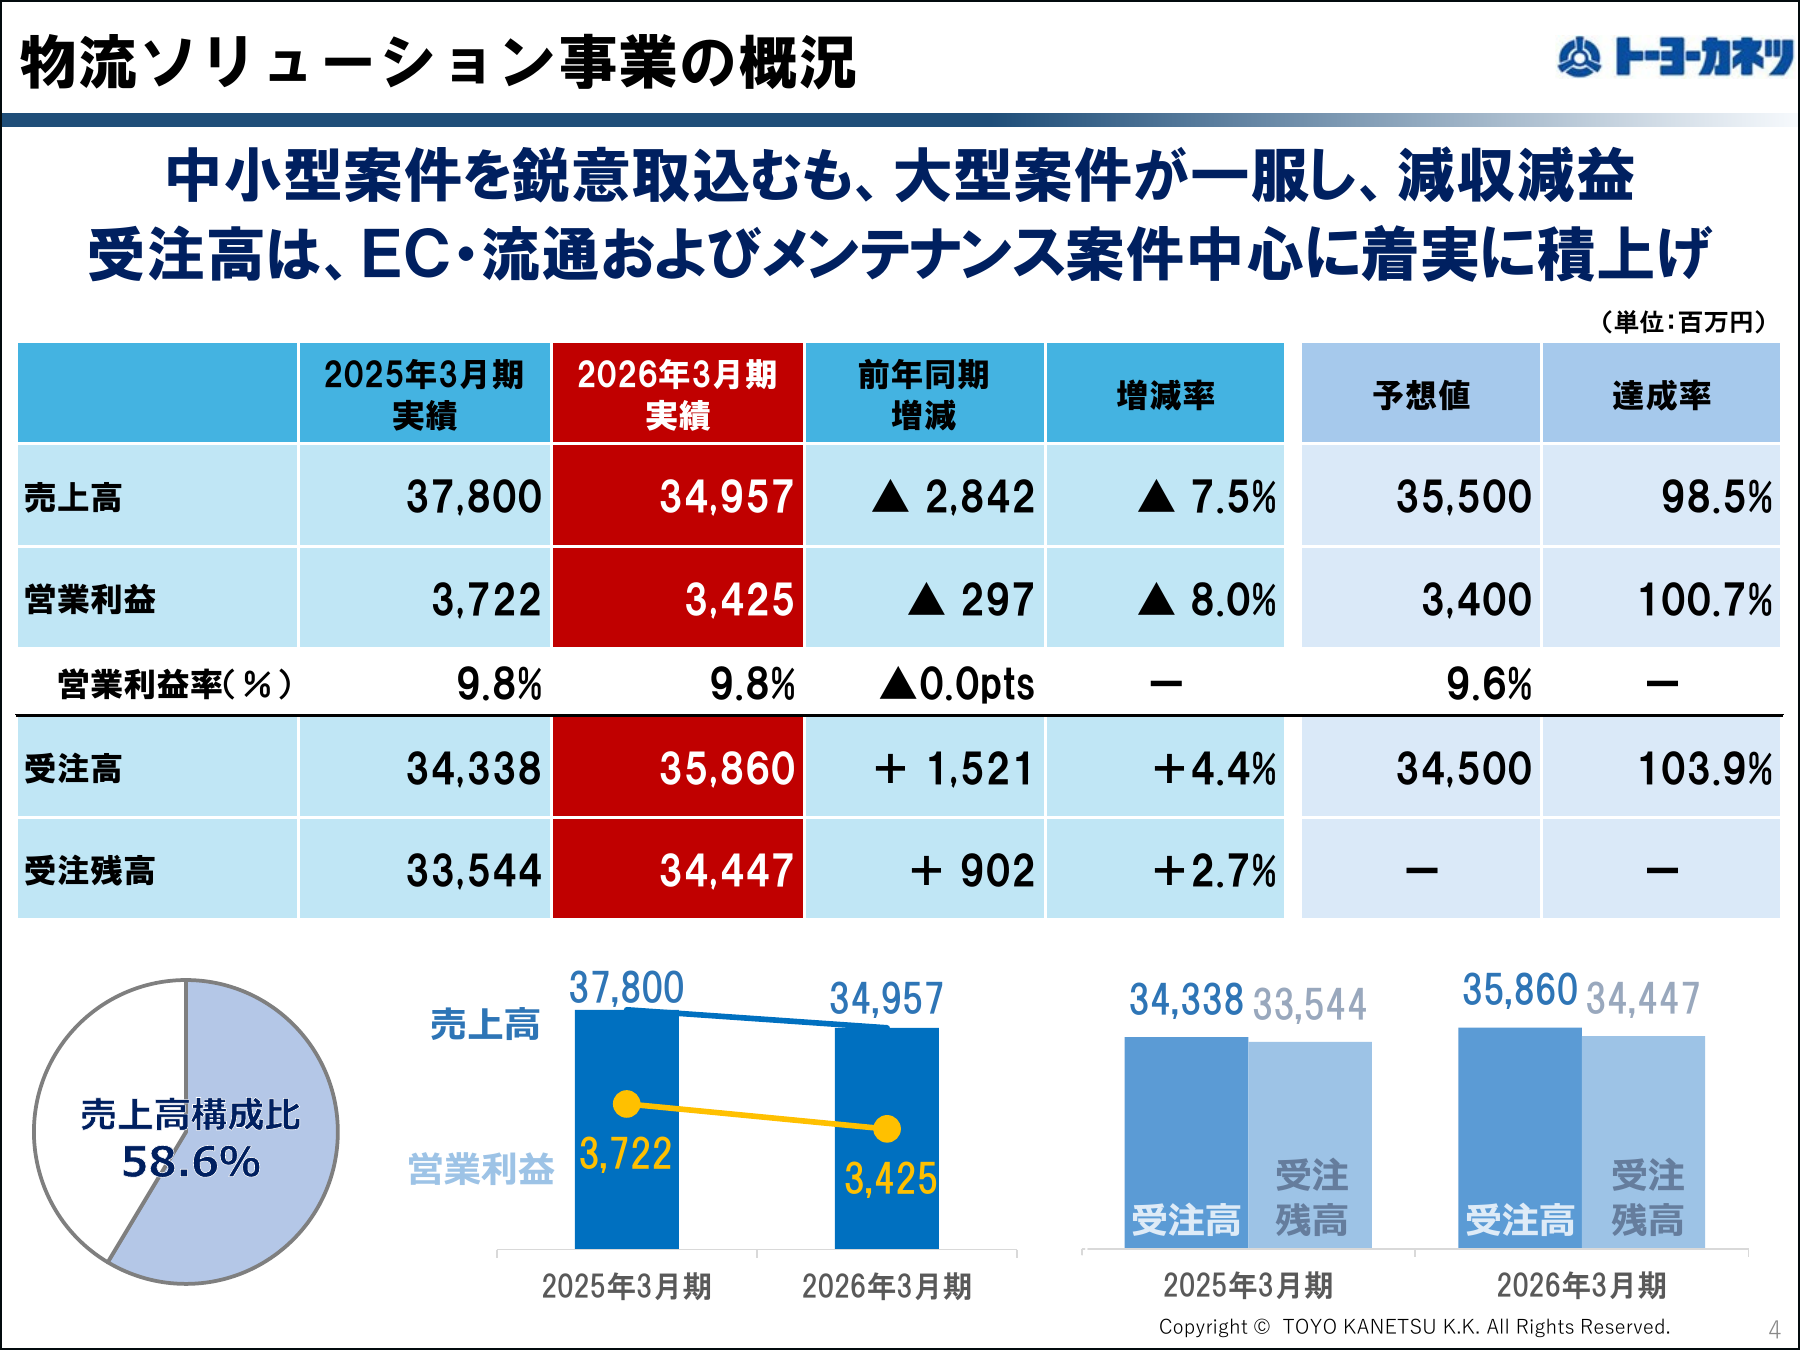 【出所】トーヨーカネツ株式会社「2026年3月期 決算説明会資料」p.4
Q5
製品中心の事業から、エンジニアリングを核とする事業へ転換した背景と、その成果を教えてください。
転換点は、2002年に物流事業を分社化し、トーヨーカネツソリューションズを設立したタイミングです。それまでは、米国企業から導入した技術を基に、コンベヤーを中心に販売していましたが、製品だけでは厳しいコスト競争に巻き込まれます。
当時は、搬送速度などで競合より優れた機器の開発を進めていましたが、性能面で先行してもすぐに追い付かれ、大手競合は大量調達によって部品を安く仕入れられるため、コスト面で逆転されてしまいます。製品の性能や価格だけでは勝てないと考えました。
そこで、コンベヤーの速度のような製品の性能を競うのではなく、お客さまの立場で「物流センターにはどのような機能が必要で、どのような成果が求められるか」を考える、お客様の課題を解決するソリューション事業へ転換しました。そのためにシステムエンジニアを徐々に増やし、お客さまへのコンサルティングを進めてきました。
このエンジニアリング機能があるからこそ、自社で開発すべきコア技術と、外部から調達すべき製品を見極め、最適な物流システムとして組み合わせられます。現在の受注には他社から調達した製品も多く含まれており、これがエンジニアリングを本格化した成果だと考えています。
Q6
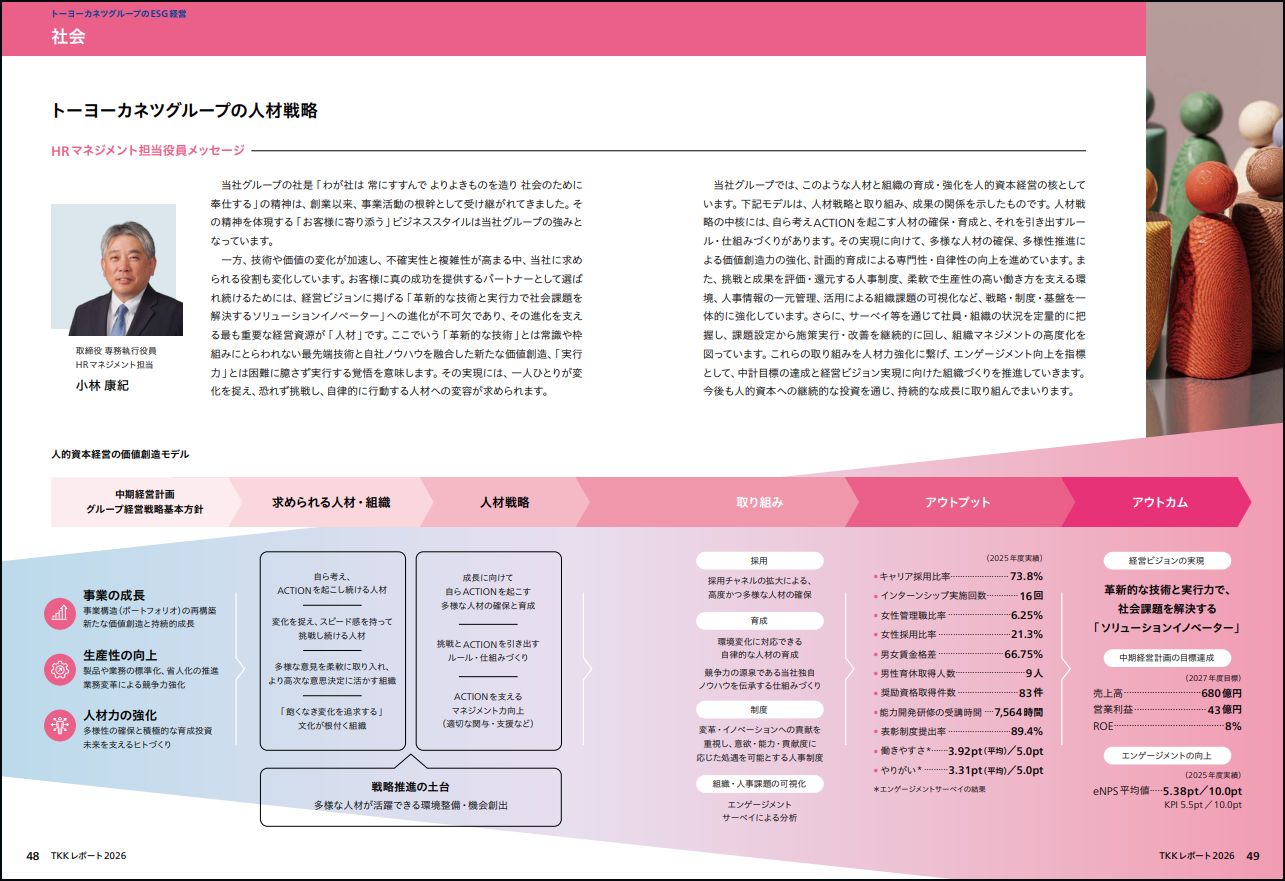
組織力を高めるための人的資本投資について、特に重視している点や、特徴的な制度・仕組みがあれば教えてください。
人的資本について各社が力を入れている中で、当社だけの特別な取り組みがあるかというと、正直なところ多くはありません。ただ、階層別研修を実施しているほか、ものづくりの会社として、社員が希望する理系分野の講演や講座へ積極的に参加できるようにしています。資格取得に対する奨励金制度も数年ごとに見直しています。
現在は、新人事制度の導入も進めています。当社は、地味で真面目な会社です。さまざまなことを慎重に検討する一方、完成度がかなり高くなるまで、なかなか実行へ移さない傾向があります。
そこで、「60点でもよいから、まずやってみる」という考え方に基づき、積極的に有言実行する人を評価する制度へ変えていきます。慎重に考えるだけでなく、実際に行動へ移す人を後押ししたいと考えています。
これまでは、教育制度と昇格・昇進が十分に結び付いていませんでした。新制度では、一定の知識を身に付けた人が上の役割へ進み、そこで実力を発揮できるよう、教育制度と人事制度を連動させます。2026年10月から導入を始め、2027年4月から本格的に運用する予定です。
 【出所】トーヨーカネツ株式会社「TKKレポート2026」p.48–49
Q7
事業ポートフォリオの全体最適に向けて、短中期的にどのような見直しを進めようとしていますか。
一つは、第三の柱として育ててきた、みらい創生事業の方向性を明確にすることです。前中計までは、複数の事業を積み上げた結果、約100億円規模になったという状態でした。そこで現在の中計では、環境・防災分野へ軸足を定め、グループ各社の技術を組み合わせてシナジーを生み出す取り組みを進めています。
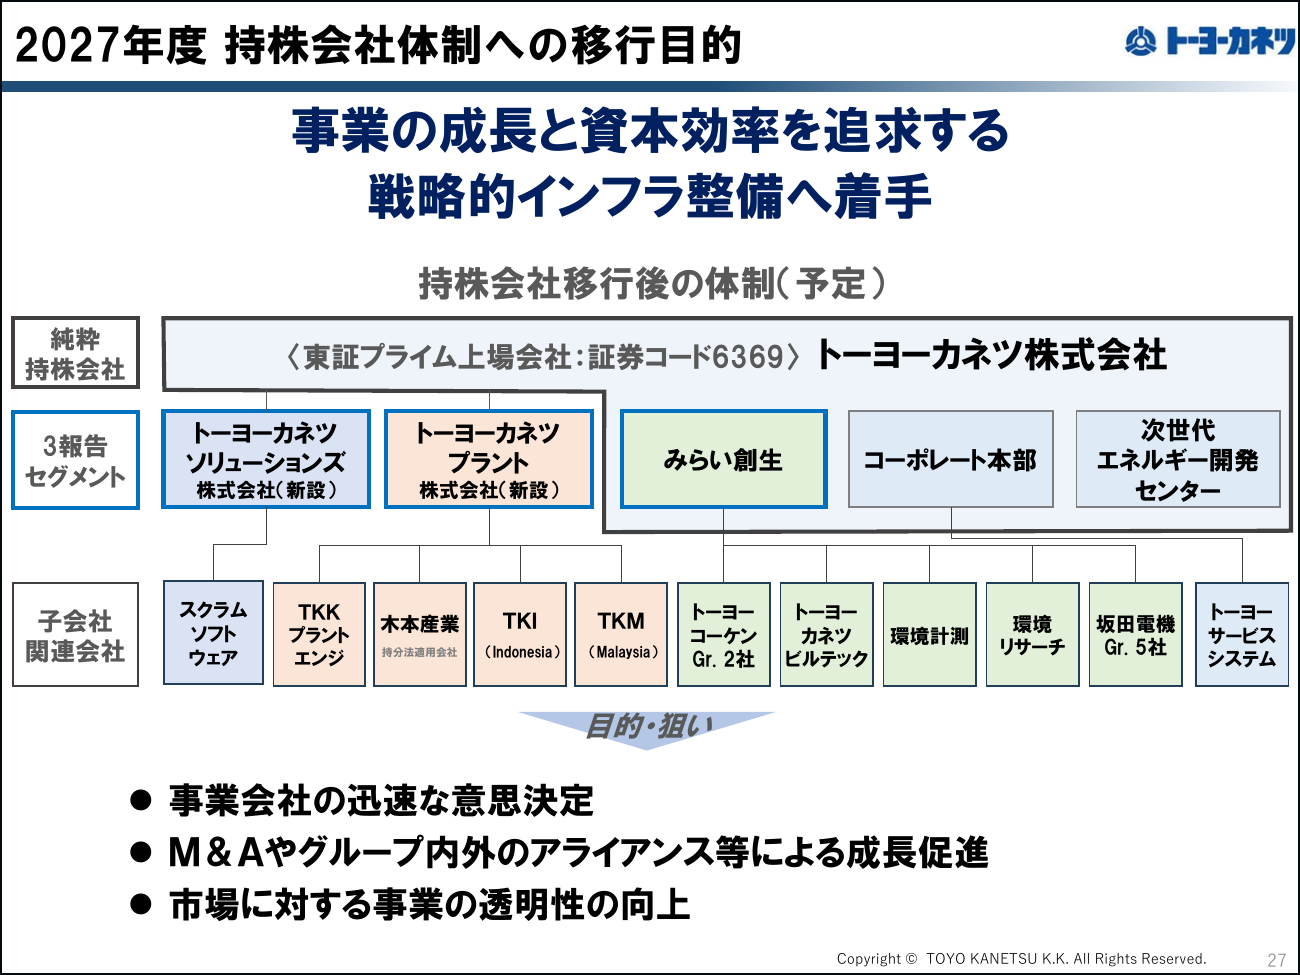
もう一つ重要なのが、主力事業をさらに成長させるための経営体制の見直しです。これまで、プラント事業が落ち込んだときに物流ソリューション事業が補うなど、両事業がバランスを取りながら経営してきました。しかし、両事業はお客さまも必要な技術も異なります。この先さらに一歩進むには、それぞれが独立して成長する必要があると考え、両事業を事業会社とする持株会社体制へ移行することにしました。
持株会社化には、外部との連携を進めやすくする狙いもあります。当社はこれまで、自前で事業を進め、外部の力にあまり頼らずにやってきました。しかし、事業環境が大きく変化する中、外部の技術や力を取り込まずに大きく成長することは難しくなっています。持株会社化により各事業の状況が見えやすくなることで、外部から手を組みやすくなると考えています。
実際、当社は外部からは「環境、タンク、物流と、何をしている会社か分からない」と見られてきました。事業を明確に分け、それぞれの会社が自ら成長できる体制を作ることが、持株会社化の第一の狙いです。
現在は、2030年までの構想を3つに分けた中計の第2フェーズにあります。この期間に持株会社体制を整えるとともに、建築など苦戦している分野を含め、みらい創生事業のポートフォリオも見直します。事業の整理と人材の再配分を進めて成長基盤を整えたうえで、次の中計ではアライアンスも活用し、飛躍的な成長につなげたいと考えています。
 【出所】トーヨーカネツ株式会社「2026年3月期 決算説明会資料」p.27
Q8
持株会社後に事業の取捨選択を進める際、資本配分の基準をどのように考えていますか。
現在、当社が開示している経営KPIはROEで、本業で8%を達成することを目標にしています。過去にはROEが9%台となった時期もありましたが、政策保有株式や土地の売却益が含まれていたため、まずは一時的な利益に頼らない8%を基準としています。
一方、当社が認識している株主資本コストは(安定した収益構造の特性を踏まえ)6.5~7%程度であり、現在のROEとほぼ同じ水準です。金利が上昇する中では、株式投資家からは8%を超えるROEを期待されると考えており、そこへ到達できていないことは当社の課題です。
持株会社化後は、物流ソリューション事業とプラント事業がそれぞれ事業会社となるため、各社の成長や資本効率を見るうえで、ROICやWACCなどのKPIも整備する必要があります。経営レベルではすでにROICを議論し、おおよその水準も把握していますが、事業別の経営KPIとして本格的に整備・活用するのはこれからです。
ただ、現在は事業を拡大し、売上高を伸ばすステージにあります。そのため、現段階では指標面に多少目をつぶりながら、まずは事業規模を大きくする方向で経営を進めています。
当社はコストを管理・削減する力にはたけている一方、売上高を伸ばすことは得意ではありませんでした。だからこそ、今は成長力を高め、2030年度に売上高900億円を実現することを優先しています。その段階では、各種財務指標を社内でより正確に把握し、外部にも開示したうえで、経営KPIとして本格的に活用していきたいと考えています。
Q9
ROEの議論に関してはROEと株主資本コストのスプレッドをいかに大きくするかが本質ですが、各事業のROICやWACC、その差であるEVAスプレッドを現在どの程度把握しており、持株会社化後はどのように可視化していく考えですか。
正確な数値は開示していませんが、社内では一定の数値を把握しています。物流ソリューション事業のROICは比較的高いものの、スプレッドはそれほど大きくありません。
ただ、現在のセグメント別BSは一定の前提を置いて作成しているため、事業ごとの投下資本やスプレッドを正確に把握するには十分ではありません。さまざまな事業が混在しており、連結数値だけでは各事業の実態が見えにくいことも課題です。
持株会社化によって一つの事業が一つの会社になれば、各事業のBSが明確になり、ROICやWACC、EVAスプレッドをより正確に把握できるようになります。各事業の資本効率を可視化し、中長期的な経営の考え方を投資家へ伝えやすくすることは、次のステージで取り組みたいと考えています。
Q10
株主還元と再投資を含むキャッシュアロケーションをどのように考えていますか。
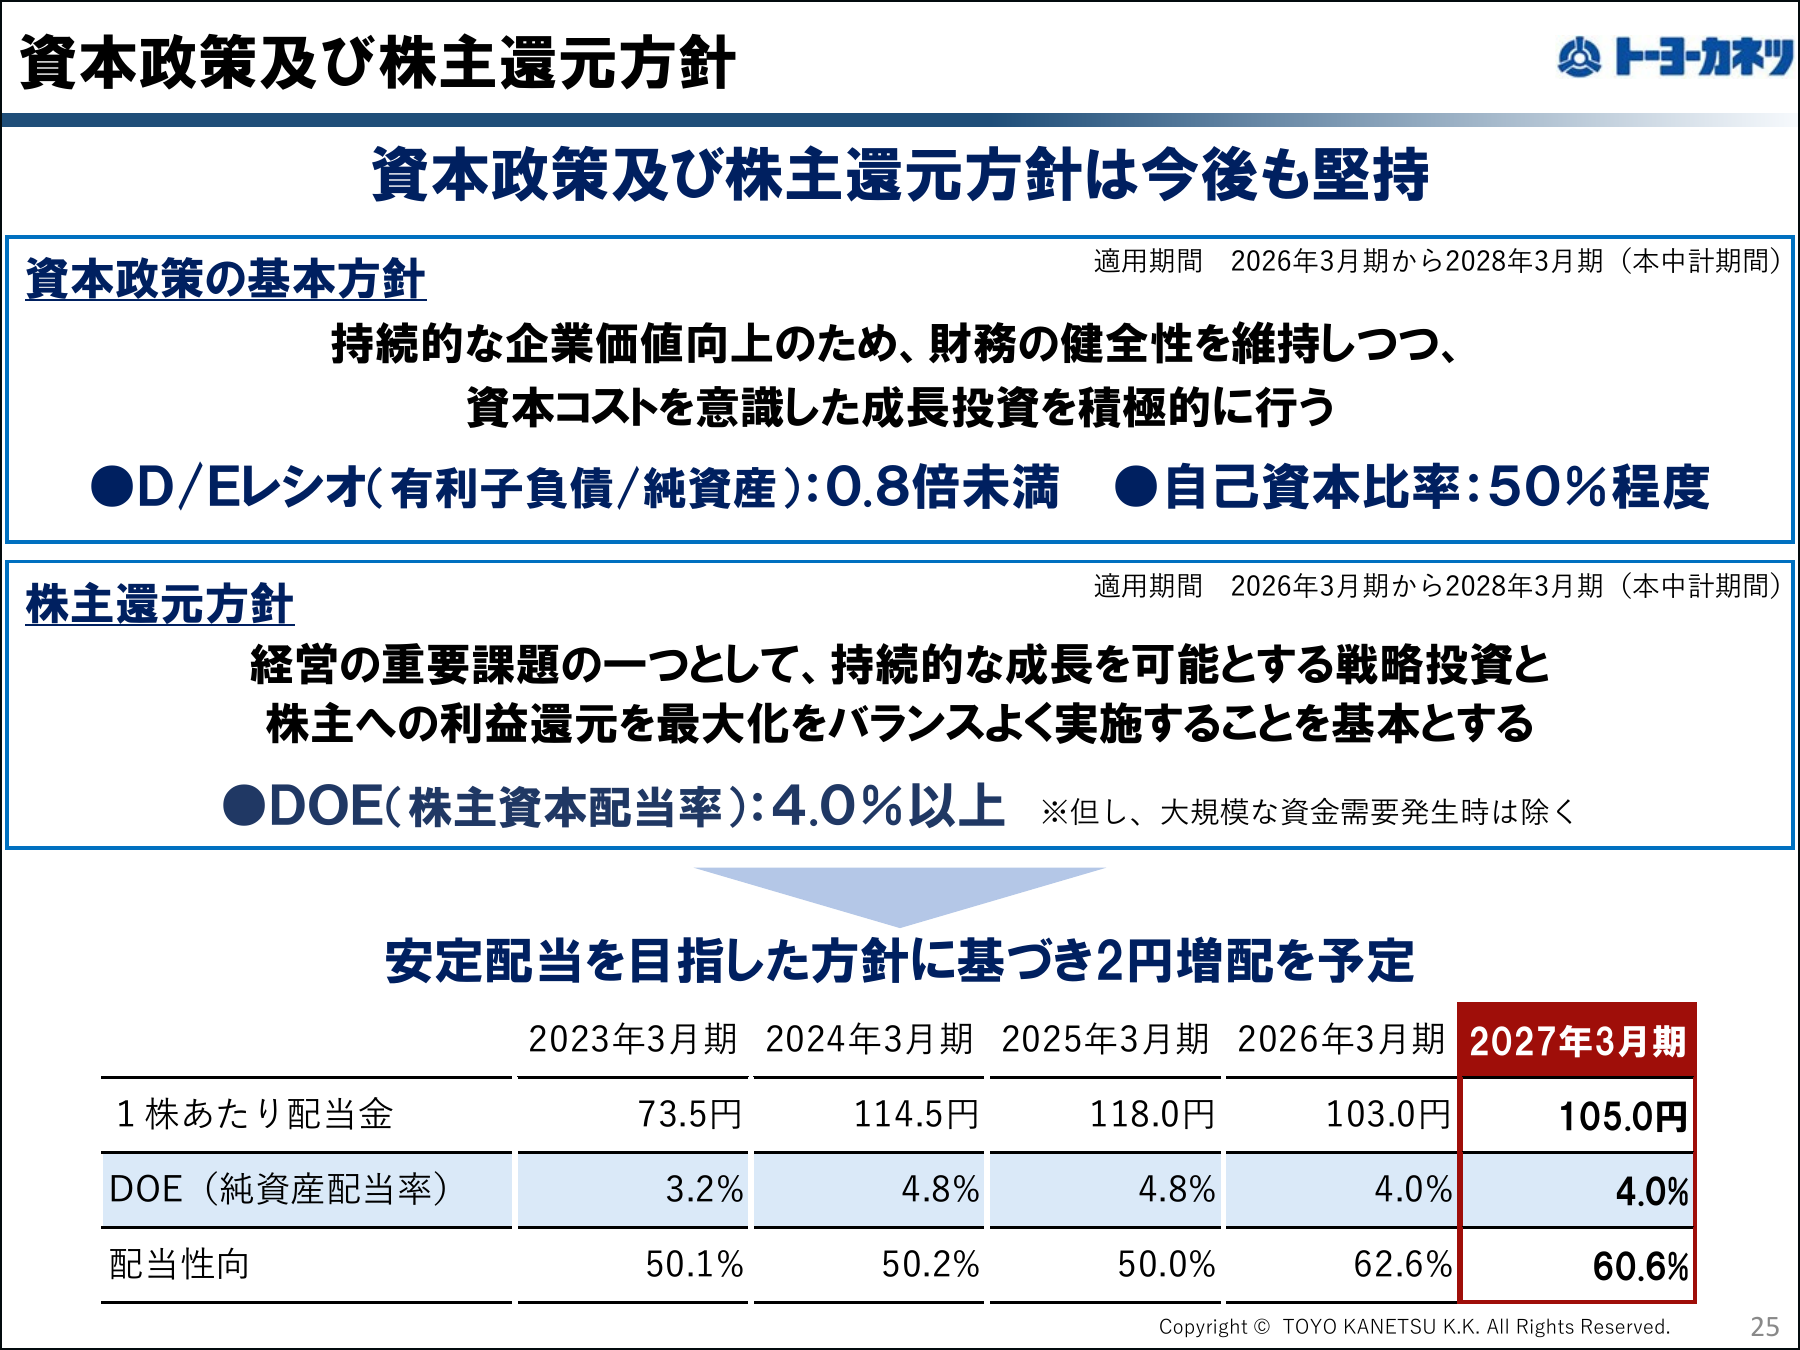
当社は従来から、配当性向50%を基本としてきました。現在の中計では、ROE8%と配当性向50%を前提に、株主資本配当率(DOE)4%以上を採用しています。そのため、株主還元の考え方を大きく変えたわけではありません。
この方針に基づき、獲得した利益の半分を株主のみなさまへ還元し、当社に残る半分を投資へ充当します。2026年3月期末の自己資本比率は58.0%であり、自己資本はすでに十分な水準にあると考えているため、内部留保を積み増すこと自体を目的とはしていません。各種財務指標や取引上の与信を担保できる水準の自己資本は維持しながら、それを超える資金は成長投資へ振り向ける方針です。
 【出所】トーヨーカネツ株式会社「2026年3月期 決算説明会資料」p.25
Q11
既存事業への追加投資、新規投資やM&Aを含め、今後の投資内容をどのように考えていますか。
まず必要なのは成長投資です。特に物流ソリューション事業を成長させなければならないと考えています。現在の売上規模は約370億円程度ですが、当社の資金力で大手マテハンメーカーを買収することは難しいと考えていますが、まずは自助努力で450億円程度まで成長できるとみています。
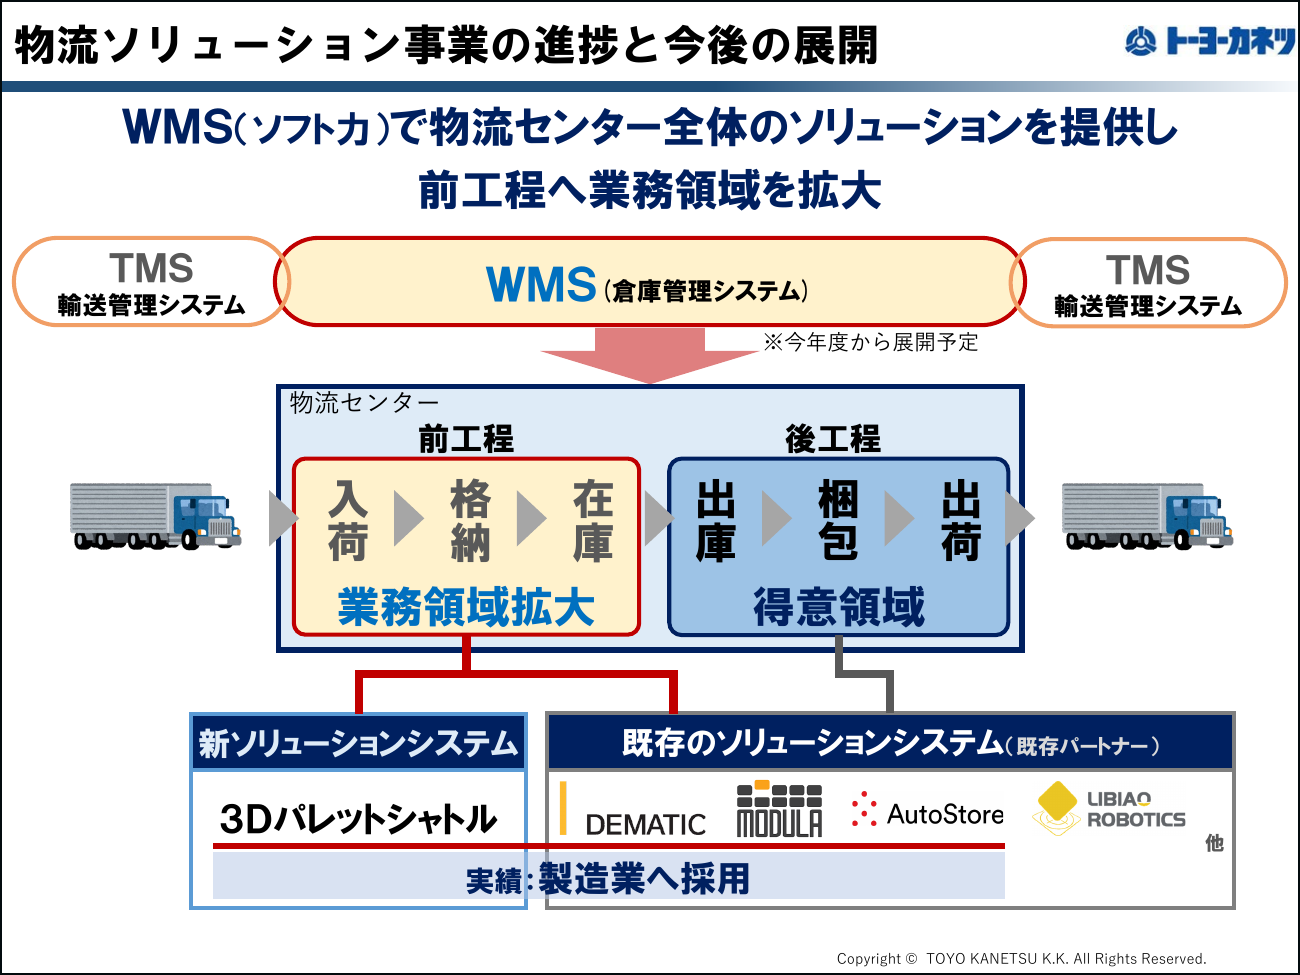
当社はこれまで、物流センターの入荷・保管・出荷のうち、主に出荷工程を手掛けてきました。出荷は作業人員が多く、省人化によってお客さまの物流コストや人件費を削減できるためです。しかし、事業規模をさらに拡大するには、入荷・保管を含む物流センター全体へ領域を広げる必要があります。
そのために進めているのが、WMS(倉庫管理システム)の開発です。この2年ほどは、ソフトウェア会社を対象とするM&Aも実施し、開発体制を強化してきました。WMSで入荷から出荷までの情報を一元管理できれば、入荷・保管に必要な機器を外部から調達して組み合わせ、物流センター全体のシステムとして提案できます。これによって、450億円程度までは成長できると考えています。
さらに、2030年には物流ソリューション事業で600億円を目指しています。450億円から先の約150億円は、ソフトウェアの開発だけでは難しく、外部企業とのアライアンスが必要です。どの企業と組むかは今後の課題ですが、その実現に向けて積極的に投資していきます。
 【出所】トーヨーカネツ株式会社「2026年3月期 決算説明会資料」p.17
Q12
物流ソリューション事業以外では、どのような投資を検討していますか。
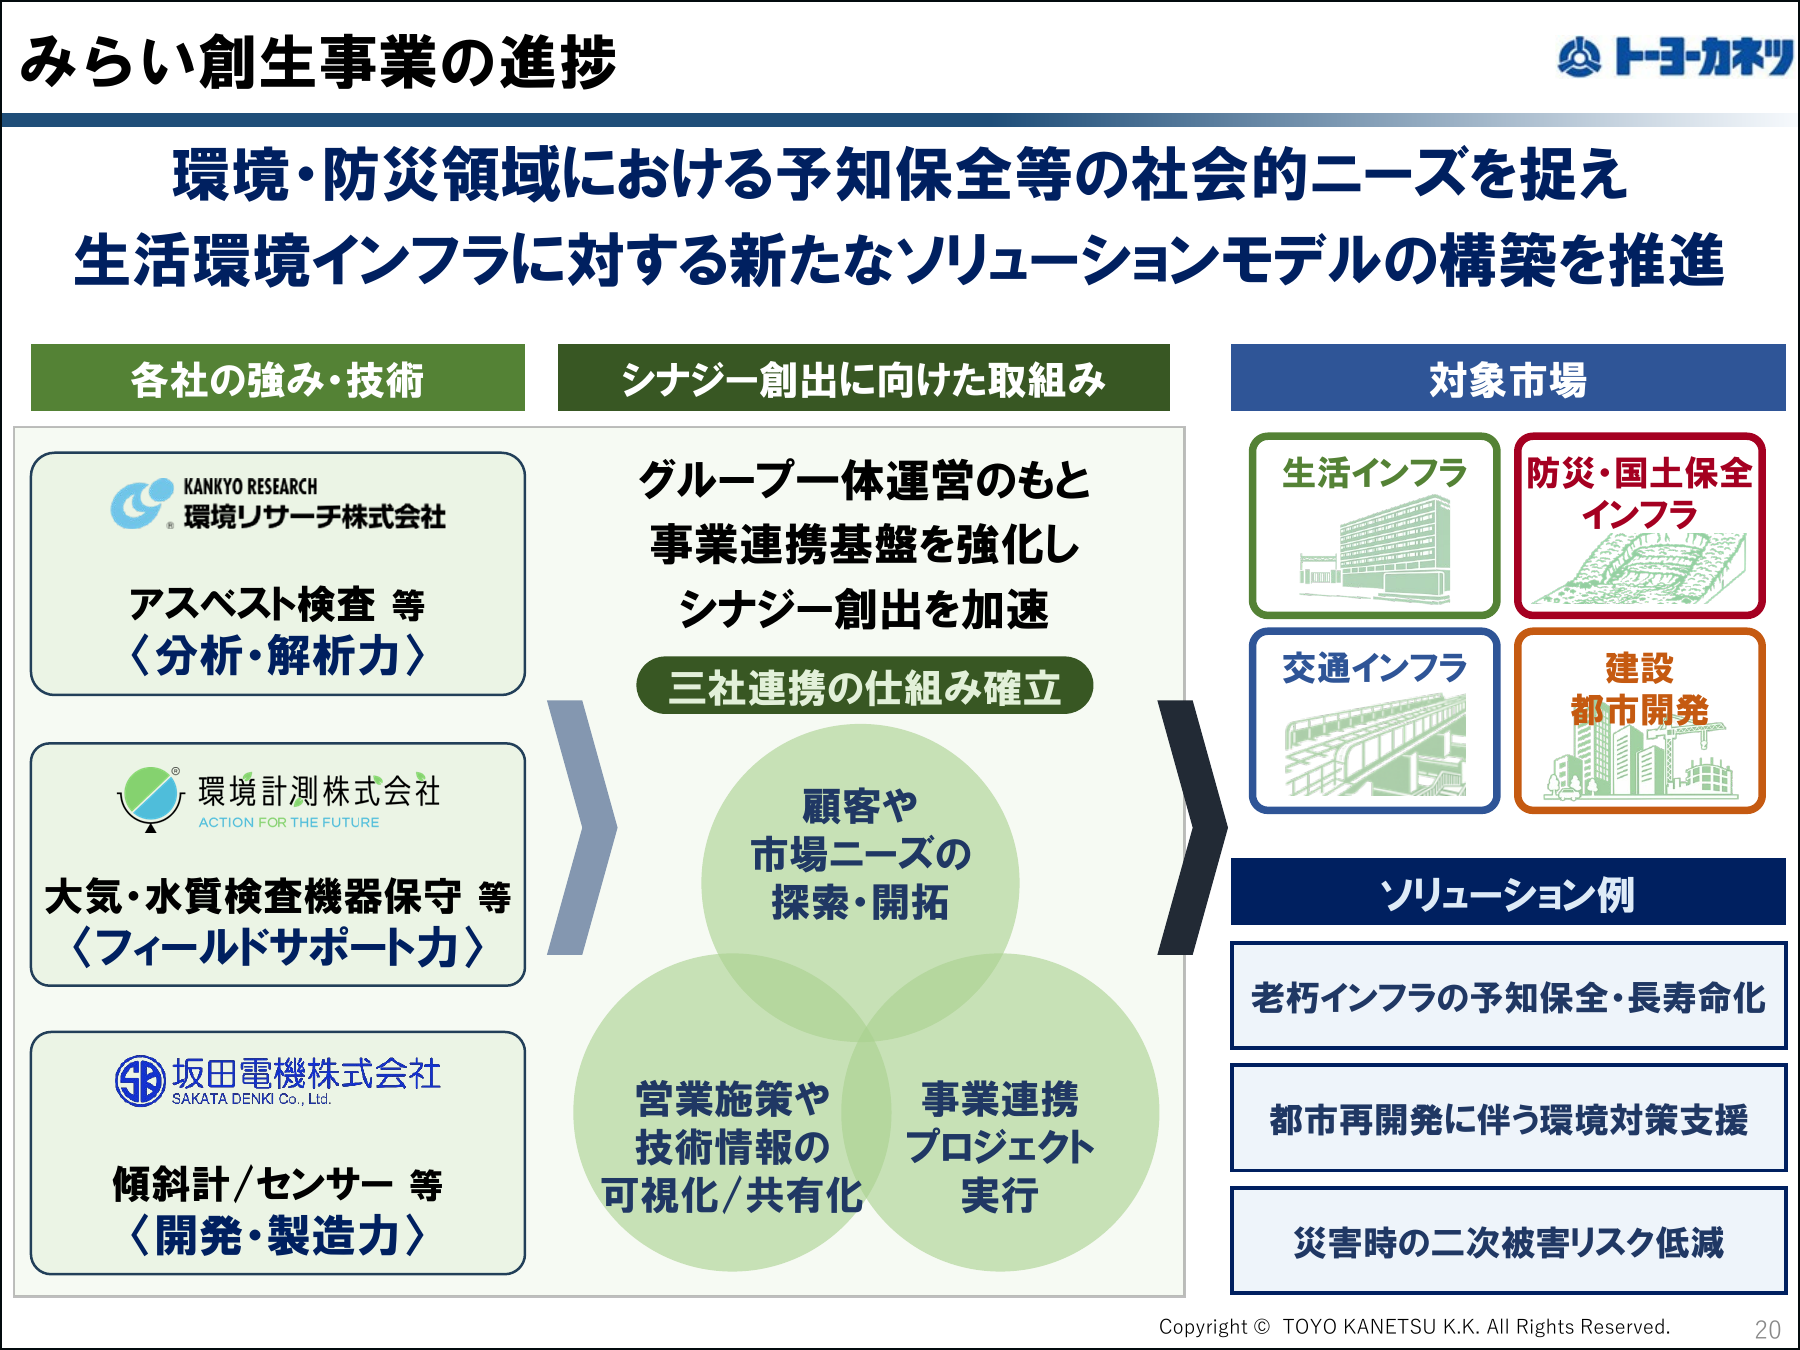
物流ソリューション事業以外の成長投資としては、みらい創生事業への投資を考えています。環境・防災分野に関連するグループ会社が3社ほどあるため、まずは各社の技術を組み合わせ、シナジーによる成長を目指します。それでも十分な成長につながらなければ、M&Aも選択肢になります。
一方、今後必要になるのは成長投資だけではありません。各地で災害が相次ぐ中、BCP(事業継続計画)への投資も必要です。BCPとは、非常事態の際に事業資産の被害を最小限に抑え、事業を継続・早期復旧するための計画と準備を指します。
そのBCPの重要性を改めて認識したのが、2023年6月の豪雨による和歌山工場の浸水です。工場の一部が浸水し、一時的に業務を停止しましたが、大きな影響には至りませんでした。この経験を踏まえ、今後は主力事業を守るための投資も進めなければなりません。次の中計での実施を中心に考えていますが、場合によっては現在の中計後半から始める可能性もあります。
 【出所】トーヨーカネツ株式会社「2026年3月期 決算説明会資料」p.20
Q13
2030年までを見据え、個人的に最も期待しているテーマは何ですか。また、それを収益成長につなげるために、最も必要なものは何でしょうか。
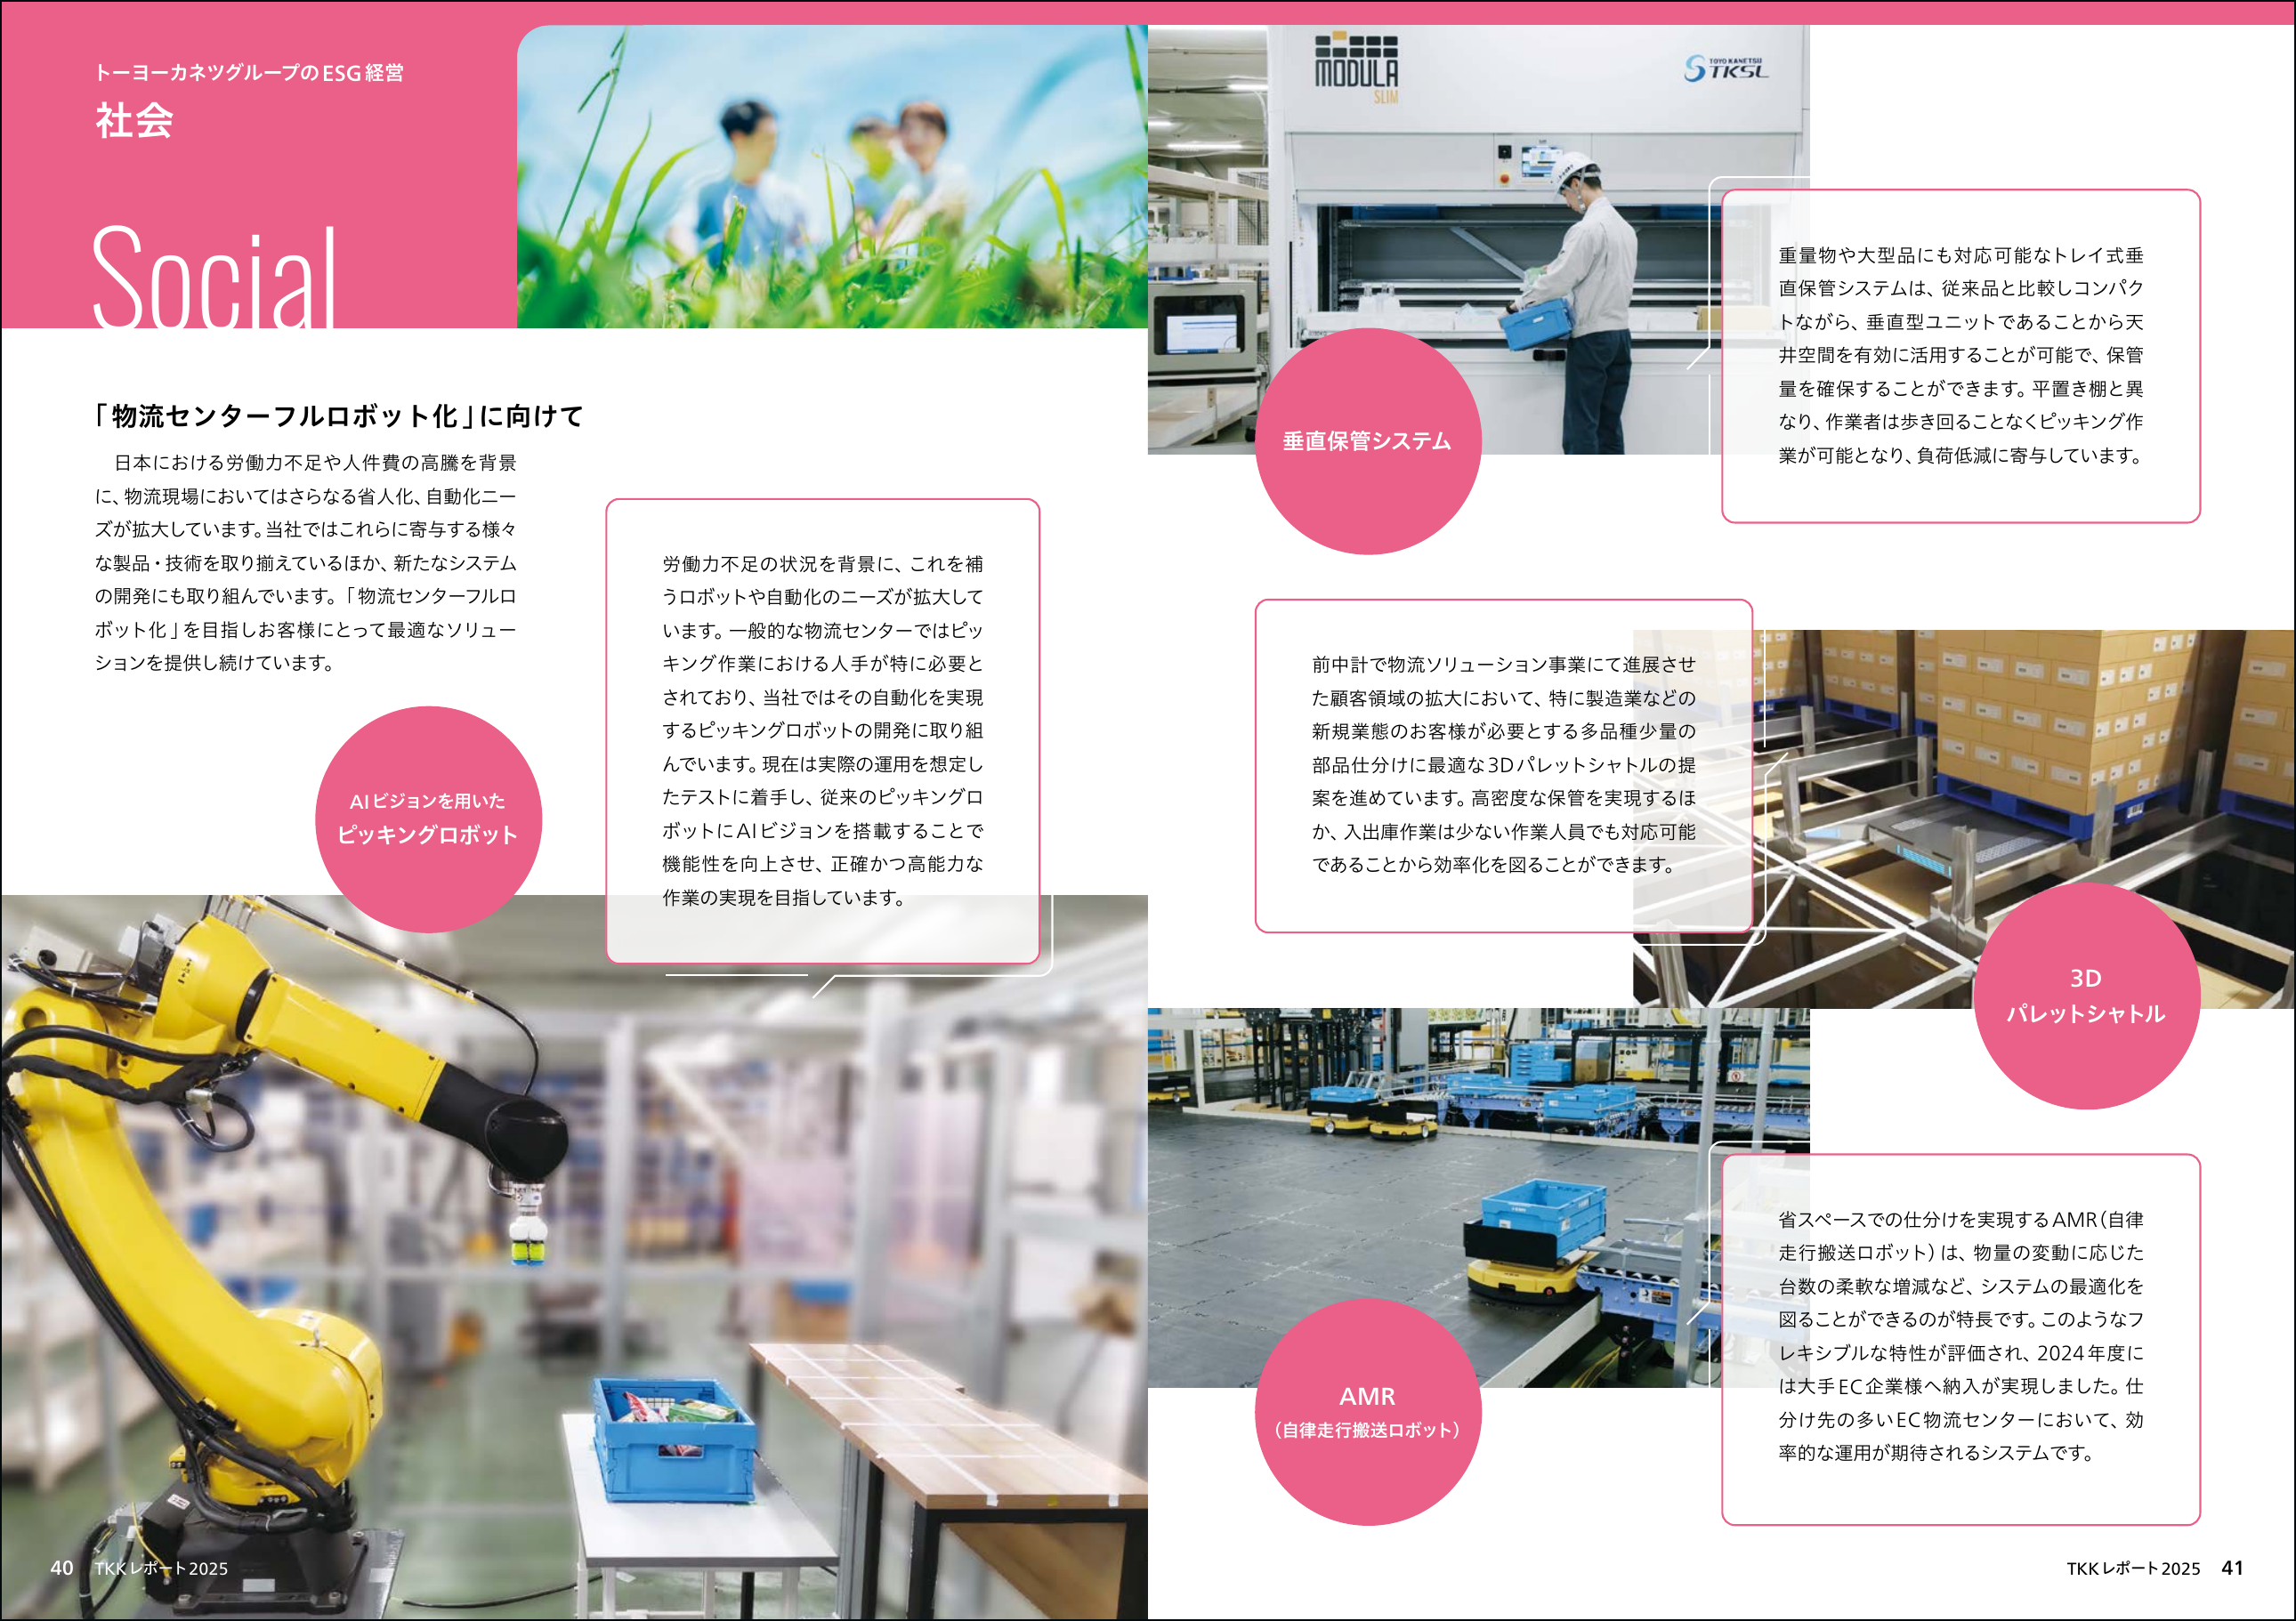
私が物流出身の社長だからかもしれませんが、最も楽しみにしているのは、物流事業がハード供給からソフト志向へ転換することです。この転換ができなければ、従来と同じ価格競争に巻き込まれ、成長はありません。そこで現在の中計から社内に発破をかけ、ソフトウェアの開発とともに、頭の中もソフト化していきます。
「ソフト化」の範囲は広いですが、なかでも注目しているのが、AI、特に現実空間でロボットなどを動かすフィジカルAIの進展です。ヒューマノイドロボットはその象徴であり、まだ実用化には至っていないものの、今後一気に進展するとみています。自社で取り組める領域は自社で進める一方、優れた技術を持つ企業とは連携していきます。M&Aになるのか、別の提携になるのかは分かりませんが、こうした成長機会を取り込み、物流事業を大きくしたいと考えています。
その成長を収益につなげるうえで最も必要となるものは、ロボティクスです。当社の物流事業は現在、国内が中心です。将来的には海外へ展開したいと考えていますが、現在の中計期間中に一気に進めることは難しいため、まずはロボティクスへ力を入れ、国内物流事業を伸ばしていきます。
 【出所】トーヨーカネツ株式会社「TKKレポート2025」p.40–41
Q14
現在のバリュエーションを踏まえ、機関投資家との間にどのような認識のギャップを感じていますか。また、さらに評価してほしい点を教えてください。
少し青臭いことを言うようですが、当社は物流インフラとエネルギーインフラを支えており、日本国内になくてはならない会社です。しかし、その役割が十分に評価されていないと感じています。
当社の事業では、技術を開発し、それが形になるまでに何年もかかります。一時期、売上高が高い水準にありながら、株価が大きく下落した局面もありました。株主のみなさまが前年度との比較や各種数値を見て判断されることは理解していますが、社会インフラを支える役割と、開発が成果に結び付くまでの時間軸も踏まえ、少し長い目で見ていただきたいと思っています。
もう一つ、海外の機関投資家との対話で感じるのが、海外展開に対する認識のギャップです。「なぜ海外へ行かないのか」と、不思議そうな顔をされることがあります。
日本では今後、人口減少が進みます。物流が引き続き当社の主力事業であっても、物流量が減少すれば、ビジネスの事業機会も次第に減っていくはずです。そのため、国内中心の事業構成は将来の成長を考えるうえで一つの課題であり、いずれは海外へ進出しなければならないと考えています。
ただ、直ちに海外展開を優先するわけではありません。国内にもまだ取り組める領域が多く、そこで蓄積できる知見もあります。まずは国内でやるべきことをやり切り、その先に海外展開を見据えています。
Q15
本日の対話を通じて、まだ十分に伝えられていない点や、投資家に伝えておきたいことがあれば教えてください。
本日は物流の話が中心となりましたが、当社にはもう一つの柱として、タンクを手掛けるプラント事業があります。
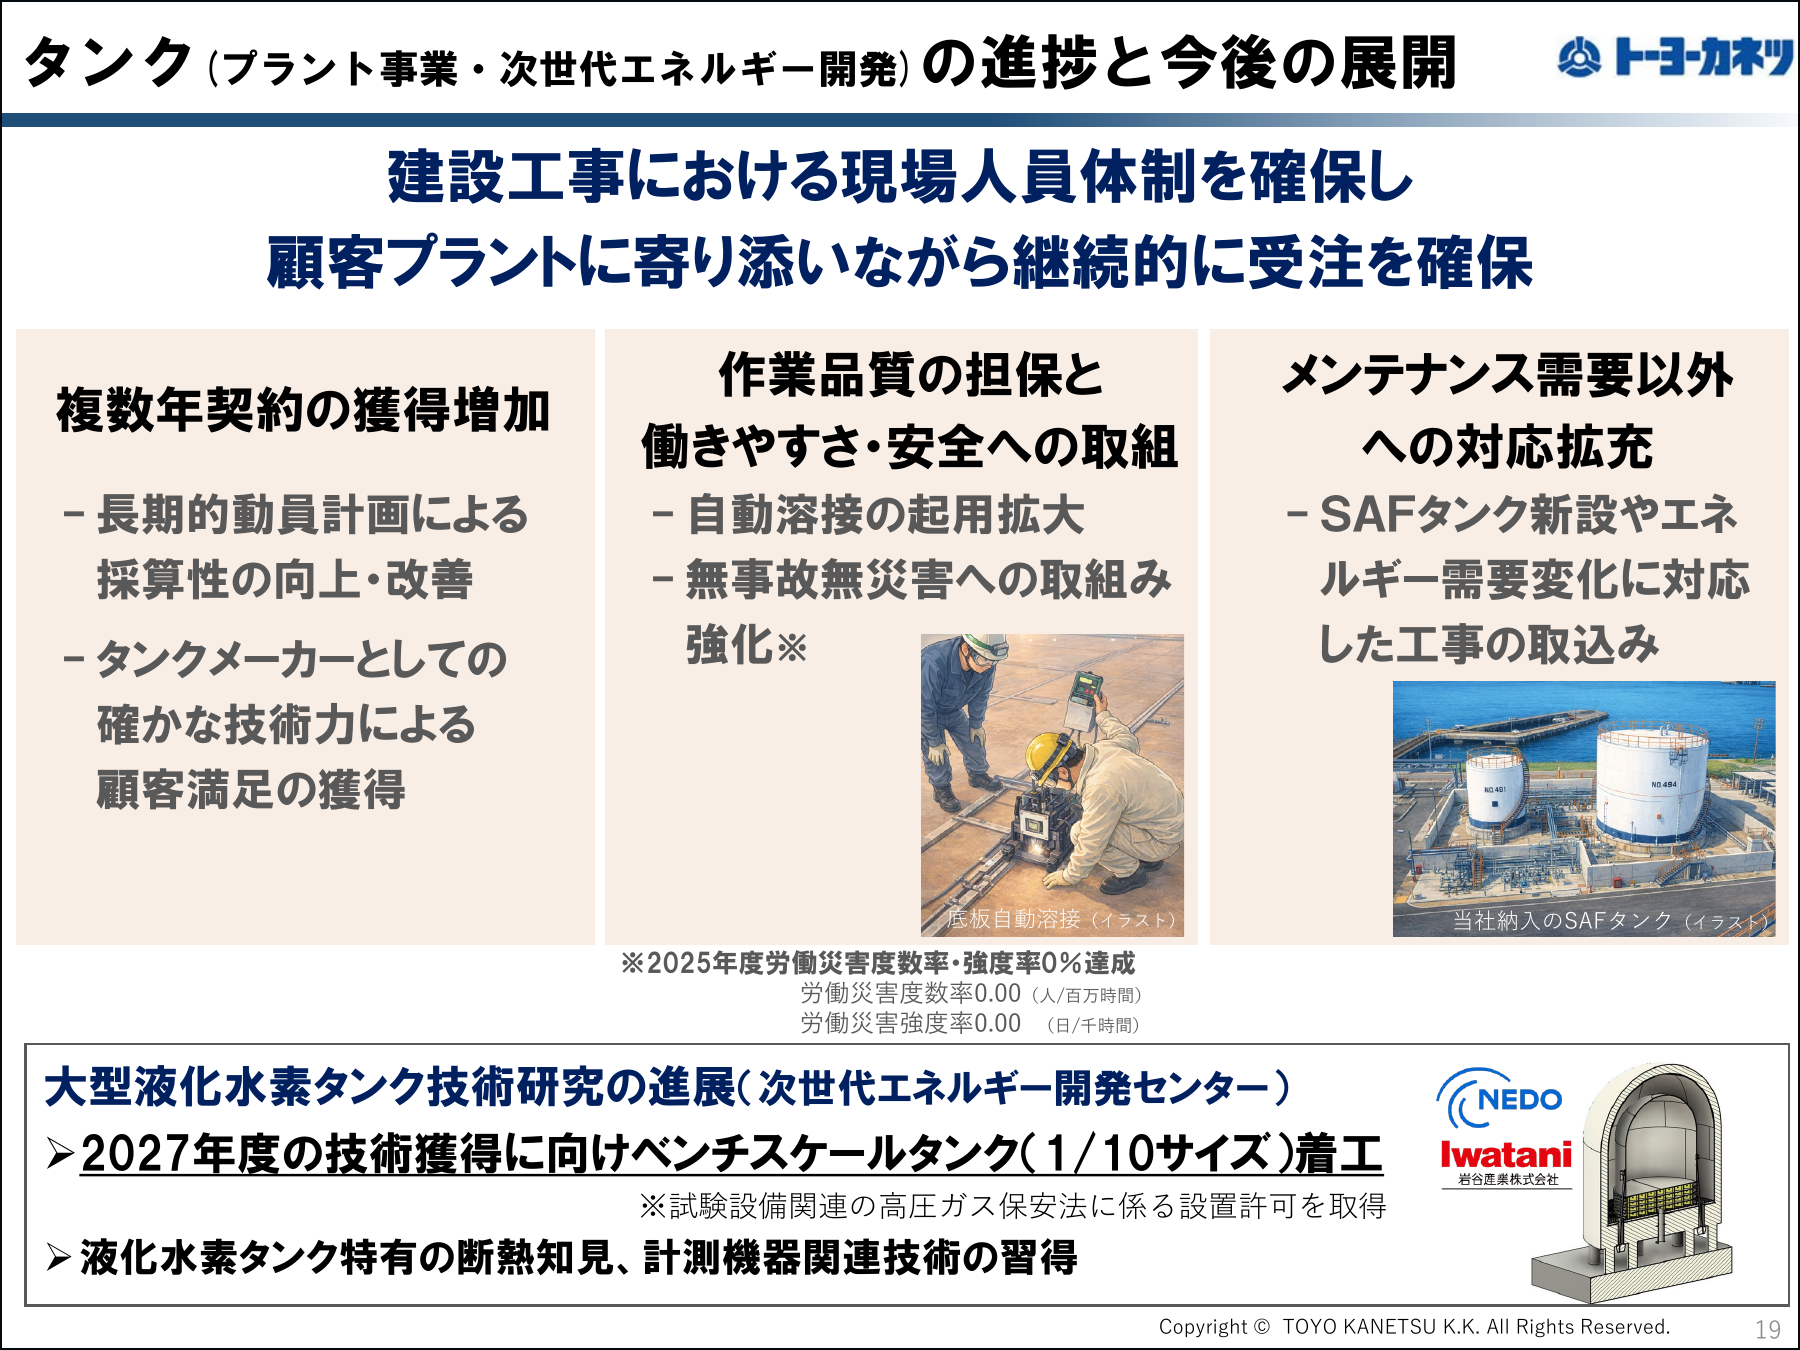
プラント事業は複数期にわたって赤字が続きましたが、直近では3期連続で黒字を確保しています。利益水準も改善中で、黒字が定着しつつあることは、非常に良い方向だと考えています。
一方、足元の利益を押し下げている要因の一つが、大型液化水素タンクの研究開発です。私が社長に就任した頃は、2030年頃に水素社会の兆しが見えるとされていましたが、その後、国の水素政策や社会実装の時期は、当初の想定よりも後ろ倒しになっています。
当社は液化水素タンクの研究開発に長年取り組んできました。現在は岩谷産業株式会社(8088)と共同で、実機の約10分の1となるベンチスケールタンクの建設を進め、2027年度の技術獲得を目指しています。
ただ、水素の本格的な社会実装は、当初の想定より先になる可能性があります。長年にわたって研究開発を続けてきた当社としては、その時期が後ろ倒しになっていることに、率直なもどかしさを感じています。
 【出所】トーヨーカネツ株式会社「2026年3月期 決算説明会資料」p.19