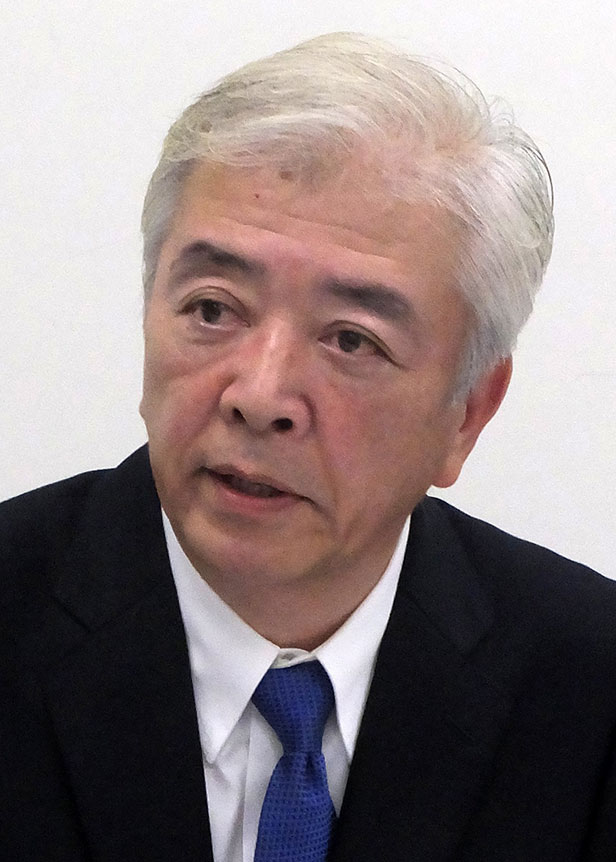
クラサスケミカル(646A・S)が9月29日、東証スタンダード市場に新規上場した。初値は流通参考値段200円を9・0%上回る218円と順調なスタートを切った。エチレン・プロピレンなどの基礎化学製品、有機化学製品、合成樹脂製品などの製造・販売を手掛ける。レゾナックHD(4004・P)からパーシャル・スピンオフによって上場した。上場当日の会見で福田浩嗣代表取締役社長=写真=が語った内容は以下の通り。
九州地区で唯一のクラッカー……当社の設立は2024年8月だが、源流は1969年6月に操業を開始した旧昭和電工大分石油化学コンビナートだ。当社のクラッカー(エチレンプラント)は国内第2位の生産能力を持ち、日本国内の生産能力の約10%を占める。九州地区では唯一のクラッカーで地域の経済基盤を支える存在だ。オレフィン事業が売上高の60%を占め、プラスチックなどの原料となるエチレン・プロピレンを生産している。そのエチレン・プロピレンを使って有機化学品を生産、売上比率は約15%だ。最終製品としては塗料やインキ、メガネレンズ原料などに使用されている。合成樹脂事業は約20%で、最終製品としては自動車部材や食品包装容器などに使用されている。
強固な事業基盤と安定的な収益構造……当社のクラッカーは世界上位25%以内のエネルギー効率を持ち、国内トップクラスの競争力がある。酢酸誘導品群で高い市場シェアを誇るほか、エチレン設備では12年間停止トラブルゼロというオペレーショナル・エクセレンスを誇る。安全最優先の企業文化がベースになっている。3つの事業をベースに安定的な収益構造を築き、10期連続営業黒字を継続、過去10期中9期でフリーキャッシュフローの黒字を達成している。
業績見通し……石油化学業界はナフサ価格の変動により在庫評価が影響を受けるほか、設備の法定点検・修理のために大型定期修理が必要で、一時的に販売数量が減少する可能があり、今年がそこに該当する。中東の紛争によりナフサ価格が大きく変動したが、そのような中にあっても、これまで築いてきた強固な事業基盤によって、スピーディーな価格転嫁ができている。2026年12月は売上高が3,234億円、営業利益が30億円となる見通し。
キャピタルアロケーション、配当方針……安定的な株主還元を優先しつつ、設備の維持更新投資で信頼性の向上を図る。戦略投資と財務の健全性を勘案した最適なキャピタルアロケーションを行う。株主還元はDOE(株主資本配当率)5%を目標とする方針。今期の期末配当は12円の予定だ。
成長戦略……2030年近傍までの成長戦略としてROIC(投下資本利益率)6%までの利益拡大を目指す。具体策としてオペレーショナル・エクセレンスの深化による利益成長、製品の高付加価値化および拡大(スペシャリティケミカル用途への拡販など)、新規収益源の創出ということで、技術ライセンスビジネスの拡大、高利益率の新規誘導品の開発などを進める。
カーボンニュートラル(CN)……35年までに20年比で30%のCO2削減を目標にしている。省エネ施策、低炭素燃料への転換を進め、それ以降については脱炭素燃料への転換、CO2分離回収、CCU(二酸化炭素の分離回収と有効利用)実装などを進める。社会実装に向けては投資が膨大になるため、複数企業と連携や、国による支援制度などを活用する。CNの一例としては、25年にノーベル化学賞を受賞した京都大学の北川進先生と多孔性金属錯体(PCP)の特性を利用した材料の開発を進めている。実装されれば社会的に大きな貢献ができる。