本テキストは Ishare が実施したイードの宮川代表へのインタビューの内容を書き起こしたものです。宮川代表には、多くの投資家が抱く「13の質問」にお答えいただきました。
【会社名】イード(6038・東証グロース)
【実施日】2026/09/09
【回答者】代表取締役 宮川 洋 氏
【会社概要】
2000年設立。Webメディアなどを通じてマーケティング支援やデータ・コンテンツを提供するクリエイタープラットフォーム事業と、リサーチ・ECソリューションなどを提供するクリエイターソリューション事業を展開する。2026年6月末時点で21ジャンル、86のメディアを運営する。2026年6月期の連結売上高は59億52百万円、営業利益は2億26百万円。PV依存型から会員・コミュニティ基盤型へ転換し、会員ID基盤「iid Smart id」を軸にサブスクリプションやイベント、ECへ収益源を広げている。
Q1
現在の事業ポートフォリオは、どのような背景で形成されたのでしょうか。創業からの経緯と併せて教えてください。
私はイードを設立する前、現在のKADOKAWA(9468)につながるアスキーで12年ほど出版部門の営業に携わり、責任者を務めていました。当時のアスキーは出版、ソフトウェア、半導体など多様な事業を展開し、出版も大きな部門でした。そこで働く中で、入社4、5年目頃から、いつか自分で出版社を立ち上げたいと考えていました。
その後、当時新設された東証マザーズの第1号上場企業の一つとなるインターネット総合研究所(IRI)に、上場前から加わりました。2000年には同社の100%子会社として、現在のイードの前身に当たる株式会社アイ・アール・アイ コマース&テクノロジー(IRI-CT)を設立し、インターネットの上位レイヤー(アプリのようなソフトの領域)での事業展開を目指しました。
設立当初は、受託業務やクライアントワークにも取り組みながら、以前から思い描いていた次世代の出版社を目指し、デジタルのメディア事業へ進出しました。
媒体を増やす際に特徴的だった点は、自社で立ち上げるだけでなく、創業当初からM&Aを活用したことです。媒体を増やして共通の仕組みを整え、それを活用してさらに新しい媒体を増やす循環を作ってきました。最初にIT分野の媒体を買収して育て、その後、自動車やエンターテインメントへ領域を広げました。現在は21ジャンル、80を超える媒体・サービスを展開しています。
創業時から、専門出版社を数多く束ねるような会社をつくりたいという構想がありました。それをインターネット時代に合う形へ進化させ、専門デジタルメディアの集合体を形成してきました。振り返れば、メディアを増やしてきたというより、専門メディアを通じて産業との接点を増やしてきた。その歴史が現在の事業ポートフォリオにつながっています。
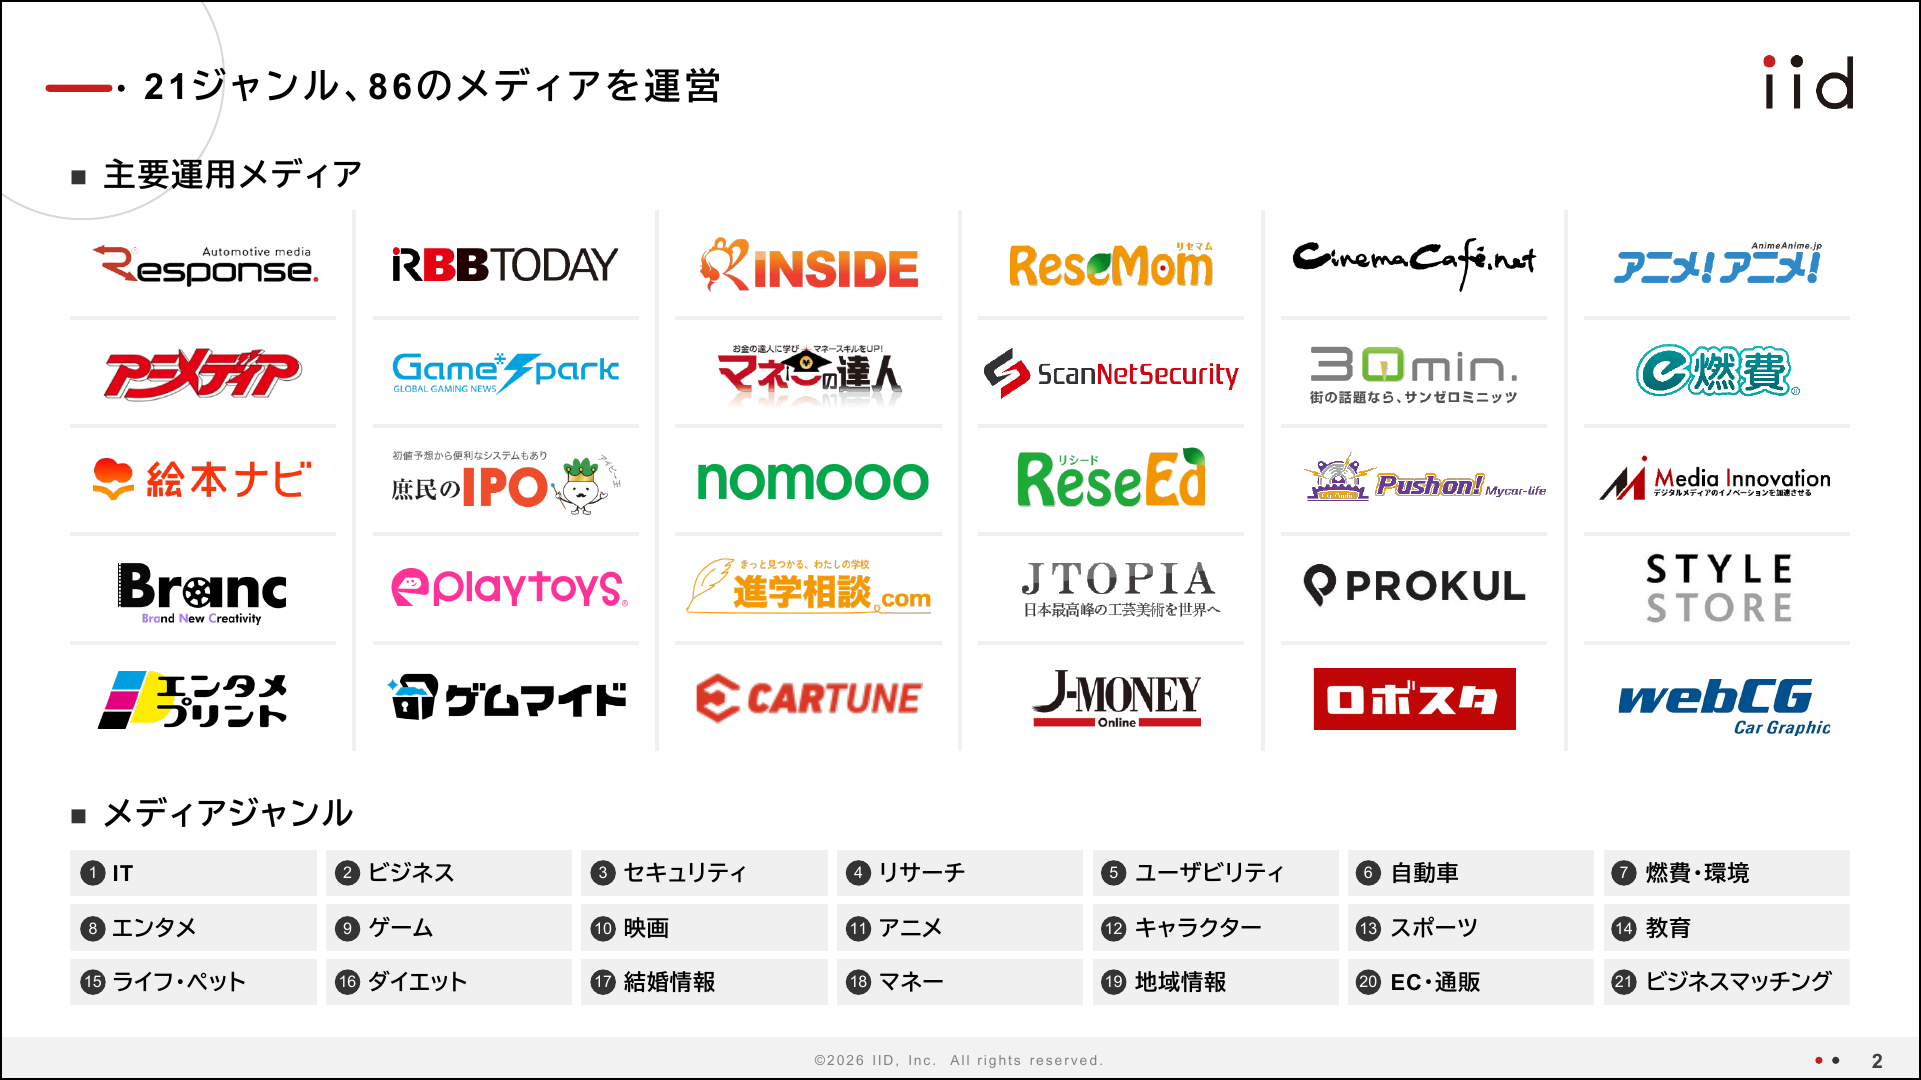
【出所】イード 2026年6月期決算説明資料 p.2 (2026/8/14)
Q2
多様な専門デジタルメディアを運営することで、イードだからこそ生まれた強みは何でしょうか。事業の広がりとコスト面の効果も教えてください。
デジタルメディアを個別に運営する場合、媒体ごとにエンジニアや編集者、営業担当者が必要です。2000年頃から事業を手掛ける中で、特にエンジニアのリソース不足が課題であり、媒体を増やせないことがありました。
一方、自動車、IT、ゲームなど異なるジャンルを運営するうちに、必要な機能には違いがあっても、媒体を支える根幹はほぼ共通していると分かりました。そこで、記事や画像の作成・管理・配信を一元化する独自のクラウド型CMS(Contents Management System)「iid CMS(イードCMS)」を構築し、一つの基盤上で多様な媒体を運営できるようにしました。この共通化により、同じ機能を媒体ごとに開発する必要がなくなり、大規模媒体向けの機能を小規模媒体にも展開できます。従来は媒体ごとに必要だった開発リソースを大幅に集約でき、運営に必要なリソースやコストを抑えられます。
さらに、媒体が増えるほど、開発や運用にかかる費用を多くの媒体で共有できるため、共通基盤によるコストメリットも大きくなります。これが、媒体数の拡大によって規模の経済が働く仕組みです。
共通化はテクノロジーに限りません。営業やバックオフィスも共通化し、自社で立ち上げた媒体やM&Aで取得した媒体を、グループ共通の運営体制へ組み込んでいます。エンジニア費用などの共通費を全体で分担するため、個々の媒体がすべての機能と費用を単独で抱える必要がなくなります。
このように、媒体数が増えるほど共通化によるコストメリットが高まり、各媒体の採算分岐点を下げられます。産業との接点を広げながら、さらに媒体を増やしやすくなる循環が、当社のビジネスモデルの強みです。
Q3
共通基盤によって個々のメディア単体では実現しにくい収益性を確保する事業モデルを築く中で、連結子会社のエンファクトリーを売却したのはなぜでしょうか。ポートフォリオ戦略の変化と資金の活用方針も教えてください。
当社が大きな事業を売却したのは、今回が初めてではありません。2020年には、当時連結子会社だった株式会社絵本ナビの株式の一部を、Susquehanna International Group(SIG)が運営するファンドへ譲渡しました。現在も3割弱を保有し、同社は持分法適用関連会社となっています。
エンファクトリーは2012年に当社グループへ加わり、約14年間育ててきた事業です。当初は経営陣とともにIPOも視野に入れていましたが、近年のIPO環境では実現が容易でないと考えるようになりました。
そこで経営陣と話し合い、エンファクトリーのさらなる成長に向け、さまざまな資本政策の選択肢を検討してきました。そこで外部の戦略的なパートナーと組む選択肢も含めて検討した結果、以前から関係のあったパソナグループから当社保有株式の取得提案を受けました。結果、同社の傘下に入る方がエンファクトリーの成長につながると判断し、当社にとっても一定のリターンを得られる条件だったため、売却を決めました。
エンファクトリーの取得当時は、当社のバランスシートも小さく、大きな勝負でした。一方、事業ポートフォリオや財務基盤などが大きく変化した十数年前と現在で資金を投じるべき事業は必ずしも同じとは限りません。当社としてもAI時代を迎え、新たな事業ポートフォリオを構築する時期にあると考えたことが、今回の売却決断につながっています。
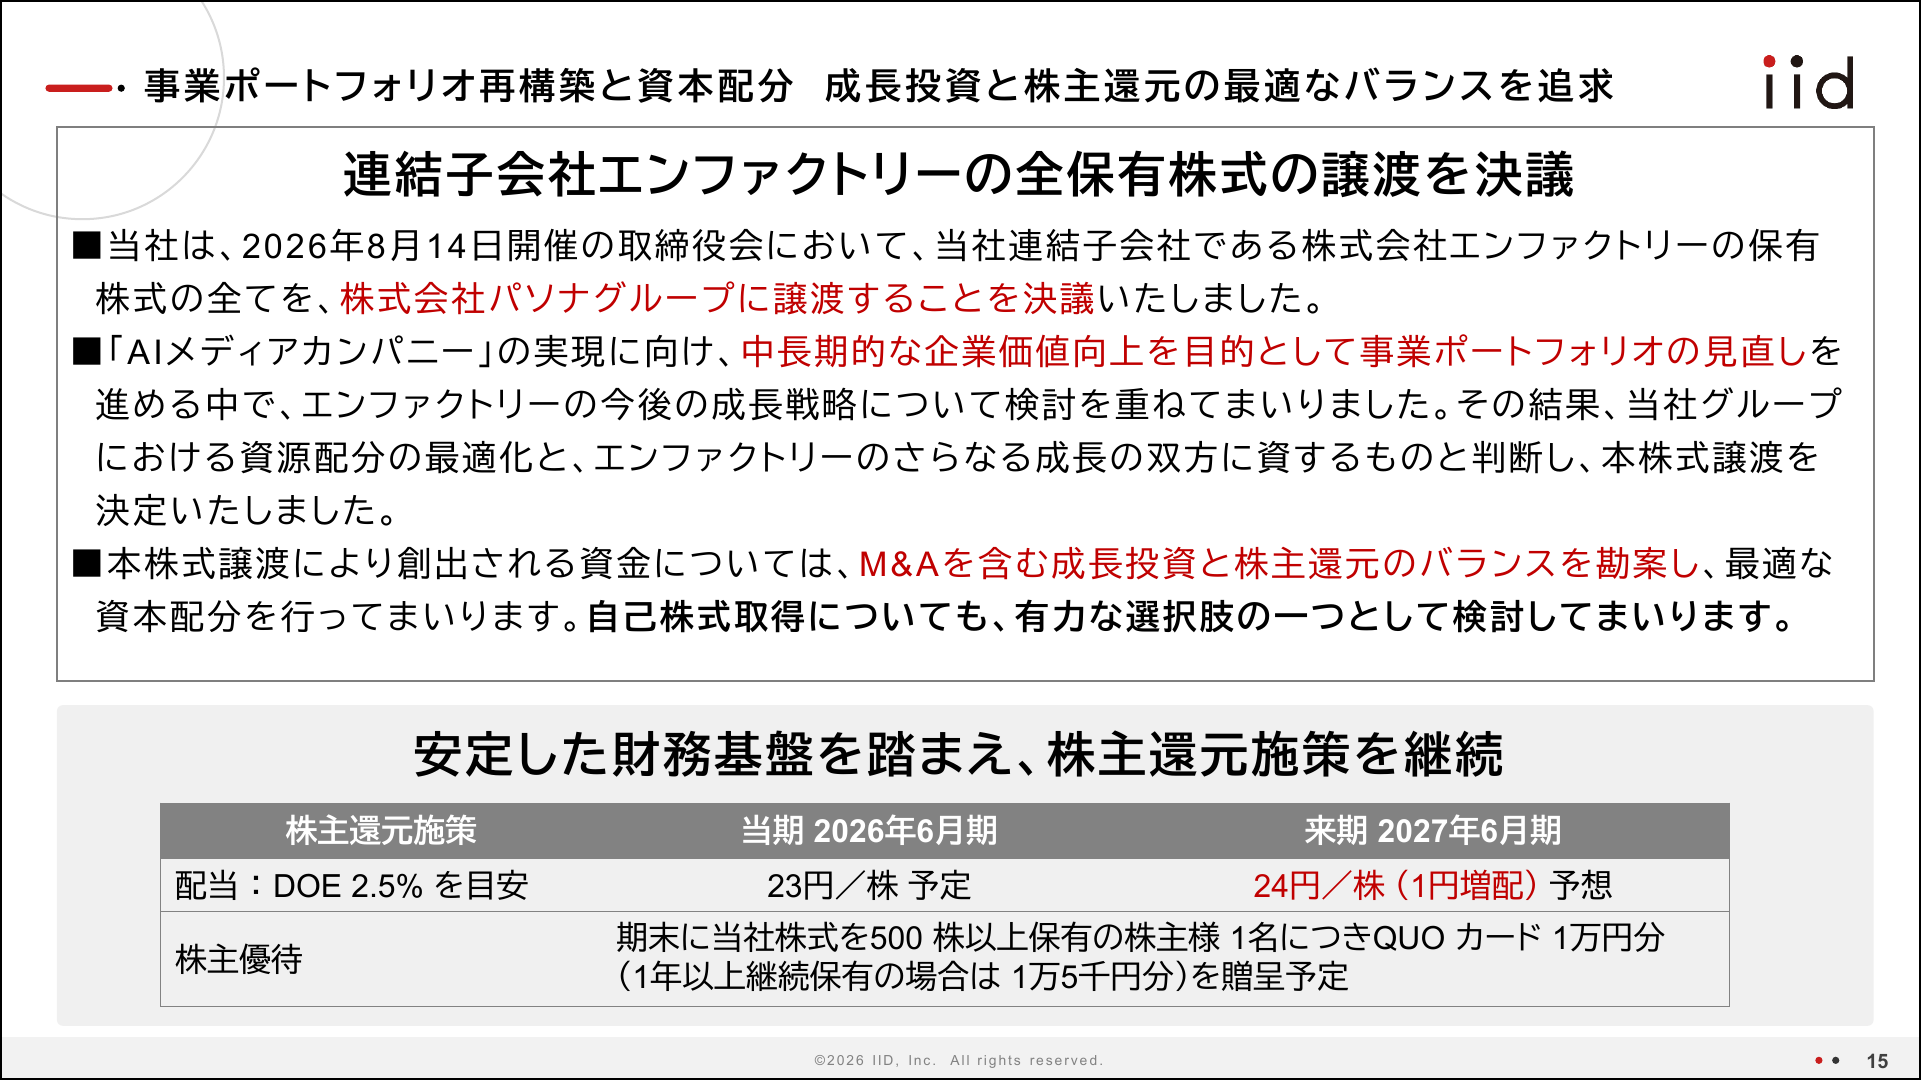
【出所】イード 2026年6月期決算説明資料 p.15 (2026/8/14)
Q4
ネットキャッシュを含む資金余力を今後どのように配分する方針でしょうか。成長投資の判断軸も教えてください。
当社は、学研ホールディングス(9470)から「アニメディア」、メルカリ(4385)から「CARTUNE」、カカクコム(2371)から「webCG」を取得するなど、大手企業との取引実績を重ねてきました。中小企業も含め、メディアの譲渡先として声をかけていただく機会が増え、案件情報が集まる立場を築けていると感じています。この流れは今後も大切にしたいと考えています。
こうした案件情報が集まる立場にある当社は、生成AIの普及によって広告・メディア業界全体が大きな影響を受け、各社の収益力が弱まる現在の環境を、媒体の取得機会として捉えています。この立場を生かし、今後1年程度は投資先を見極めながら資金を投入したいと考えています。
案件によっては、過去と比較してかなり良い条件で取得できるケースもあります。ただ、その分収益力が弱まっているケースもあるため、取得後に当社の共通基盤や運営ノウハウを生かして価値を高められるかが重要です。
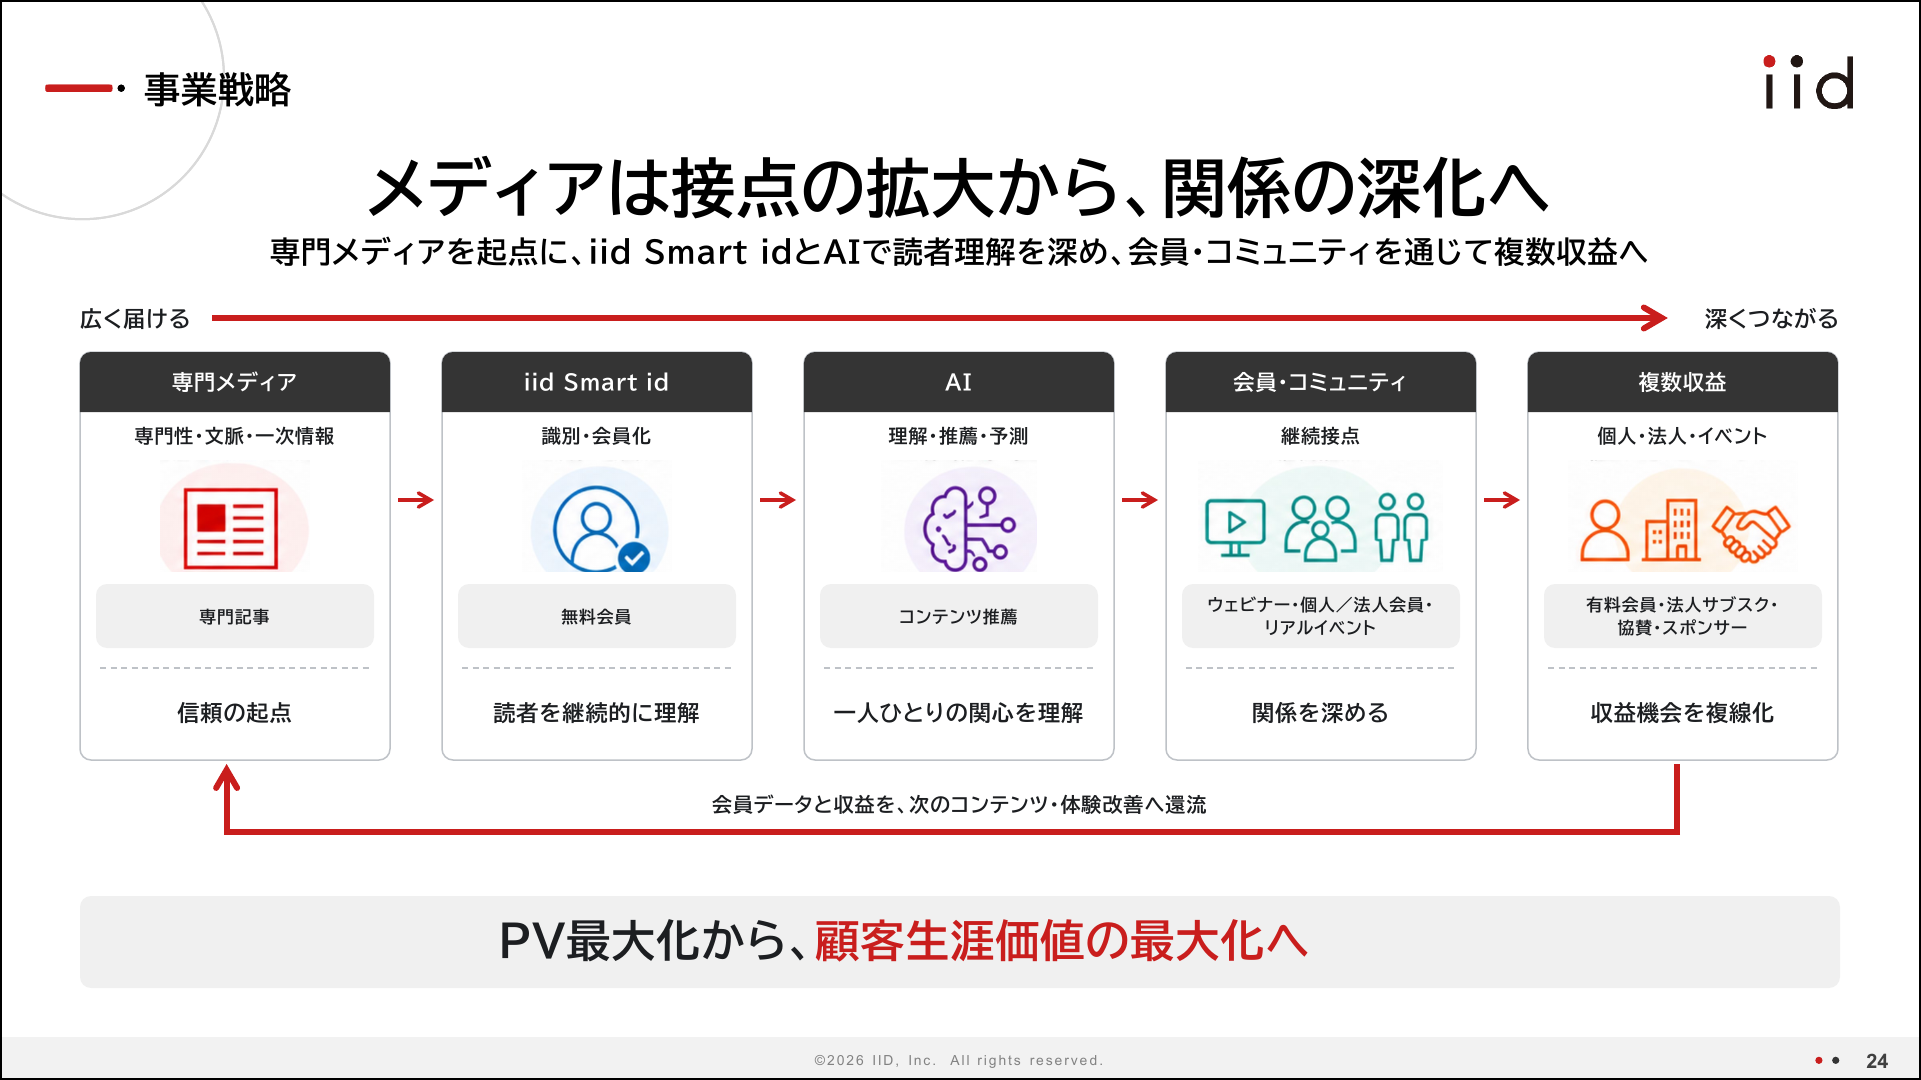
既存ポートフォリオと化学反応を起こせる分野やジャンルを見極め、今後はメディアだけでなく、そのメディアが接点を持つ産業の周辺にも事業機会を広げる方針です。専門メディアを入口として、その背後にある産業のバリューチェーンまで事業領域を広げる、いわば「メディアの商社化」を進めたいと考えています。
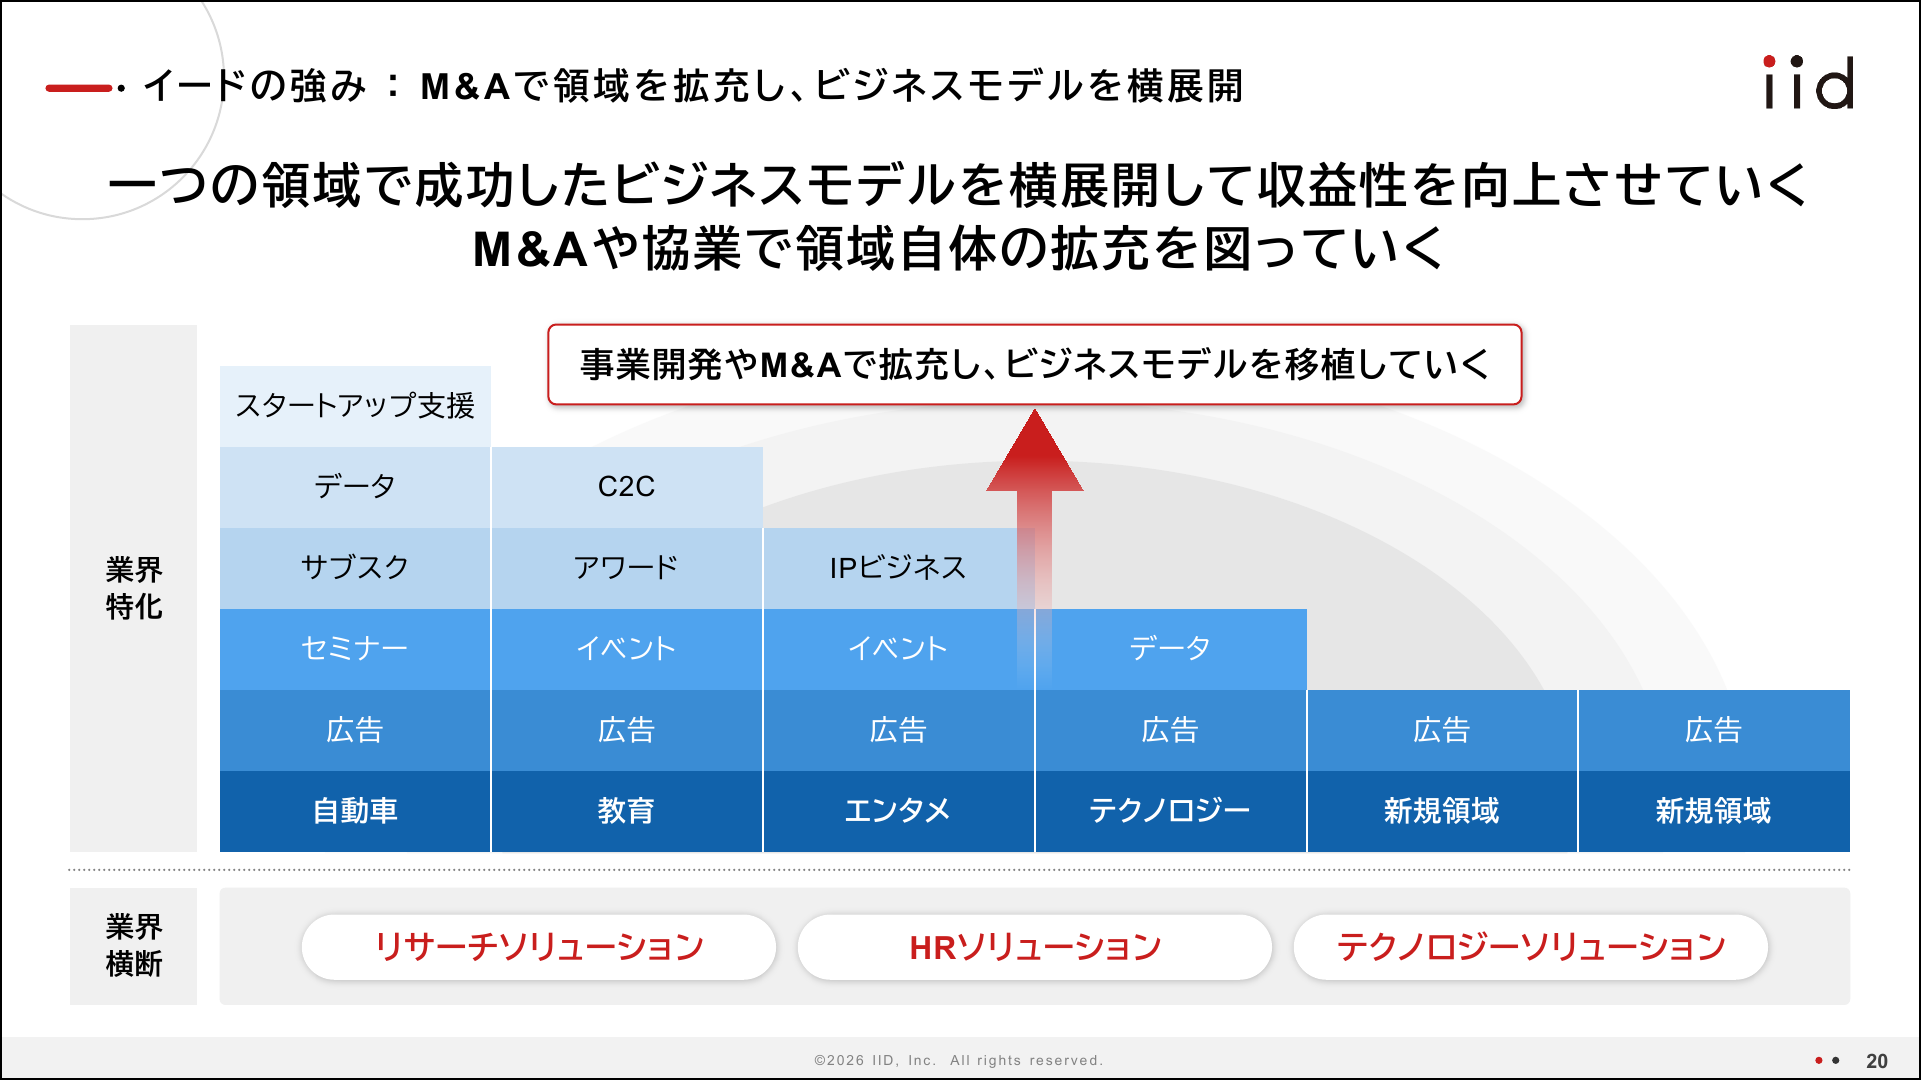
【出所】イード 2026年6月期決算説明資料 p.20 (2026/8/14)
Q5
メディア業界に対する投資家の見方が厳しくなる中、御社は買収したメディアの価値をどのように高め、事業の拡張につなげているのでしょうか。具体例とともに教えてください。
私たちは株式投資と同じように、市場が盛り上がっていない時期に参入し、注目が集まるまでに収支の土台を作るという考えでメディアを育てています。
状態の悪い案件もありますが、それだけで最初から退けることはしません。興味や好奇心を持って実際に見に行き、成長の可能性がないかを見極めています。
代表例が自動車総合情報メディア「レスポンス」です。インターネットバブル崩壊後、インターネットサービスへの投資意欲が非常に低下していた時期に取得できました。当時は広告収入もほとんどありませんでしたが、現在では自動車業界のビジネスパーソンにも広く利用される国内有数のメディアに成長しています。直近では趣味性の高い「webCG」も取得し、自動車分野を広げています。
「レスポンス」の成長に伴い、大規模なトラフィックを安定的に支えるCMSなどの共通基盤を整備しました。これにより、他の媒体やジャンルでも同じ機能を利用できます。中核媒体を低い価格で取得して育て、その過程で構築した基盤や成功モデルを横展開し、別のジャンルも成長させることが、当社の価値創造の大きな流れです。
自動車分野の共通基盤や運営ノウハウは、教育分野にも横展開しました。2012年頃から保護者向け教育メディア「リセマム」を手掛け、国内有数の媒体へ育ててきました。受験や進学に伴う塾代や学費は家計にとって大きな支出であり、保護者の意思決定を支える情報にも高い価値があります。こうした需要と「レスポンス」で整備した基盤を生かし、教育メディアを拡大しました。
教育メディアが成長する中、学校と生徒・保護者を結び付ける機会も必要になりました。そこで2019年頃、進学相談イベントを展開する株式会社リンクを子会社化し、教育メディアとイベントを垂直的に組み合わせました。この取り組みが成果につながり、メディアとイベントを組み合わせることで各ジャンルの成長余地を広げられるという成功パターンをつかみました。
現在は生成AIの普及に伴うゼロクリック問題などで、Webメディアへの検索流入が減少しています。媒体の影響力があるうちに各ジャンルで核となるイベントを立ち上げ、情報発信と交流の場を組み合わせて業界への価値を高める考えです。教育分野で確立したこのモデルを、エンターテインメントなどへ横展開しています。
Q6
専門メディアを核に事業領域を広げる中で、10年後、どのような会社を目指し、どのような価値を提供していきたいと考えていますか。
10年後には、専門メディアを産業との接点とし、そこから事業を生み出して育て、成功モデルを他分野へ横展開しながら、資本を循環させる会社でありたいと考えています。
その基盤は、専門メディアを通じて築いたさまざまな産業との接点です。当社は21ジャンル、80以上の媒体・サービスを展開し、接点から事業を生み出して育て、成功モデルを他分野へ広げる力を培ってきました。自動車や教育に加え、最近ではフィジカルAI・ロボット分野でも同様のパターンが生まれつつあります。
今後は、資本市場で主要なテーマとなる息の長い分野にも専門メディアを展開し、新たな産業との接点から成功モデルを生み出して他分野へ広げ、価値創造の循環をさらに拡大したいと考えています。
Q7
こうした将来像の実現に向け、今後5~10年で注力する産業分野をどのような視点で選定していますか。現在重視している領域も教えてください。
当社は、技術や市場環境の変化によって従来の業界区分を越え、周辺領域との結び付きが強まる分野を広く捉えています。現在重視するのは、自動車・フィジカルAI、教育、IPの3分野です。
自動車とフィジカルAIは、今後、表裏一体になると見ています。テスラやHyundai(ヒョンデ)などの自動車メーカーがヒューマノイドロボットの開発に取り組み、ロボタクシーという考え方にも表れているように、自動車とフィジカルAIの境界は今後さらに近づいていくと見ています。10年程度の時間軸で組み合わせて考えるため、当社でも同じチームが担当しています。
教育分野では、少子化によって子どもの数が減る一方、大学、高校、塾などの生き残りをめぐる競争が続くと見ています。教育機関を取り巻く競争や変化は今後も続くため、非常に興味深い分野だと考えています。国内の受験や進学に限らず、海外留学も含めて幅広く捉えていきたいと考えています。
もう一つは、ゲーム、アニメ、映画・ライブ等を横断するIP分野です。当社は各分野で別の媒体を展開していますが、事業者側では境界がなくなりつつあります。東宝(9602)などの映画会社がアニメ・ゲーム分野を強化し、今年の東京ゲームショウ(TGS)にも世界各地から出展が集まっています。各分野を個別に捉えず、IPという大きな括りで考える必要があります。
今後は、この3分野を軸に、それぞれの周辺領域へも広く展開していきたいと考えています。
【出所】イード 2026年6月期決算説明資料 p.24 (2026/8/14)
Q8
メディアとイベントの組み合わせのほかに、各産業分野へ横展開できる機能や収益モデルとして、どのようなものを考えていますか。
各ジャンルで、コンテンツの高付加価値化と課金モデルを展開できると考えています。法人・個人向けのサブスクリプションに加え、記事だけでなく、より深い情報やイベントのアーカイブなども課金対象とすることで、広告収入に加えて新たな収益源を構築していきます。
ユーザー課金を成立させるために特に重視するのが、各業界のキーパーソンを招ける専門媒体のブッキング力です。キーパーソンが登壇するイベントやパネルディスカッション、セミナーを開催してアーカイブ化すれば、課金したユーザーが後からいつでも視聴できるコンテンツとして提供できます。
こうした取り組みは、媒体力があるからこそ可能です。記事や広告に加え、ブッキングから生まれたコンテンツを蓄積してサービス価値の向上を目指し、課金につなげ、収益化の出口を増やしたいと考えています。
Q9
サブスクリプション以外では、各産業分野へ横展開できる機能や収益モデルとして、どのようなものを考えていますか。
サブスクリプション以外では、無料会員を含む会員化を各産業分野へ展開し、ユーザーとの継続的な関係を通じてLTV(顧客生涯価値)を高めるモデルを重視しています。
以前はページビューの増加が広告売上高に比較的直結しましたが、現在はその関係が弱まり、ページビューだけで収益を伸ばすことが難しくなっています。そこで、一度接点を持ったユーザーを会員化し、媒体との関係を長期的に築くことが重要になります。
会員は有料に限りません。無料会員でも、イベントへの参加や広告を通じて収益につなげることができます。記事の閲覧以外にも接点を持ち、一人ひとりのLTVを積み上げる考えです。
このモデルの土台となるのが、業界ごとの専門媒体です。一般向け媒体を数多く持つのではなく、多様なジャンルで専門媒体を展開し、それぞれの業界で会員との関係を築くことで、記事閲覧にとどまらない収益機会へつなげたいと考えています。
Q10
周辺事業の収益化を支える核として、メディアには5年後、10年後にもどのような価値が残ると考えていますか。
専門媒体は読者が限られ、一見すると市場が狭いように見えます。しかし、複数の専門媒体を運営して分かったのは、業界関係者自身が、その業界の商品を購入する濃い購買層でもあることです。
例えば、自動車業界の関係者向けメールマガジンで輸入車のセール情報を案内すると、ほかのメールマガジンより販促効率が高くなることがあります。業界関係者自身が、自動車を購入する有力な顧客層でもあるからです。
このように、専門媒体で業界関係者を集めることは、マスメディアで不特定多数を集めることと比較して、その業界の濃い購買層を獲得し、より周辺へ収益機会を広げることにつながります。これは、媒体単体のPLには表れにくい、専門メディアならではの戦略的価値だと考えています。今回は自動車の例ですが、教育など他分野でも同様の可能性があります。
Q11
潤沢なネットキャッシュを保有する一方、利益の伸び悩みや事業売却後の連結規模を懸念する投資家もいます。現在の時価総額をどう受け止め、中長期の価値創造では何に注目してほしいと考えていますか。
時価総額が高いか安いかは市場が決めることであり、現在の評価も事実として受け止めています。一方、当社はページビュー依存型から、会員コミュニティを軸にLTV(顧客生涯価値)を重視するモデルへ転換したいと考えています。ユーザーとの関係を長期化し、持続可能な事業モデルを築くためです。
当社の現金は、増資ではなく事業で稼いできたものです。事業ポートフォリオを積み上げ、入れ替えながらキャッシュを生み出し、前向きな投資へ振り向けてきました。今後は、市場から評価される投資によって、保有資金をさらに大きな価値へ変える必要があります。
投資家の皆さまには、足元の損益や連結規模だけでなく、事業ポートフォリオの積み上げと入れ替えを通じてキャッシュを生み、それを次の成長投資へ循環させている点にも注目していただきたいと思います。こうした当社の価値創造の仕組みについては、まだ十分にお伝えできていない部分もあると認識しています。だからこそ、今後は市場に評価していただける事業成果を積み上げるとともに、その仕組みをより分かりやすくお示ししていきたいと考えています。
Q12
今後の成長に向け、これまで不足していた経営資源と、今後強化したい点を教えてください。
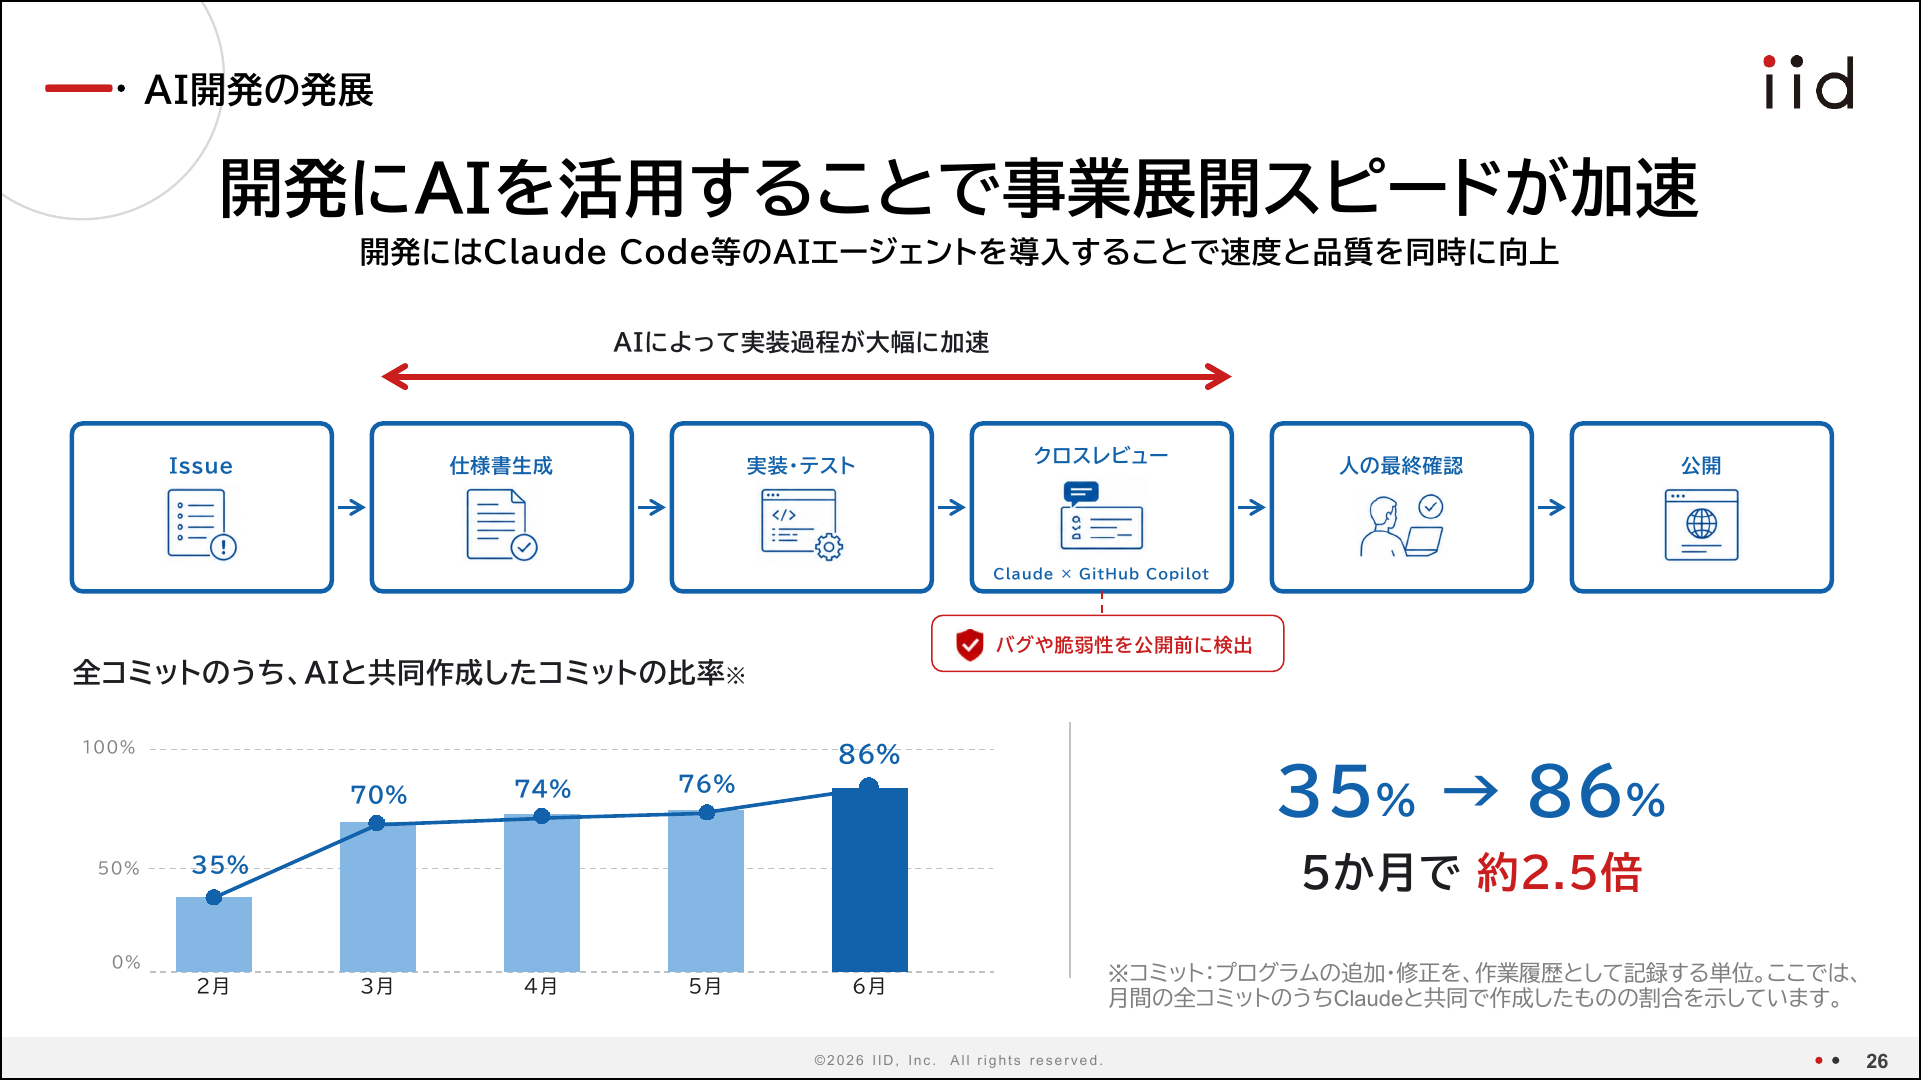
この10年ほど、開発リソースの不足が大きな課題でした。開発人材の採用に苦労し、M&Aで人員を補うこともありました。しかし、ここ1~2年でAI活用が進み、開発リソースを以前より効率的に動かせるようになりました。前回の決算説明資料では、全コミットに占めるAIと共同作成したコミットの比率が35%から86%へ上昇したことを示しました。
足元でもAI活用はさらに進展しており、開発人材の不足や採用に伴う負担の緩和につながっています。今後は、開発人材を補うために使っていた経営資源を、より幅広い投資や人材獲得へ振り向け、M&Aに限らず成長に必要な体制を整えていきたいと考えています。
【出所】イード 2026年6月期決算説明資料 p.26 (2026/8/14)
Q13
最後に、投資家に改めて伝えておきたい御社の特徴や価値を教えてください。
当社は広告中心のメディア企業と捉えられがちですが、実際には「広義のメディア事業」を展開しています。M&Aを活用して幅広いポートフォリオを形成し、専門メディアで得た産業との接点や知見を周辺事業へ広げることが、当社の「広義のメディア戦略」です。
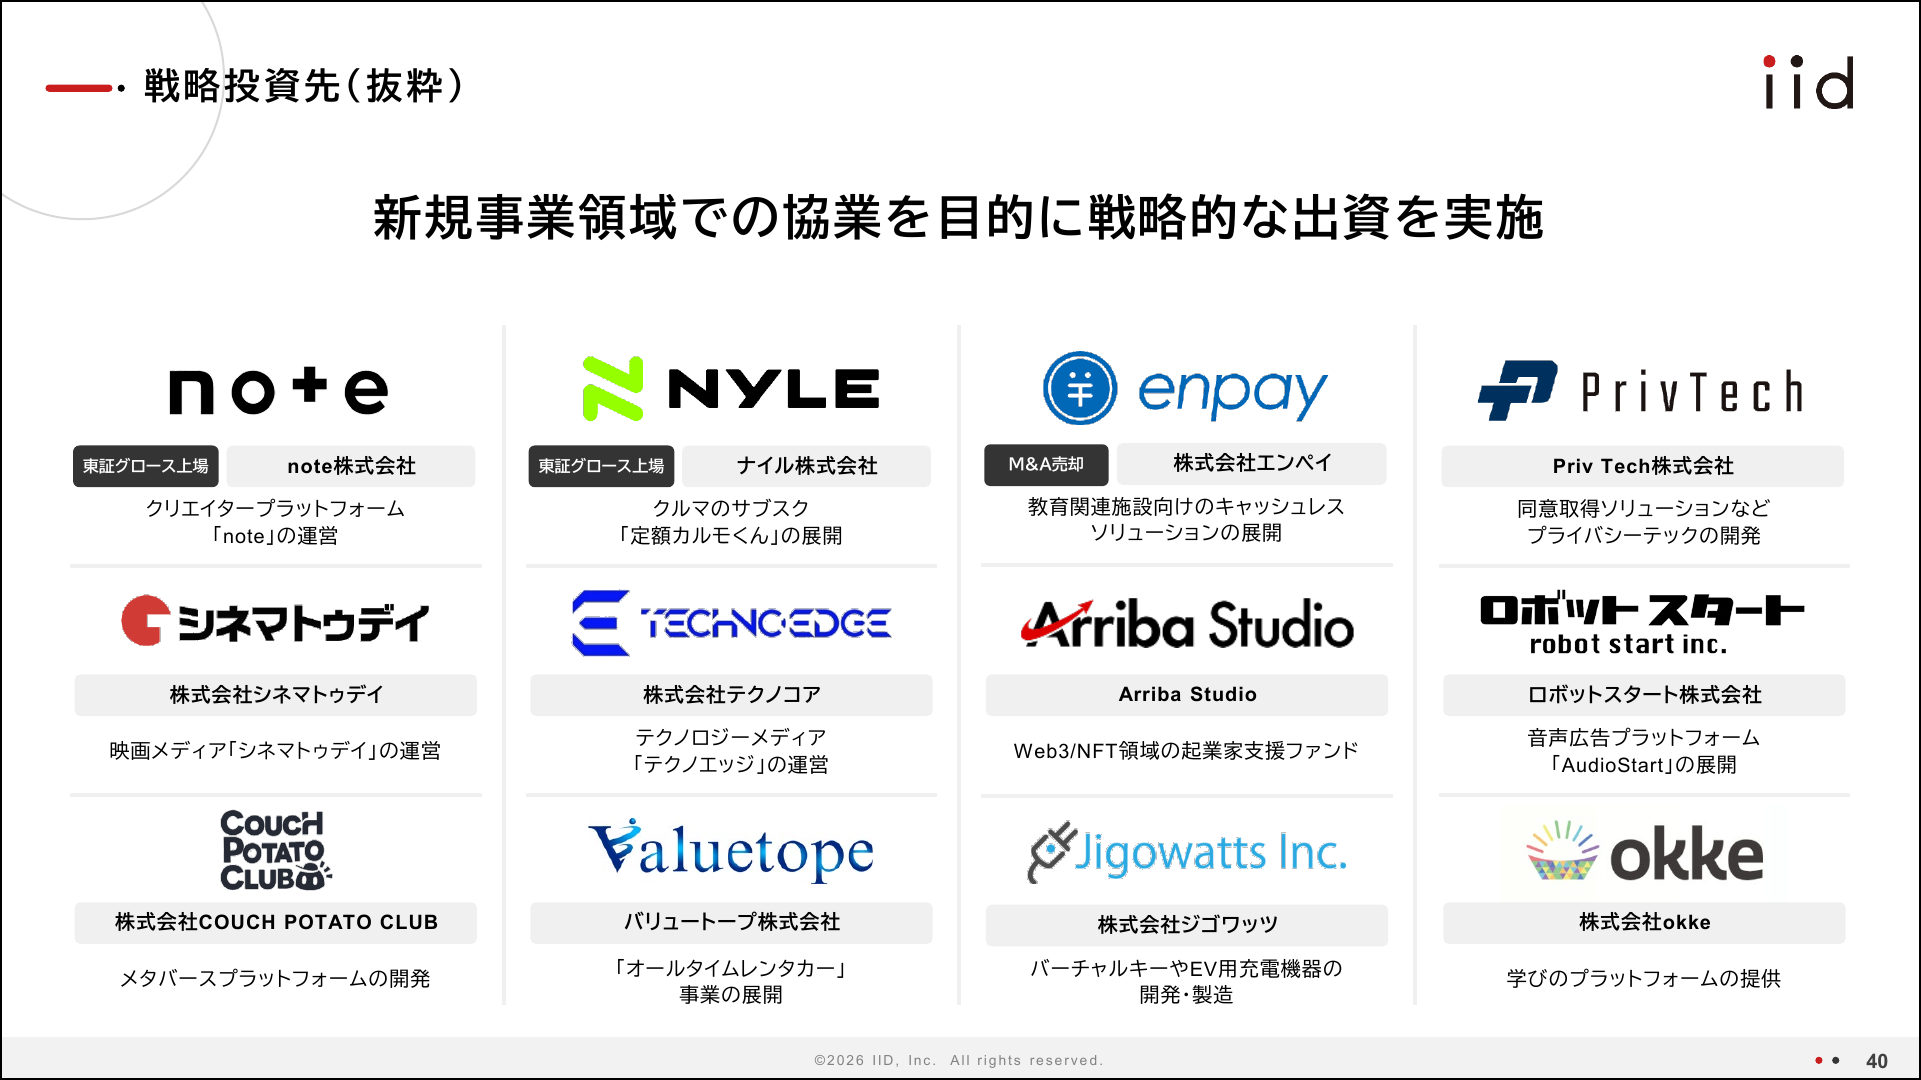
メディア運営で培った知見を生かし、将来性のある事業や投資先を早い段階で見極める力も当社の特徴です。ただ、成果が市場から見えるまでには時間がかかります。エンファクトリーは約14年かけて育て、今回売却しました。note(5243)にも早い段階から出資し、現在も株式を保有しています。
現在取り組んでいる投資の中にも、まだ市場から注目されていないものがありますが、5年ほどたてば、成果を通じて当社の目利きを示せるのではないかと考えています。
投資家の皆さまには、専門メディアそのものの価値だけでなく、そこから産業との接点をつくり、事業を生み出し、育て、成功モデルを横展開し、さらに資本を次の成長へ循環させる力を、当社の長期的な企業価値として見ていただきたいと思います。
【出所】イード 2026年6月期決算説明資料 p.40 (2026/8/14)