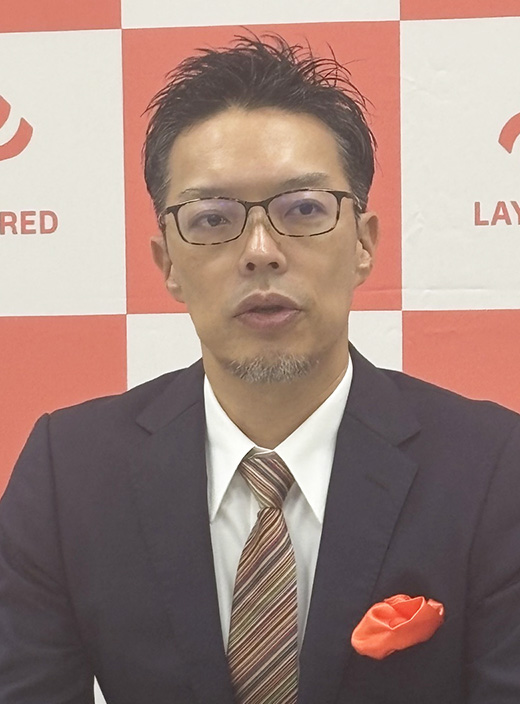
レイヤード(634A・S)が9月25日、スタンダードに新規上場した。医療機関向けDX(デジタルトランスフォーメーション)支援プロダクト事業と、院内サイネージなどの広告配信事業を手掛ける。初値は公開価格を59.2%上回る2,230円。上場当日の会見で、毛塚牧人代表取締役社長=写真=が語った内容のポイントは次の通り。
マルチプロダクトが特徴
当社は医療DXの中でも診療業務プロセスのDXにフォーカスしている。予約、問診、決済といった患者と医療者が接する部分のシステム。昨今、医療機関が人手不足も含めて環境が厳しくなっている中、業務効率化と収益拡大を目指していける仕組みを提供している。いわゆるマルチプロダクトで、電話の自動応答システム、予約、問診、オンライン診療、決済といった、患者が受診する業務フロー全体にまがたるプロダクトを幅広く展開しているのが特徴。それぞれを組み合わせて提供でき、診療科目によって業務プロセスが変わっても、入り込んでいける。
事業はバランスよく成長
もともとの祖業は待合室のデジタルサイネージで、2017年から医療DX市場に参入。22年に医薬品卸最大手のメディパルHD(7459・P)、医療データのメディカル・データ・ビジョンと資本業務提携を結んだ。この2、3年はメディパルとの資本業務提携で売り上げは拡大しており、全体の60%ぐらいが代理店経由での販売になっている。26年6月期の売上高は19億8,000万円で、半分ぐらいがSaaSのストック収入、30%がいわゆるイニシャル収入(初期費用)で、残りが広告。バランスよく事業は成長している。足元の顧客数は6,000弱と着実に増えている。25年6月期から利益創出のフェーズに入った。
顧客拡大の余地は十分
われわれは医科診療所を対象としている。医科診療所は10万カ所あり、コンビニよりも多い。患者数も歯科や調剤薬局と比べても多い。大きい市場だが、人件費もかかっており、医療DXでいかに効率化していくかがわれわれのミッション。提供しているプロダクトを利用して、例えば電話対応の時間を減らす、患者の待ち時間を減らすなど、医療機関の省人化、効率化と収益の拡大の両面を支援している。10万カ所の診療所のうち、われわれ(の顧客)はまだ6,000施設なので、顧客拡大の余地は十分ある。この2、3年の間に、(顧客数の)2万~3万施設ぐらいへの拡大を図っていく。また、マルチプロダクトなので、既に製品を使っていただいている医療機関に2つ目、3つ目の製品を契約してもらうクロスセルを拡大するというのも、ここ3年ぐらいの短期的戦略として考えている。究極的な中長期の目標は、医療現場から医療事務作業をゼロにすること。今、AIが成長、進化しているなか、われわれが医療機関の業務を改善、標準化して、それにBPaaS(ビジネスプロセスをクラウドでアウトソーシング)のサービスを提供する。単純作業をAIで自動化しながら、最終判断はベテランスタッフで行う、リモート医事サービスを今期提供する予定。
スタンダードを選んだのは順調な成長と利益確保
OPマージン(売上高営業利益率)が20%を超えてきた段階で株主還元にしっかり取り組んでいきたい。今回、(上場先に)スタンダード市場を選んだ理由の一つだが、医療の世界で信頼性を持ってやっていくためには、急激なグロースではなくて、ちゃんと巡航速度を保った順調な成長と、利益を確保した上で、株主還元を意識した経営をしていきたい。赤字のままでもグロースということでなく、適切な成長と利益を志向していきたい。
BPaaSで拡大する市場のトップに
コロナ禍で日本の医療を取り巻くIT環境が諸外国より遅れていることが明らかになった。特に診療所は医師が理事長、院長をしており、IT人材を入れるのが困難な形態。また、経営者の年齢層も高く、患者も高齢者が多く、ITはなかなか進みづらかった。一方で、コロナによって意識が変わったところがあり、高齢者もウェブを使ったワクチンの予約などを行うようになった。今、ようやく医療がIT化していく土台が整ったと感じている。BPaaSにより人件費が削減でき、マーケットは拡大していく。その市場のトッププレイヤーになりたいと考えている。(HS)
※速報版は最終的な校了前の紙面記事です。今後、修正等が入る場合があります。